Blog

  • Acciones de Amper: precio, resultados, ampliaciones de capital, qué mueve la acción y cómo comprarlas desde España y Latinoamérica

    Acciones de Amper: precio, resultados, ampliaciones de capital, qué mueve la acción y cómo comprarlas desde España y Latinoamérica

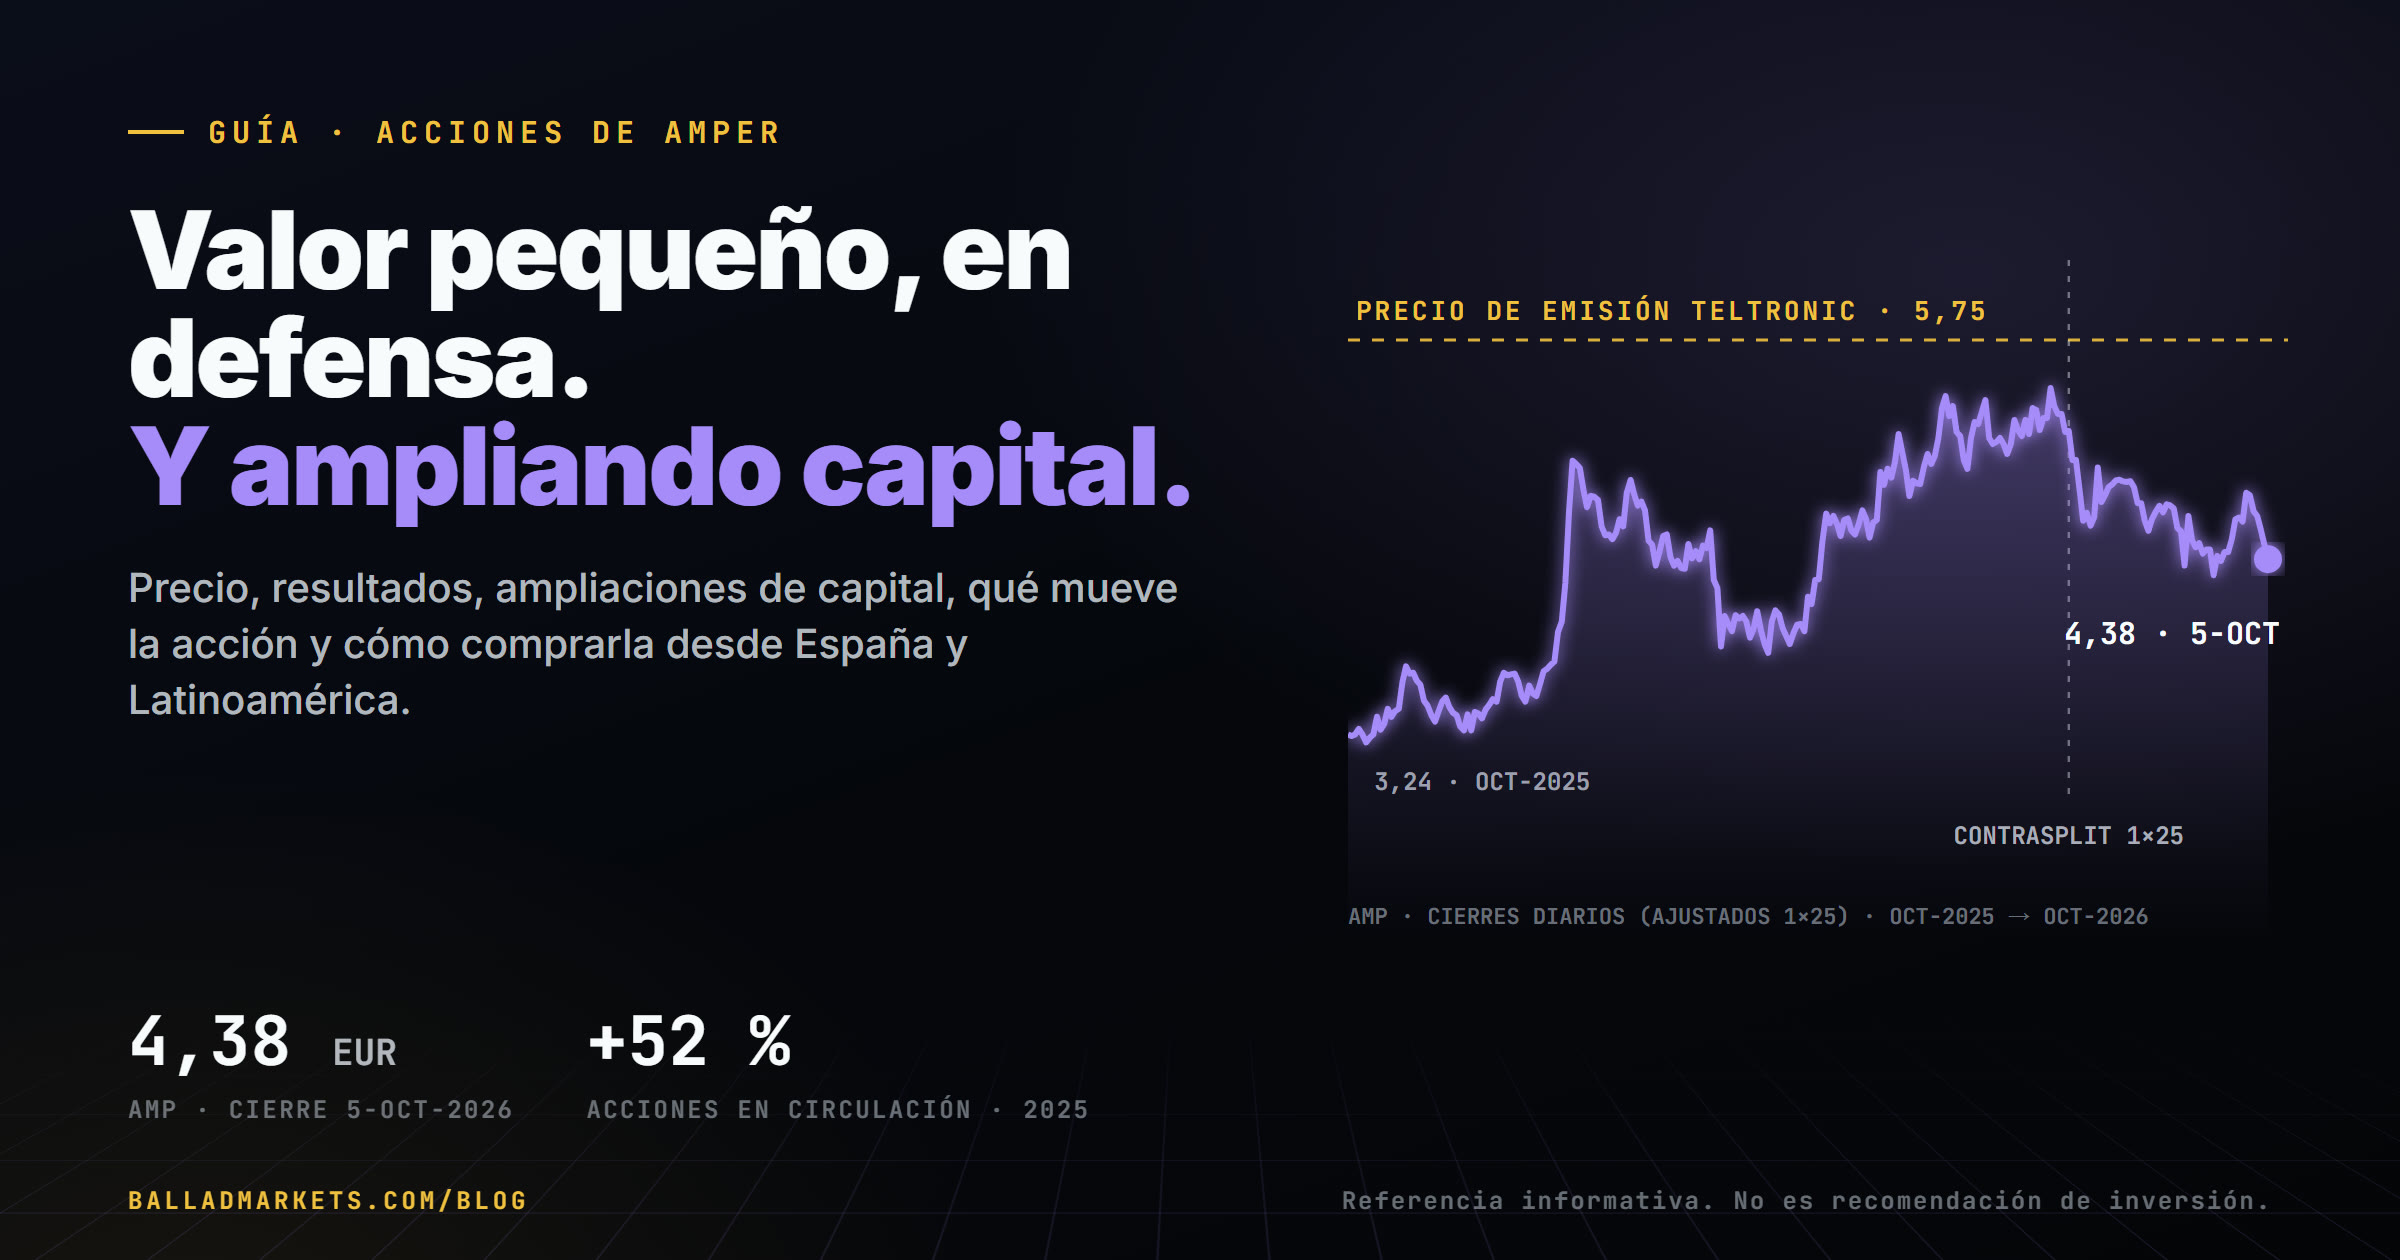
    Acciones de Amper: cierre de 4,38 euros el 5 de octubre de 2026, tras un contrasplit de 1 por 25 en julio, con un 52 % más de acciones en circulación en 2025 por sus ampliaciones de capital.

    Las acciones de Amper (símbolo AMP) cotizan en la Bolsa de Madrid, en el mercado continuo, en euros, y forman parte del índice IBEX Small Cap. Cerraron el lunes 5 de octubre de 2026 en 4,38 euros, y la empresa vale en bolsa unos 400 millones de euros. Es un valor pequeño, que ha ampliado capital varias veces para crecer comprando empresas de defensa, y que en julio de 2026 agrupó sus acciones (25 antiguas por 1 nueva). Se compran a través de un bróker autorizado: desde España, uno registrado en la CNMV; desde Latinoamérica, un intermediario con acceso a la bolsa española.

    Una aclaración antes de empezar. La mesa de Ballad Markets opera acciones de EE. UU.; no tiene posición ni recomendación sobre Amper. Esta página es una referencia informativa: qué es la empresa, qué cifras ha publicado, qué suele mover la acción y cómo se compra. Si estás empezando, te servirán más la guía de cómo invertir en bolsa, la calculadora de interés compuesto y la Academia.

    Cada cifra de esta página está verificada contra su fuente, con fecha. Las fuentes están al final.

    Amper en una ficha

    Amper es un grupo industrial y tecnológico español con sede en Pozuelo de Alarcón (Madrid). Tiene dos unidades de negocio:

    • Defensa y Seguridad Nacional: comunicaciones tácticas, críticas y aeronáuticas; sistemas de protección (inteligencia de señales, seguridad física, sistemas embarcados), y gestión y almacenamiento de energía para instalaciones civiles y militares. Es la unidad que la empresa quiere hacer crecer, y donde se concentran sus compras recientes.
    • Energía y Sostenibilidad: ingeniería y fabricación de grandes estructuras para la eólica marina y la industria naval (a través de su filial WindWaves), ingeniería de infraestructuras y redes de distribución eléctrica en Brasil.

    En 2025 Amper vendió su negocio de servicios industriales. Por eso sus ventas de 2026 se comparan con un año anterior más grande: facturan menos, pero con más margen.

    Indicador Dato Fecha
    Precio al último cierre 4,38 euros 5-oct-2026
    Rango de las últimas 52 semanas 3,20 euros (mínimo intradía, 14-oct-2025) a 5,50 euros (máximo intradía, 20-jul-2026); al cierre, de 3,24 a 5,45 (13-jul-2026). Precios ajustados por el contrasplit oct-2025 a oct-2026
    Variación en 2026 +3,4 % (cerró 2025 en el equivalente a 4,24 euros) hasta el 5-oct-2026
    Capitalización unos 400 millones de euros (91 044 963 acciones por el precio) 5-oct-2026
    Ventas del semestre 126,0 millones de euros, −24,8 % por la venta de servicios industriales y menos actividad en eólica marina; sin esos efectos, +25 % enero-junio 2026
    EBITDA 24,8 millones, +52,8 %; margen del 19,7 % enero-junio 2026
    Resultado de explotación (EBIT) 9,2 millones, +120 % enero-junio 2026
    Beneficio después de impuestos 1,0 millones de euros (4,3 millones un año antes, que incluían una plusvalía de 7,1 millones por la venta de servicios industriales) enero-junio 2026
    Cartera de pedidos 676,2 millones de euros, +18,2 %: 409,3 en Defensa y Seguridad Nacional y 266,9 en Energía y Sostenibilidad 30-jun-2026
    Deuda financiera neta 135,2 millones de euros, 2,5 veces el EBITDA anualizado (82,1 millones a final de 2025) 30-jun-2026
    Objetivo de la empresa para 2026 cerrar el año con una cartera de más de 800 millones 31-jul-2026
    Dividendo no reparte sin pagos en los últimos diez años
    Índice IBEX Small Cap octubre de 2026

    Tres términos de la tabla, para quien empieza. El EBITDA es el resultado de la operación antes de intereses, impuestos y amortizaciones: una medida de lo que genera el negocio, no de lo que gana el accionista. La cartera de pedidos son los contratos firmados que aún no se han facturado. Y la deuda financiera neta es lo que la empresa debe a bancos y bonistas menos el dinero que tiene en caja.

    Quién es dueño de Amper

    Amper no tiene un accionista de control: su capital está muy repartido. Según su informe de gobierno corporativo de 2025 (participaciones a 31 de diciembre de 2025), los accionistas significativos eran:

    • Zelenza, S.L., un 8,58 %, controlada por José Fernández González, consejero de Amper.
    • The Bank of New York Mellon, un 4,90 %, como entidad custodia de diversos accionistas (no invierte por cuenta propia).
    • Jomar e Hijos, S.L., un 3,51 %.

    Además, el consejero José Luis Muñiz García tenía un 4,39 %, y otros consejeros, participaciones menores. Cuando se complete la compra de Teltronic, su vendedor, el fondo Nazca Capital, recibirá acciones que supondrán un 7,75 % del capital. El presidente es Pedro Morenés y el consejero delegado, Enrique López.

    Las ampliaciones de capital: lo primero que hay que entender de Amper

    Una ampliación de capital es la emisión de acciones nuevas. Le da dinero (o empresas) a la compañía, pero reparte su propiedad entre más acciones: si no participas, tu porcentaje de la empresa baja. A eso se le llama dilución. En Amper ha sido un hecho repetido:

    • Más acciones en 2025. A 31 de diciembre de 2024 Amper tenía 1497 millones de acciones; tras la última ampliación, cerrada el 29 de julio de 2025, tenía 2276 millones. Son un 52 % más en siete meses.
    • La ampliación de julio de 2025: 77,2 millones de euros, a 0,13 euros por acción (3 acciones nuevas por cada 8 antiguas), para comprar empresas tecnológicas de defensa. La demanda superó 4,46 veces lo ofrecido, y el día del anuncio la acción cayó alrededor de un 10 %.
    • El contrasplit de julio de 2026. La junta del 30 de junio aprobó agrupar las acciones: cada 25 antiguas pasaron a ser 1 nueva desde el 20 de julio de 2026. El valor nominal pasó de 0,05 a 1,25 euros y quedaron 91 044 963 acciones. Un contrasplit no cambia lo que vale tu inversión: tienes 25 veces menos acciones, cada una a un precio 25 veces mayor.
    • La ampliación para comprar Teltronic. El 1 de octubre de 2026 la junta extraordinaria aprobó emitir unos 7,65 millones de acciones nuevas a 5,75 euros cada una (1,25 de nominal y 4,50 de prima) para pagar 44 millones del precio de Teltronic en acciones. Supondrán un 7,75 % del capital tras la ampliación. Ese precio de emisión está por encima del cierre del 5 de octubre (4,38 euros).
    • Un plan de incentivos en acciones. La misma junta aprobó un plan de incentivos a largo plazo para directivos basado en la entrega de acciones durante los próximos tres años.

    Que una empresa amplíe capital no es bueno ni malo en sí mismo: depende de si lo que compra con ese dinero rinde más que el costo de repartir la propiedad. Lo que sí es un hecho es que, en Amper, tu porcentaje de la empresa ha cambiado varias veces en poco tiempo, y que su plan de crecimiento se apoya en más compras.

    Qué mueve la acción: lo que conviene vigilar

    1. Las compras de empresas y cómo se pagan

    Amper está en plena serie de adquisiciones en defensa. En 2026 acordó comprar la unidad productiva de Zeleros (1 millón de euros) y la alemana Freqcon (1,7 millones), y el 7 de mayo anunció la mayor: Teltronic, especializada en radiocomunicaciones de misión crítica, por 155 millones fijos más hasta 45 millones variables según objetivos. De la parte fija, 111 millones se pagan en efectivo (61 de la caja de Amper y 50 que aportará un coinversor) y 44 en acciones. El 1 de octubre anunció una cuarta compra en sistemas de protección: entre el 80 y el 90 % de una empresa por 40 millones fijos y 5 contingentes, junto a un coinversor. El mercado mira el precio que se paga, cómo se financia y si las cuentas de lo comprado mejoran las del grupo.

    2. Los contratos de defensa

    Como en Indra, el gasto en defensa en España es el viento de fondo. Amper informa de que ha obtenido contratos ligados a los Programas Especiales de Modernización del Ministerio de Defensa. El más reciente: el 30 de septiembre de 2026 Navantia adjudicó a WindWaves la superestructura de popa del nuevo Buque de Aprovisionamiento de Combate de la Armada, por 9,2 millones de euros. En una empresa de este tamaño, cada contrato pesa más en el precio que en una grande.

    3. La deuda

    La deuda financiera neta pasó de 82,1 millones a final de 2025 a 135,2 millones en junio de 2026, por las inversiones y la estacionalidad del circulante, según la empresa. La compañía dice mantener el compromiso de que su deuda neta no supere 3 veces el EBITDA, y, según la prensa especializada, renegocia con la banca su deuda para reducir su costo. Con la compra de Teltronic en efectivo, este es un dato a seguir en cada presentación de resultados.

    4. Los objetivos de su plan estratégico

    El 28 de abril de 2026 Amper presentó su Plan Estratégico 2026-2028. Sus objetivos para 2028: más de 800 millones de euros de ventas, más de 130 millones de EBITDA y una cartera de más de 1300 millones (695 millones a final de 2025). De esas ventas, más de 200 millones tendrían que venir de empresas compradas. Son objetivos de la propia empresa, no resultados: el mercado reacciona a cada dato que indica si se cumplen o no.

    Riesgos

    • Dilución. El número de acciones subió un 52 % en 2025, viene otra ampliación del 7,75 % para Teltronic y hay un plan de incentivos en acciones. Si la empresa necesita más capital para su plan, puede volver a emitir.
    • Tamaño y liquidez. Vale unos 400 millones de euros en bolsa. En las últimas 60 sesiones se negociaron de media alrededor de 1,1 millones de euros al día en acciones de Amper, frente a unos 53 millones en Indra. Con poco volumen, comprar o vender cantidades grandes puede mover el precio, y la diferencia entre el precio de compra y el de venta (el spread) puede ser mayor.
    • Volatilidad. En el último año su volatilidad anualizada fue de un 38 %, más del doble que la del IBEX 35 (16 %), con 11 sesiones de movimientos de más del 5 %. Desde su cierre más alto del año (5,45 euros, 13-jul-2026) ha caído un 19,6 %.
    • Beneficio todavía pequeño. El EBITDA crece, pero el beneficio después de impuestos del semestre fue de 1 millón de euros. Además, una parte de su EBITDA viene de gastos que la empresa capitaliza: según el análisis independiente de Lighthouse para BME, sin esos gastos capitalizados ni las subvenciones, el EBITDA recurrente de 2025 fue de 23,3 millones, frente a 46,3 millones contables.
    • Ejecución. Integrar varias compras a la vez es exigente, y el plan, según las cifras de la propia empresa, supone multiplicar por más de tres en tres años sus ventas de 2025 (254 millones).
    • Posiciones cortas. Según Infodefensa (2 de octubre de 2026), en los últimos meses varios fondos han comunicado a la CNMV posiciones cortas en Amper, es decir, apuestas a que el precio baje, de entre el 0,50 % y el 0,92 % del capital.

    Cómo comprar acciones de Amper desde España

    1. Abre cuenta en un bróker autorizado. Puede ser una entidad registrada en la CNMV o en otro supervisor de la Unión Europea que opere en España. Comprueba el registro en la web de la CNMV antes de enviar dinero. En nuestra guía de cómo invertir en bolsa explicamos qué mirar y qué protege el FOGAIN.
    2. Busca Amper en el mercado continuo con el símbolo AMP. Compras en euros.
    3. Usa órdenes limitadas. En un valor con poco volumen, una orden limitada te protege de comprar más caro de lo que esperabas; una orden a mercado se ejecuta al precio que haya en ese momento.
    4. Horario de la bolsa española (hora peninsular): subasta de apertura de 8:30 a 9:00, sesión abierta de 9:00 a 17:30 y subasta de cierre de 17:30 a 17:35.

    Costos e impuestos

    • La comisión del bróker, los cánones de bolsa y liquidación y, a veces, una comisión de custodia.
    • Sin Impuesto sobre las Transacciones Financieras. El 0,2 % solo se aplica a empresas españolas que valían más de 1000 millones en bolsa el 1 de diciembre del año anterior, y Amper no está en la lista de la Agencia Tributaria para 2026.
    • Impuestos. Las ganancias o pérdidas al vender tributan en la base del ahorro de tu declaración de la renta. Amper no paga dividendo, pero si algún día lo hiciera, funcionaría como explicamos en nuestra guía de dividendos.
    • Las ampliaciones con derechos. Cuando una empresa amplía capital con derechos de suscripción, como Amper en 2025, tu bróker te avisará: puedes suscribir acciones nuevas o vender los derechos. Si no das instrucciones, muchas entidades los venden por ti al final del periodo (confírmalo con la tuya). Si no suscribes, tu participación se diluye.

    Cómo comprar acciones de Amper desde Latinoamérica

    • Necesitas un intermediario con acceso a la Bolsa de Madrid, autorizado por el regulador de tu país. Muchos brókers internacionales ofrecen las grandes empresas españolas pero no todas las pequeñas: comprueba que tenga Amper.
    • Riesgo de divisa. Amper cotiza en euros: si el euro se deprecia frente a tu moneda, puedes perder aunque la acción no se mueva.
    • En Estados Unidos, solo fuera de bolsa. Amper no cotiza en ninguna bolsa de EE. UU. ni hemos encontrado un programa de ADR. La acción ordinaria figura en el mercado extrabursátil (OTC) con el símbolo APMRF, pero en el último año solo registró operaciones en 8 sesiones: en la práctica, no es una vía con liquidez.
    • Desde Argentina no hay CEDEAR de Amper: no figura en la lista de CEDEAR negociables de BYMA (abril de 2026).

    Preguntas frecuentes sobre las acciones de Amper

    ¿Cuánto cuesta una acción de Amper?

    Cerró en 4,38 euros el lunes 5 de octubre de 2026. En las últimas 52 semanas se movió entre 3,20 y 5,50 euros (precios ajustados por el contrasplit). En la bolsa española compras acciones enteras, así que el mínimo es el precio de una acción más las comisiones.

    ¿Por qué la acción de Amper pasó de céntimos a euros?

    Por el contrasplit del 20 de julio de 2026: cada 25 acciones antiguas se convirtieron en 1 nueva. Una acción que valía unos 0,20 euros pasó a valer unos 5 euros, pero quien tenía 25 acciones pasó a tener 1. Lo que vale tu inversión no cambia. Los gráficos antiguos aparecen ajustados, por eso los precios de 2025 se ven en euros y no en céntimos.

    ¿Amper reparte dividendo?

    No. En su historial de cotización de los últimos diez años no consta ningún pago de dividendo.

    ¿Por qué han subido o bajado las acciones de Amper?

    En el último año la acción subió un 33,1 % (del equivalente a 3,29 euros el 3 de octubre de 2025 a 4,38), con un máximo de cierre de 5,45 euros el 13 de julio de 2026; desde ahí ha bajado un 19,6 %. Los hechos de esos meses: la publicación del plan estratégico (28 de abril), la compra de Teltronic (7 de mayo), el contrasplit (20 de julio), los resultados del semestre (31 de julio) y la junta que aprobó la ampliación para Teltronic (1 de octubre). En un valor pequeño, el precio también se mueve sin una noticia concreta, solo por la entrada o salida de compradores.

    ¿Qué tiene que ver Amper con Indra?

    Las dos son empresas españolas cotizadas con negocio de defensa y se benefician del mismo aumento del gasto, pero son muy distintas en tamaño: Indra vale en bolsa unas 26 veces más que Amper y está en el IBEX 35. Lo explicamos en nuestra página sobre las acciones de Indra.

    ¿Se pueden comprar acciones de Amper desde México o Argentina?

    Sí, a través de un intermediario autorizado por tu regulador que dé acceso a la Bolsa de Madrid y que tenga Amper disponible. No hay CEDEAR en Argentina ni ADR en Estados Unidos. Asumes el riesgo de cambio del euro.

    ¿Qué es el mercado continuo?

    Es el sistema electrónico de la bolsa española en el que se negocian las acciones de las empresas cotizadas, de 9:00 a 17:30 con subastas de apertura y cierre. Une las bolsas de Madrid, Barcelona, Bilbao y Valencia en una sola plataforma. Amper cotiza en él, igual que las empresas del IBEX 35.


    Si quieres aprender a analizar una empresa por tu cuenta, empieza por la Academia de Ballad, mira cuánto puede crecer un ahorro constante con la calculadora de interés compuesto y descarga gratis la Lista de la Mesa: las preguntas que conviene hacerse antes de abrir cualquier posición. Si prefieres no elegir empresas una a una, lee qué es un ETF.

    Divulgación. Página de referencia informativa de Ballad Markets, con datos de mercado al cierre del 5 de octubre de 2026 y cifras de Amper de sus resultados del primer semestre de 2026 (publicados el 31 de julio de 2026). La mesa de Ballad Markets no tiene posición en Amper.

    Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.

    Fuentes:
    resultados del primer semestre de 2026 (Amper) ·
    resultados 1S26 y deuda, comunicado a la CNMV (Europa Press vía Bolsamanía) ·
    informe de gobierno corporativo 2025 (Amper) ·
    informe de gobierno corporativo 2024 (Amper) ·
    ampliación de julio de 2025 (Amper) ·
    condiciones de la ampliación de 2025 (Amper) ·
    reacción al anuncio de la ampliación (Forbes) ·
    contrasplit (Investing.com) ·
    junta del 1 de octubre (Europa Press vía Pressdigital) ·
    Teltronic, accionistas y posiciones cortas (Infodefensa) ·
    anuncio de la compra de Teltronic (Investing.com) ·
    Plan Estratégico 2026-2028 (Amper) ·
    contrato de Navantia (Amper) ·
    análisis de resultados 2025 (Lighthouse para BME) ·
    precio e historial (Yahoo Finance) ·
    componentes del IBEX Small Cap (Investing.com) ·
    horario de la bolsa (BME) ·
    lista del Impuesto sobre las Transacciones Financieras 2026 (Agencia Tributaria) ·
    CEDEAR negociables (BYMA).

    Más en Ballad: la Academia y el glosario.
  • Acciones de Indra: precio, resultados, accionistas, qué mueve la acción y cómo comprarlas desde España y Latinoamérica

    Acciones de Indra: precio, resultados, accionistas, qué mueve la acción y cómo comprarlas desde España y Latinoamérica

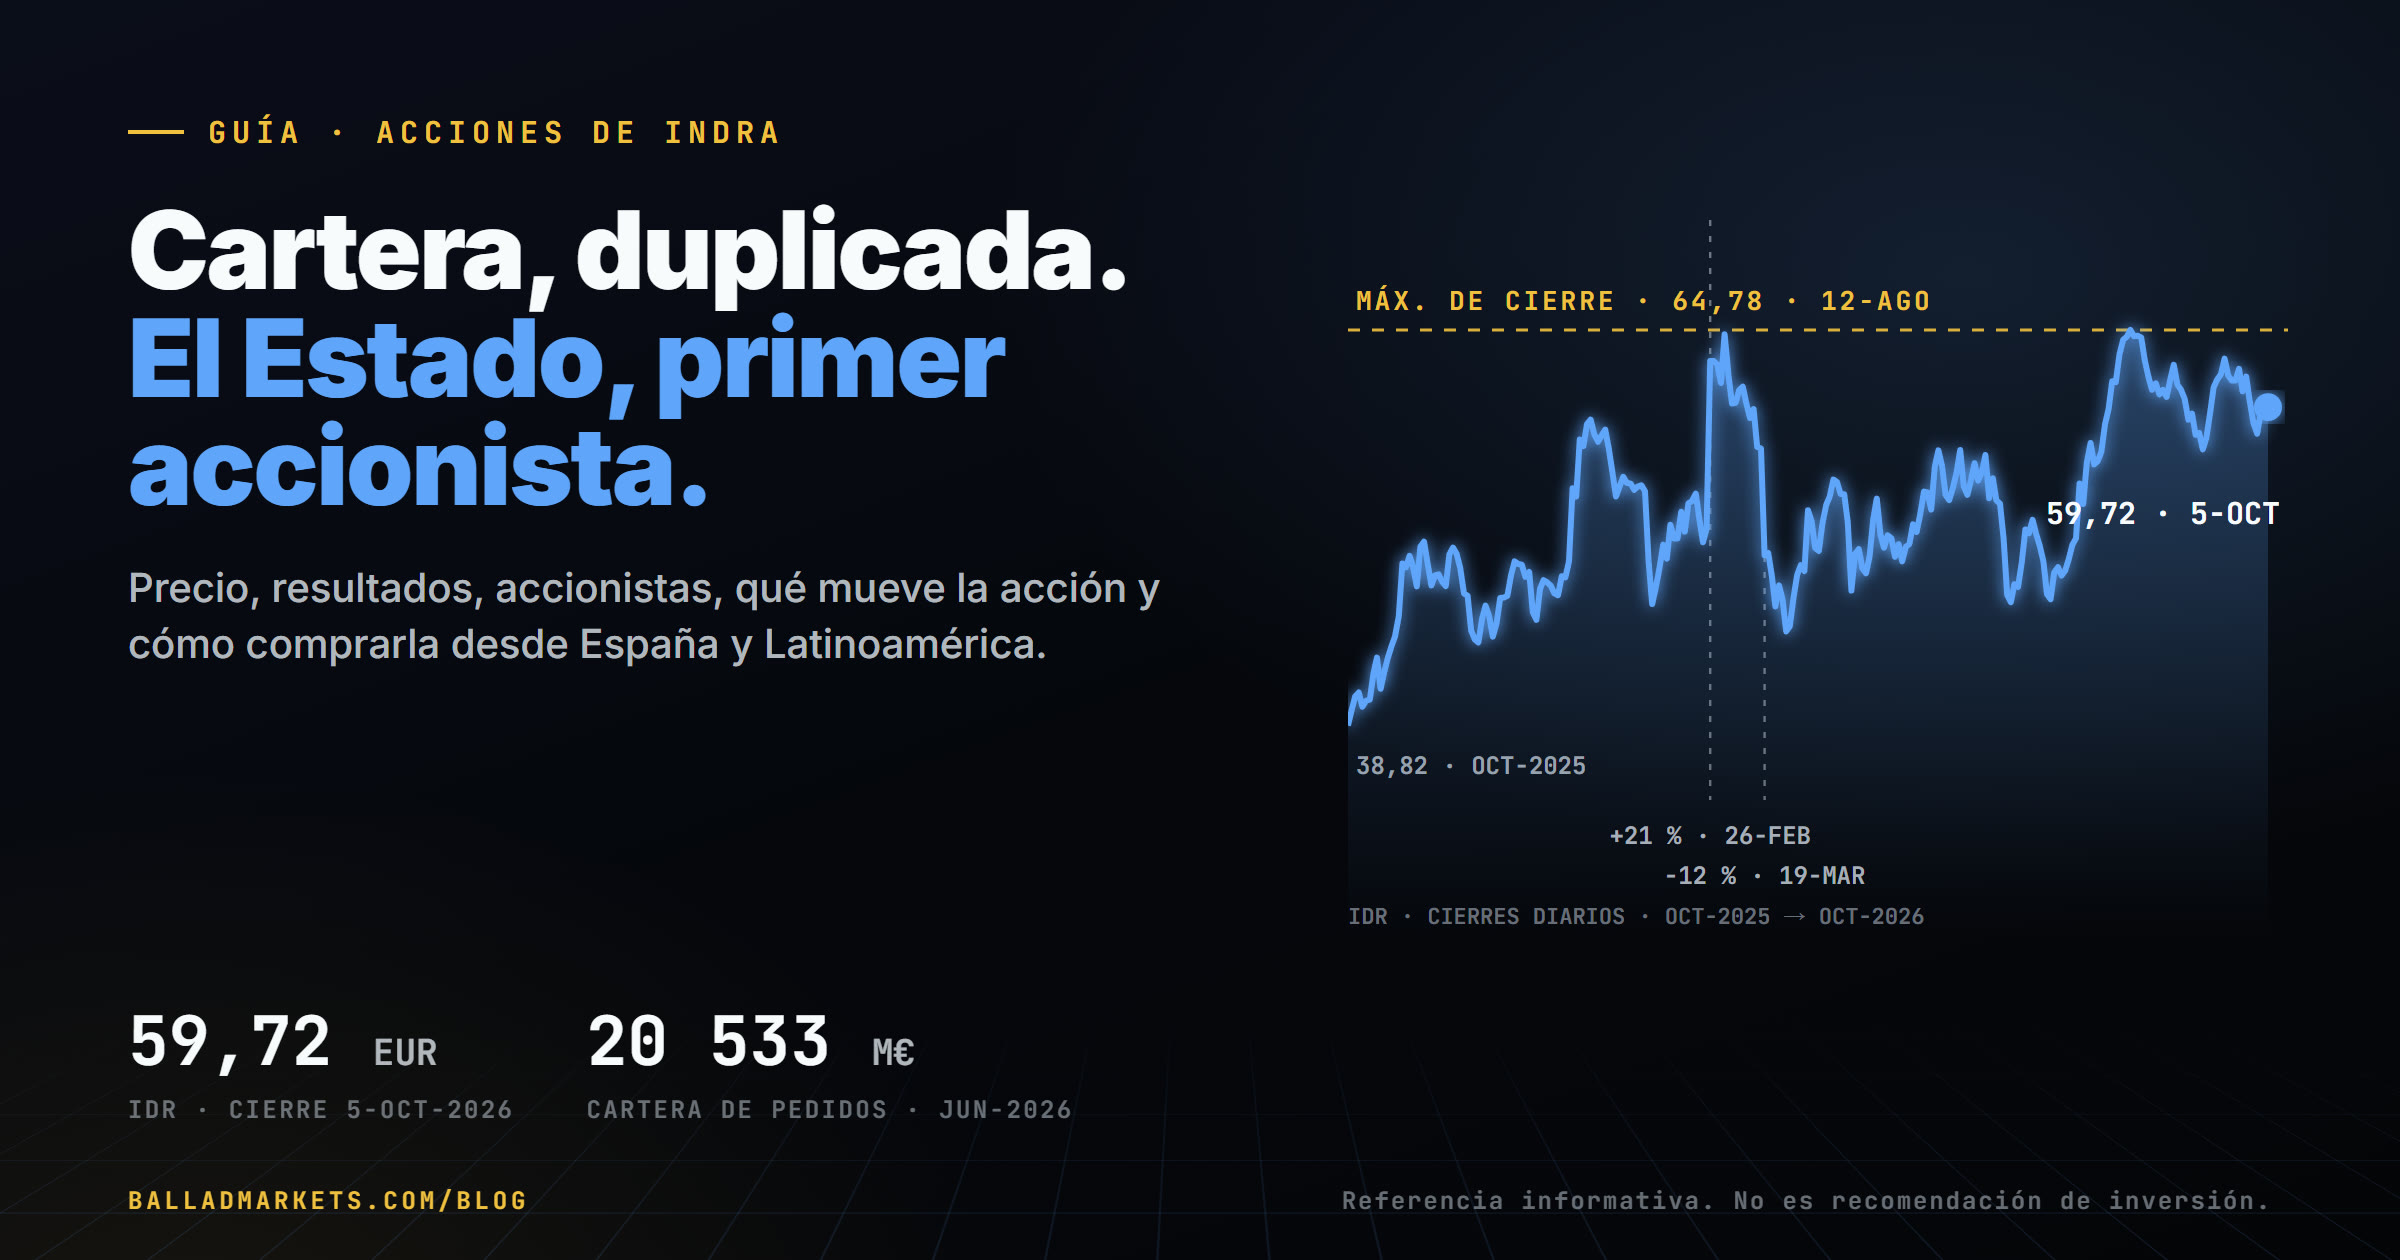
    Acciones de Indra: cierre de 59,72 euros el 5 de octubre de 2026, con una cartera de pedidos de 20 533 millones de euros a junio y el Estado (SEPI) como primer accionista.

    Las acciones de Indra (Indra Sistemas, símbolo IDR) cotizan en la Bolsa de Madrid, en el mercado continuo, en euros, y forman parte del IBEX 35. Cerraron el lunes 5 de octubre de 2026 en 59,72 euros, y la empresa vale en bolsa unos 10 550 millones de euros. Su primer accionista es el Estado, a través de la SEPI, con un 28 %. Se compran a través de un bróker autorizado: desde España, uno registrado en la CNMV; desde Latinoamérica, un intermediario con acceso a la bolsa española.

    Una aclaración antes de empezar. La mesa de Ballad Markets opera acciones de EE. UU.; no tiene posición ni recomendación sobre Indra. Esta página es una referencia informativa: qué es la empresa, qué cifras ha publicado, qué suele mover la acción y cómo se compra. Si estás empezando, te servirán más la guía de cómo invertir en bolsa, la calculadora de interés compuesto y la Academia.

    Cada cifra de esta página está verificada contra su fuente, con fecha. Las fuentes están al final.

    Indra en una ficha

    Indra Group es una empresa tecnológica española que hoy se presenta, ante todo, como compañía de defensa. Trabaja en cinco áreas:

    • Defensa: radares, sistemas de mando y control, guerra electrónica, simuladores y, desde la compra de TESS Defence, vehículos terrestres. Participa en grandes programas europeos como el Eurofighter.
    • Tráfico aéreo (ATM): sistemas y radares para controlar el tráfico de aviones, con clientes en todo el mundo.
    • Espacio: desde diciembre de 2025 controla Hispasat (compró el 89,68 %), el operador español de satélites, y consolida en sus cuentas Hisdesat, el operador de satélites de uso gubernamental.
    • Movilidad: peajes, venta de billetes y gestión de transporte, como el contrato de la red de transportes de Londres.
    • Minsait: su negocio de tecnología y consultoría para bancos, administraciones, sanidad y empresas. Es la división que más factura, pero la de menor margen.

    En septiembre de 2026 el consejo fusionó Defensa y Espacio en una sola dirección general, y Tráfico Aéreo y Movilidad en otra. El 25 de noviembre de 2026 presentará un nuevo plan estratégico.

    Indicador Dato Fecha
    Precio al último cierre 59,72 euros 5-oct-2026
    Rango de las últimas 52 semanas 38,40 euros (mínimo intradía, 7-oct-2025) a 66,15 euros (máximo intradía, 2-mar-2026); al cierre, de 38,82 a 64,78 (12-ago-2026) oct-2025 a oct-2026
    Variación en 2026 +23,0 % (cerró 2025 en 48,54 euros) hasta el 5-oct-2026
    Capitalización unos 10 550 millones de euros (176 654 402 acciones por el precio) 5-oct-2026
    Ingresos del semestre 3179 millones de euros, +30 % frente a un año antes enero-junio 2026
    Ingresos por división Minsait 1541 millones (+3 %); Defensa 973 (+103 %); Tráfico aéreo 300 (+16 %); Espacio 190 (+398 %); Movilidad 175 (+2 %) enero-junio 2026
    Resultado de explotación (EBIT) 316 millones, +51 %; margen del 9,9 % enero-junio 2026
    Beneficio neto 219 millones de euros, +2 % enero-junio 2026
    Contratación (pedidos nuevos) 5010 millones, +58 % enero-junio 2026
    Cartera de pedidos 20 533 millones de euros (9474 un año antes); 11 746 de ellos en Defensa 30-jun-2026
    Deuda caja neta de 1033 millones (en diciembre de 2025 tenía una deuda neta de 583 millones) 30-jun-2026
    Objetivos de la empresa para 2026 más de 7000 millones de ingresos, un EBIT de más de 700 millones y más de 375 millones de flujo de caja libre (sin contar los anticipos de defensa) reiterados el 23-jul-2026
    Dividendo 0,30 euros brutos por acción, con cargo a 2025 (un 0,5 % del precio actual) pagado el 9-jul-2026
    Índice IBEX 35 octubre de 2026
    Próxima cita presentación del plan estratégico 25-nov-2026

    Tres términos de la tabla, para quien empieza. La cartera de pedidos son los contratos ya firmados que la empresa aún no ha facturado: trabajo asegurado para los próximos años. Indra tiene en cartera más de tres años de ventas. La caja neta significa que la empresa tiene más dinero en caja del que debe; lo contrario es la deuda neta. Y el flujo de caja libre es el dinero que queda después de pagar la operación y las inversiones. En el primer semestre fue de 1487 millones, pero la propia Indra explica que se debe sobre todo a los anticipos cobrados por los programas de defensa: sin ese efecto, habría sido de 15 millones. Por eso sus objetivos de caja excluyen esos anticipos.

    Quién es dueño de Indra

    Según los registros de la CNMV citados por Europa Press el 4 de agosto de 2026, estos son los accionistas con participaciones significativas:

    • SEPI (Sociedad Estatal de Participaciones Industriales), un 28 %. Es el brazo inversor del Estado español, así que el Estado es el primer accionista de Indra.
    • Sapa Placencia, un 7,94 %. Grupo industrial vasco.
    • Amber Capital, un 7,24 %. Fondo de inversión.
    • BlackRock, un 3,002 %, comunicado el 4 de agosto de 2026 (un 2,637 % en acciones y un 0,365 % a través de instrumentos financieros).

    Hasta mayo de 2026 había un segundo gran accionista: la sociedad de los hermanos Ángel y Javier Escribano, dueños de la empresa de defensa EM&E, con un 14,3 %. La vendieron entera el 5 de mayo de 2026 en una colocación acelerada (lo explicamos más abajo). Desde el 2 de abril de 2026 el presidente no ejecutivo es Ángel Simón, y desde el 17 de junio el consejero delegado es Josep Maria Recasens.

    Qué mueve la acción: lo que conviene vigilar

    1. El gasto en defensa en España y en Europa

    Es el motor principal del crecimiento reciente. Los hechos verificados:

    • España alcanzó el 2 % del PIB en defensa en 2025, según las estimaciones de la OTAN publicadas en agosto de 2025, gracias a un plan de más de 10 000 millones de euros aprobado ese año.
    • En la cumbre de la OTAN de La Haya (junio de 2025) los aliados fijaron un objetivo del 5 % del PIB para 2035 (3,5 % de gasto militar básico y 1,5 % en infraestructura y ciberseguridad relacionadas). España firmó la declaración, pero el Gobierno sostiene que le basta un gasto en torno al 2,1 % para cumplir sus compromisos de capacidades militares, después de que el secretario general de la OTAN le concediera por carta «flexibilidad».
    • La Unión Europea creó el instrumento SAFE, con 150 000 millones de euros en préstamos para defensa. En enero de 2026 la Comisión aprobó el primer paquete, del que a España le corresponden los 1000 millones que había solicitado.

    Para Indra, España pesa mucho: en el primer semestre de 2026 supuso el 58 % de sus ventas. Por eso las decisiones de gasto del Gobierno español, y los presupuestos que las respaldan, mueven la acción. Un dato de calendario: el 5 de octubre de 2026 el presidente del Gobierno anunció la disolución de las Cortes y elecciones generales para el 29 de noviembre.

    2. Los Programas Especiales de Modernización

    Son los grandes programas de armamento del Ministerio de Defensa. El 14 de octubre de 2025 el Consejo de Ministros aprobó 6890 millones de euros en préstamos al 0 % para prefinanciar 18 de ellos, y unos 6582 millones fueron a Indra o a uniones temporales de empresas en las que participa: vehículos sobre ruedas y cadenas, radio táctica, sistemas de artillería, ciberseguridad, entre otros. Este dinero adelantado es el que explica el gran flujo de caja del semestre. Lo que el mercado vigila ahora es la ejecución: que esos programas se entreguen a tiempo y con margen.

    3. Las operaciones corporativas y el gobierno de la empresa

    En poco más de un año Indra ha tenido tres presidentes (Marc Murtra, Ángel Escribano desde enero de 2025 y Ángel Simón desde abril de 2026) y dos consejeros delegados. Esto es lo que pasó con la operación que más movió la acción en 2026:

    • EM&E. Indra estudió integrar EM&E, la empresa de defensa de los hermanos Escribano, cuando Ángel Escribano presidía Indra. Tras la información publicada por la SEPI el 18 de marzo de 2026, EM&E comunicó que no se daban las circunstancias para la operación, y el 19 de marzo el consejo de Indra dio por concluido su análisis. Ese día la acción cayó un 12,3 % y cerró en 50,00 euros. El 1 de abril Ángel Escribano dimitió como presidente.
    • La salida de los Escribano. El 5 de mayo de 2026 su sociedad vendió el 14,3 % de Indra (unos 25,26 millones de acciones) en una colocación acelerada, una venta rápida de un gran paquete a inversores institucionales.
    • Compras y ventas de negocios. Indra compró el 89,68 % de Hispasat (30-dic-2025), completó en el segundo trimestre de 2026 la venta de su negocio de externalización de procesos (BPO) y acordó vender su consultora Minsait Business Consulting al fondo Waterland.
    • El plan estratégico del 25 de noviembre de 2026 es la próxima cita: la empresa explicará ahí sus prioridades, incluido el papel de Minsait.

    4. Los resultados y los contratos

    Cada presentación de resultados ha movido la acción con fuerza. El 26 de febrero de 2026, tras publicar un beneficio de 436 millones en 2025 (un 57 % más) y unos objetivos para 2026 por encima de su plan anterior, la acción subió un 21,3 % en una sola sesión, hasta 62,75 euros. Además de los resultados, el mercado sigue los contratos grandes: en el primer semestre de 2026 Indra firmó pedidos por 1,58 euros por cada euro que facturó, con contratos como el de la red de transportes de Londres (605 millones) o el programa Eurofighter.

    Riesgos

    • Dependencia del Estado. El Estado es a la vez su primer accionista y su gran cliente, y España supone más de la mitad de sus ventas. Un cambio en las prioridades de gasto, un retraso en los presupuestos o una decisión política sobre la empresa la afectan directamente.
    • Ejecución de programas enormes. Una cartera de 20 533 millones hay que convertirla en ventas con margen. La propia Indra reconoce que el negocio de vehículos de TESS rebaja hoy su margen (sin TESS, el margen EBITDA del semestre habría sido del 15,3 % en lugar del 14,4 %).
    • Volatilidad. En el último año la acción subió un 51,9 %, pero con movimientos muy bruscos: una subida del 21 % y una caída del 12 % en un mismo día, y 18 sesiones con movimientos de más del 5 %. Su volatilidad anualizada fue de un 48 %, casi el triple que la del IBEX 35 (16 %), según nuestro cálculo con los cierres diarios.
    • Cambios de gobierno corporativo. Tres presidentes en poco más de un año y una cúpula renovada en septiembre de 2026. Cada cambio de dirección puede cambiar la estrategia.
    • Minsait. Es la mitad de las ventas, pero con un margen EBIT del 5,8 % en el semestre, frente al 9,9 % del grupo. Lo que se decida sobre ella pesa en el conjunto.
    • Divisas. Una parte de su negocio está en Latinoamérica (el 18 % de las ventas del semestre fueron en América), así que los tipos de cambio afectan a sus cuentas en euros.

    Cómo comprar acciones de Indra desde España

    1. Abre cuenta en un bróker autorizado. Puede ser una entidad registrada en la CNMV o en otro supervisor de la Unión Europea que opere en España. Comprueba siempre el registro en la web de la CNMV antes de enviar dinero. En nuestra guía de cómo invertir en bolsa explicamos qué mirar y qué protege el FOGAIN si tu bróker quiebra.
    2. Busca Indra en el mercado continuo con el símbolo IDR (código ISIN ES0118594417). Compras en euros, sin cambio de divisa.
    3. Elige el tipo de orden. Una orden limitada fija el precio máximo que pagas; una orden a mercado compra al mejor precio disponible en ese momento.
    4. Ten en cuenta el horario de la bolsa española (hora peninsular): subasta de apertura de 8:30 a 9:00, sesión abierta de 9:00 a 17:30 y subasta de cierre de 17:30 a 17:35. El precio que sale de la subasta de cierre es el precio de cierre del día.

    Costos

    • La comisión del bróker por cada compra y venta, y a veces una comisión de custodia por guardar las acciones.
    • Los cánones de la bolsa y de la liquidación, que el bróker suele repercutir.
    • El Impuesto sobre las Transacciones Financieras: un 0,2 % en cada compra. Se aplica a las acciones de empresas españolas que valían más de 1000 millones de euros en bolsa el 1 de diciembre del año anterior. Indra está en la lista de la Agencia Tributaria para 2026, así que comprar 1000 euros de Indra paga 2 euros de este impuesto, además de las comisiones. Lo liquida el intermediario, que te lo repercute.

    Impuestos

    Los dividendos y las ganancias al vender tributan en la base del ahorro de tu declaración de la renta, y al cobrar un dividendo te retienen a cuenta. Lo explicamos con ejemplos en nuestra guía de dividendos. Si prefieres no elegir empresas una a una, un fondo o un ETF que replique el IBEX 35 ya incluye Indra.

    Cómo comprar acciones de Indra desde Latinoamérica

    • Necesitas un intermediario con acceso a la Bolsa de Madrid: un bróker internacional que acepte residentes de tu país o una casa de bolsa local que ofrezca mercados europeos. Comprueba primero que esté autorizado por tu regulador.
    • Riesgo de divisa. Indra cotiza en euros. Si el euro se deprecia frente a tu moneda, puedes perder dinero aunque la acción no se mueva; si se aprecia, ganas. Son dos apuestas en una.
    • Retención en España. España retiene el 19 % de los dividendos que cobran los no residentes. Si tu país tiene un convenio para evitar la doble imposición con España, puedes pedir a la Agencia Tributaria que te devuelva la diferencia hasta el tipo del convenio. Consulta con un asesor fiscal de tu país.
    • En Estados Unidos, solo fuera de bolsa. Indra no cotiza en ninguna bolsa de EE. UU. En el mercado extrabursátil (OTC) existen dos símbolos: ISMAY, un certificado de depósito (ADR) no patrocinado por Indra, en el que cada ADR equivale a media acción, e ISMAF, la acción ordinaria. Los dos se negocian en dólares y con muy poco volumen: el 5 de octubre la última operación de ISMAY fue a 33,38 dólares. Con poca liquidez, la diferencia entre el precio de compra y el de venta puede ser grande.
    • Desde México, los proveedores de datos muestran a Indra en la Bolsa Mexicana con la clave IDR N, el formato del Sistema Internacional de Cotizaciones (SIC). Confirma con tu casa de bolsa que la tenga disponible y cuánto se negocia.
    • Desde Argentina no hay CEDEAR de Indra: no figura en la lista de CEDEAR negociables de BYMA (abril de 2026). La vía es un bróker con acceso al mercado español.

    Preguntas frecuentes sobre las acciones de Indra

    ¿Cuánto cuesta una acción de Indra?

    Cerró en 59,72 euros el lunes 5 de octubre de 2026. En las últimas 52 semanas se movió entre 38,40 y 66,15 euros. En la bolsa española compras acciones enteras, así que el mínimo es el precio de una acción más las comisiones y el 0,2 % del impuesto sobre transacciones financieras.

    ¿Indra reparte dividendo?

    Sí, uno al año. El último fue de 0,30 euros brutos por acción, con cargo a los beneficios de 2025, aprobado en la junta del 30 de junio y pagado el 9 de julio de 2026. Un año antes pagó 0,25 euros. Con la acción a 59,72 euros, supone alrededor de un 0,5 % al año, antes de impuestos.

    ¿Por qué han subido las acciones de Indra?

    En el último año la acción subió un 51,9 % (de 39,32 euros el 3 de octubre de 2025 a 59,72). Los hechos que coinciden con las grandes subidas: el aumento del gasto en defensa en España y Europa, los préstamos de los Programas Especiales de Modernización de octubre de 2025 y unos resultados de 2025 por encima de lo previsto, que el 26 de febrero de 2026 la hicieron subir un 21,3 % en un día. Su cierre más alto en los datos disponibles desde el año 2000 es de 64,78 euros (12 de agosto de 2026).

    ¿Por qué han bajado las acciones de Indra?

    La mayor caída del último año fue el 19 de marzo de 2026: un 12,3 %, el día en que se canceló la operación con EM&E en plena crisis por el conflicto de interés de su entonces presidente. Al 5 de octubre cotiza un 7,8 % por debajo de su máximo de cierre de agosto.

    ¿Quién es el dueño de Indra?

    No tiene un dueño único. El primer accionista es el Estado español, a través de la SEPI, con un 28 %; le siguen Sapa Placencia (7,94 %), Amber Capital (7,24 %) y BlackRock (3,002 %). El resto está repartido entre otros inversores.

    ¿Se pueden comprar acciones de Indra desde México o Argentina?

    Sí, a través de un intermediario con acceso a la Bolsa de Madrid y autorizado por tu regulador. Desde México puedes preguntar a tu casa de bolsa por la clave IDR N. En Estados Unidos solo se negocia fuera de bolsa (ISMAY e ISMAF), con muy poco volumen. En todos los casos asumes el riesgo de cambio del euro.

    ¿Qué es el mercado continuo?

    Es el sistema electrónico de la bolsa española en el que se negocian las acciones de las empresas cotizadas, incluidas las del IBEX 35, de 9:00 a 17:30 con subastas de apertura y cierre. Une en una sola plataforma las bolsas de Madrid, Barcelona, Bilbao y Valencia: las acciones de Indra cotizan en las cuatro, y en el mercado continuo desde el 23 de marzo de 1999.

    ¿Qué es la SEPI?

    La Sociedad Estatal de Participaciones Industriales, el organismo a través del cual el Estado español tiene participaciones en empresas. En Indra es el primer accionista, con un 28 %, y el nombramiento de Ángel Simón como presidente en abril de 2026 se hizo a propuesta suya.


    Si quieres aprender a analizar una empresa por tu cuenta, empieza por la Academia de Ballad, mira cuánto puede crecer un ahorro constante con la calculadora de interés compuesto y descarga gratis la Lista de la Mesa: las preguntas que conviene hacerse antes de abrir cualquier posición.

    Divulgación. Página de referencia informativa de Ballad Markets, con datos de mercado al cierre del 5 de octubre de 2026 y cifras de Indra de su informe del primer semestre de 2026 (publicado el 23 de julio de 2026). La mesa de Ballad Markets no tiene posición en Indra.

    Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.

    Fuentes:
    resultados del primer semestre de 2026 (Indra) ·
    presentación de resultados 1S26 (Indra) ·
    reorganización del 29 de septiembre (Indra) ·
    capital social (Indra) ·
    fin del análisis de la operación con EM&E (Indra) ·
    precio e historial (Yahoo Finance) ·
    accionistas significativos y BlackRock (Europa Press vía The Objective) ·
    venta del 14,3 % de los Escribano (The Objective) ·
    resultados de 2025, dividendo y Hispasat (El Plural) ·
    subida del 26 de febrero (Europa Press vía Infobae) ·
    caída del 19 de marzo (The Objective) ·
    préstamos de los Programas Especiales de Modernización (Cantabria Económica) ·
    España y el 2 % (Euronews) ·
    cumbre de La Haya (elEconomista) ·
    España y el 2,1 % (Infobae) ·
    primer paquete SAFE (Comisión Europea) ·
    horario de la bolsa (BME) ·
    Impuesto sobre las Transacciones Financieras (Agencia Tributaria) ·
    tipos para no residentes (Agencia Tributaria) ·
    ADR de Indra (Deutsche Bank) ·
    CEDEAR negociables (BYMA) ·
    nombramiento de Ángel Simón (The Objective) ·
    convocatoria electoral (Telemadrid).

    Más en Ballad: la Academia y el glosario.
    Sigue aprendiendo: las acciones de Amper, cómo poner un stop loss y por qué a veces se ejecuta lejos y el golden cross, medido en 15 ETF.

  • Qué es un ETF: cómo funciona, qué tipos hay, cuánto cuesta y cómo comprarlo desde España, México, Puerto Rico y Latinoamérica

    Qué es un ETF: cómo funciona, qué tipos hay, cuánto cuesta y cómo comprarlo desde España, México, Puerto Rico y Latinoamérica

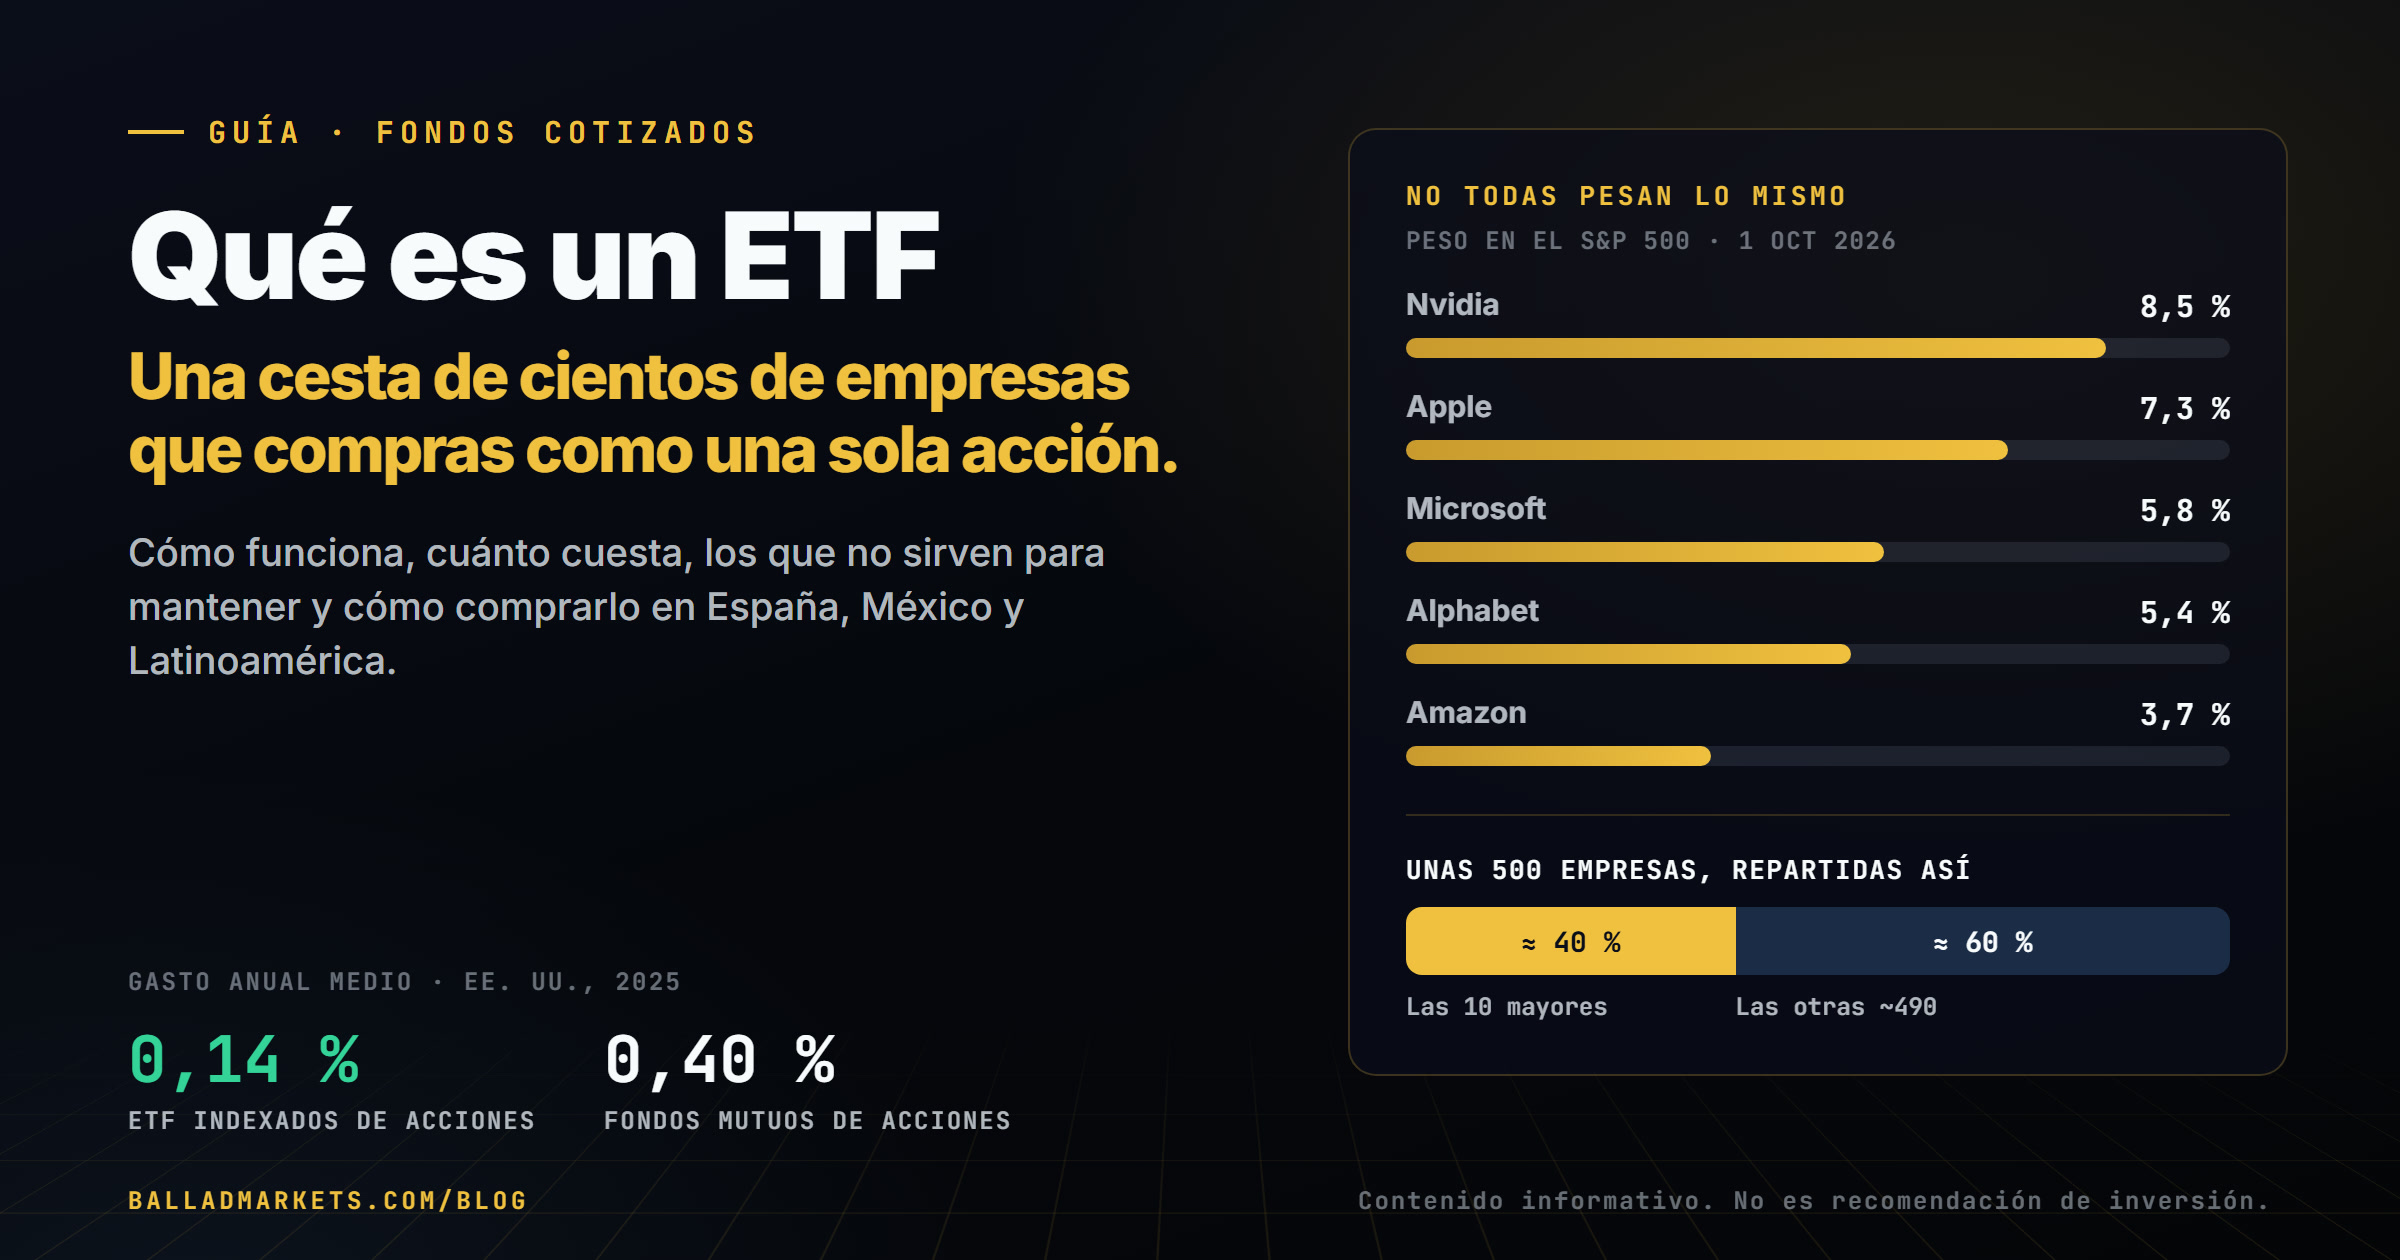
    Qué es un ETF: una cesta de cientos de empresas que se compra en bolsa como una sola acción. Datos reales: a 1 de octubre de 2026, las diez mayores empresas pesaban alrededor del 40 % del S&P 500, y en 2025 el gasto anual medio de los ETF indexados de acciones de EE. UU. fue del 0,14 %, frente al 0,40 % de los fondos mutuos de acciones.

    Un ETF (en inglés, exchange-traded fund; en español, fondo cotizado) es un fondo de inversión que se compra y se vende en la bolsa como si fuera una acción. Con una sola compra te llevas una cesta de valores, normalmente todas las empresas de un índice, a cambio de un gasto anual que se descuenta del propio fondo. No garantiza nada: si lo que tiene dentro baja, el ETF baja.

    Esta es nuestra página de referencia sobre los ETF: cómo funcionan por dentro, en qué se diferencian de una acción y de un fondo indexado tradicional, qué tipos hay (y cuáles no sirven para mantener), cómo elegir uno y cómo se compra desde España, México, Argentina, Colombia, Puerto Rico y Estados Unidos. Cada dato tiene su fuente oficial y su fecha al final del artículo. No te vamos a decir qué ETF comprar: te vamos a enseñar a leer cualquiera.

    Qué es un ETF, con un ejemplo

    Imagina que quieres invertir en las 500 grandes empresas de Estados Unidos que forman el S&P 500, un índice (una lista de empresas que sirve para medir cómo se mueve un mercado). Comprar las 500 una a una sería caro y casi imposible con poco dinero. Un ETF que replica ese índice lo hace por ti: el fondo compra las empresas en la misma proporción que el índice y divide esa cartera en participaciones. Tú compras una o varias participaciones en la bolsa, como comprarías una acción, y pasas a ser dueño de una parte proporcional de toda la cesta.

    Tres ideas resumen el producto:

    • Es un fondo. Tu dinero se junta con el de muchos otros inversores en un patrimonio común, que gestiona una sociedad gestora y custodia otra entidad (el depositario o custodio).
    • Cotiza en bolsa. Se compra y se vende durante toda la sesión, al precio del momento, a través de un intermediario (bróker, casa de bolsa o comisionista).
    • Casi siempre sigue un índice. La mayoría son fondos indexados: no intentan ganar al mercado, sino copiarlo. También existen ETF de gestión activa, en los que un gestor elige qué comprar.

    Un poco de historia, según la CNMV (el supervisor de los mercados de valores de España): el origen de los ETF está en la Bolsa de Toronto, que a principios de los años 90 lanzó productos cotizados que replicaban índices; a Europa llegaron en el año 2000 y a España, en 2006. En México, la Bolsa Mexicana de Valores listó el primero en el primer trimestre de 2002.

    Cómo funciona un ETF por dentro

    La cesta y el índice

    El folleto de cada ETF dice qué índice sigue y cómo. Si el índice cambia (entra una empresa, sale otra, o cambia el peso de cada una), el ETF ajusta su cartera para seguir pareciéndose a él. La mayoría publica cada día en su web qué tiene dentro, así que puedes comprobar exactamente qué estás comprando.

    Creación y reembolso: por qué el precio no se dispara

    Aquí está la pieza que casi nadie explica y que hace funcionar el invento. Tú no compras las participaciones al fondo: se las compras a otro inversor en la bolsa. ¿De dónde salen, entonces, las participaciones nuevas cuando hay más demanda? Según la SEC (el regulador de los mercados de Estados Unidos), así:

    1. El ETF firma acuerdos con unas pocas entidades financieras grandes, los llamados participantes autorizados. Normalmente solo ellos pueden tratar directamente con el fondo, y solo en bloques grandes (por ejemplo, 50 000 participaciones de una vez).
    2. Creación: el participante autorizado entrega al fondo una cesta de valores parecida a la cartera del ETF y, a cambio, recibe participaciones nuevas, que luego vende en la bolsa.
    3. Reembolso: es el camino inverso. El participante autorizado compra participaciones en la bolsa, se las devuelve al fondo y recibe a cambio la cesta de valores (o su equivalente en efectivo).

    ¿Para qué sirve esto? Para que el precio del ETF en la bolsa no se aleje mucho de lo que de verdad vale su cartera. Si el ETF cotiza más caro que su cesta, al participante autorizado le compensa crear participaciones nuevas y venderlas; si cotiza más barato, le compensa comprarlas y reembolsarlas. Ese arbitraje (aprovechar una diferencia de precio entre dos mercados) empuja el precio de vuelta hacia su valor.

    Precio en bolsa frente a valor liquidativo

    Un ETF tiene dos precios que conviene distinguir:

    • El valor liquidativo (en inglés, NAV, net asset value; en algunos países se dice valor neto de los activos): lo que vale toda la cartera del fondo, menos sus deudas, dividido entre el número de participaciones. El fondo lo calcula cada día hábil. Durante la sesión, la bolsa o el emisor suelen publicar además un valor liquidativo estimado, que se va actualizando.
    • El precio de mercado: al que tú compras y vendes en la bolsa, que se mueve durante la sesión con la oferta y la demanda.

    Normalmente están muy cerca, gracias al mecanismo anterior. Pero no siempre: si pagas más que el valor liquidativo, compras con prima; si cobras menos al vender, vendes con descuento. La SEC advierte que, aunque el precio suele quedarse cerca del valor liquidativo, puede alejarse de forma significativa, y recuerda que la web de cada ETF publica su historial de primas y descuentos.

    El diferencial de compra y venta

    Como cualquier valor que cotiza, un ETF tiene en cada momento un precio de compra y uno de venta. La diferencia es el spread (diferencial), y es un costo que no aparece en ninguna factura. La SEC lo ilustra así: si un ETF cotiza a 59,50 / 60,00 dólares y compras 200 participaciones a 60 para venderlas en el acto a 59,50, pierdes 100 dólares sin que el mercado se haya movido. Los ETF más negociados suelen tener diferenciales más estrechos. Para controlarlo, mira el diferencial antes de comprar y usa órdenes limitadas (fijas el precio máximo que estás dispuesto a pagar).

    ETF, acción, fondo indexado y fondo de gestión activa

    Son cuatro formas distintas de invertir en bolsa, y la confusión entre ellas es la fuente de muchas malas decisiones. La diferencia clave entre un ETF y un fondo indexado tradicional no está en lo que tienen dentro (pueden seguir exactamente el mismo índice), sino en cómo se compran y se venden.

    Acción ETF Fondo indexado tradicional Fondo de gestión activa
    Qué compras Una parte de una sola empresa Una parte de una cesta, casi siempre la de un índice Una parte de una cesta que copia un índice Una parte de una cartera elegida por un gestor
    Dónde se compra En la bolsa En la bolsa A la gestora, directamente o a través de un banco o comercializador A la gestora o a través de un comercializador (también hay ETF activos)
    A qué precio Al de mercado, en cada momento de la sesión Al de mercado, en cada momento de la sesión Al valor liquidativo del día, que conoces después de dar la orden Al valor liquidativo del día
    Diversificación Ninguna por sí sola Alta si el índice es amplio; baja si es sectorial o temático Alta si el índice es amplio Depende de la cartera
    Gastos del producto Ninguno anual (pagas comisiones al operar) Gasto anual, en general bajo, más comisiones al operar Gasto anual, en general bajo Gasto anual, en general más alto
    De qué depende el resultado De esa empresa Del índice, menos los costos Del índice, menos los costos Del índice que intenta batir y del acierto del gestor

    Un dato real sobre costos: según el Investment Company Institute, la asociación de fondos de Estados Unidos, en 2025 el gasto anual medio (ponderado por patrimonio) fue del 0,14 % en los ETF indexados de acciones y del 0,40 % en los fondos mutuos de acciones (los fondos tradicionales que no cotizan en bolsa). Con 10 000 dólares invertidos, eso son unos 14 dólares al año frente a unos 40, todos los años y sobre todo lo que acumules. Puedes ver cómo se agranda esa diferencia con el tiempo en nuestra calculadora de interés compuesto.

    Y sobre la gestión activa: un fondo activo puede hacerlo mejor que su índice, pero según la propia SEC su resultado depende mucho de la habilidad del gestor, y sus gastos suelen ser más altos. Antes de pagar más, pregunta qué historial tiene frente al índice que dice batir, y después de costos.

    Tipos de ETF

    Que un producto se llame ETF no dice nada de su riesgo. Estos son los tipos principales, de más sencillo a más complejo:

    • De índice amplio. Siguen un mercado entero o una parte grande de él: las grandes empresas de un país, de una región o del mundo. Son los que reparten el riesgo entre más empresas.
    • Sectoriales y temáticos. Se concentran en un sector (tecnología, bancos, energía) o en una idea (inteligencia artificial, ciberseguridad). Su riesgo se parece más al de una apuesta concentrada que al de un índice amplio.
    • De bonos (renta fija). Tienen dentro bonos de Gobiernos o de empresas. Suelen moverse menos que los de acciones, pero su precio baja cuando suben los tipos de interés, y pueden sufrir si los emisores no pagan.
    • De dividendos. Siguen índices de empresas que reparten dividendos altos o crecientes. Ojo: un dividendo alto puede venir de un precio que ha caído, y estos índices pueden acabar concentrados en pocos sectores. Te lo explicamos en nuestra guía de dividendos, que también cubre la diferencia entre ETF de distribución y de acumulación.
    • De materias primas. Dan exposición al oro, al petróleo o a los cereales (en el glosario, commodities). Muchos no compran la materia prima, sino contratos de futuros, y la CFTC, el regulador de futuros de Estados Unidos, advierte que su valor puede no seguir el precio de la materia prima con el tiempo, porque los contratos vencen y hay que renovarlos. En Europa, muchos productos de materias primas ni siquiera son fondos: son ETC, títulos de deuda de un emisor que, si quiebra, puede no devolverte el dinero. Lee bien qué compras.
    • Apalancados e inversos. Los apalancados buscan multiplicar (por dos o por tres) el movimiento diario de un índice; los inversos buscan el movimiento contrario. Son tan distintos de los demás que tienen su propio apartado justo debajo.
    • De una sola acción. Existen ETF que siguen una única acción. La SEC recuerda que no todos los ETF están diversificados: este es el caso extremo.

    ETF apalancados e inversos: no sirven para mantener

    Esta es la advertencia más importante de la página. La mayoría de los ETF apalancados e inversos se reajustan cada día: están diseñados para cumplir su objetivo en una sola sesión, no a lo largo de semanas o meses. La SEC lo dice sin rodeos en su boletín para inversores: su resultado en periodos más largos puede diferir mucho del múltiplo prometido, puede exponerte a pérdidas importantes y repentinas, el efecto se agrava cuando el mercado está volátil y, en general, no son adecuados para quien compra y mantiene. FINRA, el autorregulador de los intermediarios de Estados Unidos, fue más allá en su aviso 09-31: los ETF apalancados e inversos que se reajustan a diario suelen ser inadecuados para inversores minoristas que piensen mantenerlos más de una sesión.

    El ejemplo hipotético de la SEC, en cifras redondas:

    Índice ETF que busca el doble del movimiento diario
    Punto de partida 1000 1000
    Día 1: el índice cae 100 puntos 900 800 (cae el doble, en proporción)
    Día 2: el índice sube hasta 990 990 960 (sube el doble, en proporción)
    Resultado en dos días Pierde 10 Pierde 40: cuatro veces más, no el doble

    El ETF hizo cada día exactamente lo que prometía y, aun así, en dos días perdió cuatro veces lo que el índice. Con el tiempo y con un mercado que sube y baja, esa distancia puede crecer mucho. Por eso no son una forma «mejorada» de invertir en un índice: son herramientas especializadas de corto plazo, con el riesgo del apalancamiento añadido.

    Cómo elegir un ETF: siete cosas que mirar

    Todo lo que sigue está en dos documentos que cada ETF publica gratis: el folleto y, en la Unión Europea, el documento de datos fundamentales (en inglés, KID), una ficha de tres páginas como máximo. En Estados Unidos, el equivalente corto es el folleto resumido (summary prospectus).

    1. El índice que sigue

    Antes que el costo, lo primero es qué tiene dentro. Dos ETF «de Estados Unidos» pueden seguir índices muy distintos: las 500 grandes empresas, solo las tecnológicas o miles de empresas de todos los tamaños. Mira cuántos valores tiene, qué peso tienen los diez mayores y en qué sectores y países está.

    2. El TER o gasto anual

    El TER (en inglés, total expense ratio; también lo verás como gastos corrientes o expense ratio) es el porcentaje del patrimonio que el fondo se cobra cada año por gestionarse: gestión, depósito y otros gastos. No te llega ninguna factura: se descuenta poco a poco del valor liquidativo. Entre ETF que siguen el mismo índice, es la primera diferencia a comparar, porque es la única cierta: lo que cobra el fondo se paga siempre, suba o baje.

    El TER no lo incluye todo. Aparte pagas, a tu intermediario, la comisión por comprar y vender, el cambio de moneda si compras en otra divisa y, en algunos casos, la custodia. Y pagas el diferencial de compra y venta.

    3. La diferencia de seguimiento

    Un ETF nunca copia su índice a la perfección: tiene gastos, tarda en reinvertir los dividendos y tiene que comprar y vender cuando el índice cambia. La Autoridad Europea de Valores y Mercados (ESMA) distingue dos medidas:

    • La diferencia de seguimiento (tracking difference): la distancia entre lo que hizo el fondo en un año y lo que hizo el índice. Es la que más se nota en tu bolsillo. Si el fondo se queda por detrás del índice bastante más de lo que cobra de TER, hay costos o problemas que el TER no cuenta.
    • El error de seguimiento (tracking error): cuánto oscila esa diferencia. Uno bajo indica que el fondo sigue al índice de forma estable.

    En la Unión Europea, las directrices de ESMA piden a los fondos UCITS que replican un índice que informen de las dos en su informe anual.

    4. Réplica física o sintética

    • Física: el fondo compra las acciones del índice (todas o una muestra representativa). Es la más fácil de entender.
    • Sintética: el fondo no compra las acciones del índice, sino que firma un contrato de derivados (un swap) con una entidad financiera que se compromete a pagarle lo que haga el índice. Según la CNMV, esto añade un riesgo de contraparte: que esa entidad no pueda pagar. El folleto del fondo explica con quién firma esos contratos y qué garantías recibe.

    Ninguna es mejor en todo. Lo importante es saber cuál tiene tu ETF: lo dicen el nombre o el documento de datos fundamentales.

    5. Tamaño y liquidez

    Un ETF que no atrae dinero puede acabar cerrando, y uno poco negociado suele tener diferenciales más amplios. Pero ojo con un error común: la liquidez de un ETF depende sobre todo de la de lo que tiene dentro, no solo de cuántas participaciones se negocian al día. La CNMV lo dice así: la liquidez de los activos a los que da exposición el ETF determina su riesgo de liquidez.

    6. El domicilio: ETF de EE. UU. o ETF UCITS

    El domicilio es el país donde está constituido el fondo, y decide qué normas lo rigen, quién puede comprarlo y cómo tributa. No es lo mismo que el mercado en el que invierte: hay ETF domiciliados en Irlanda que invierten en empresas de Estados Unidos.

    • ETF domiciliados en Estados Unidos. Registrados ante la SEC y sujetos a las normas estadounidenses.
    • ETF UCITS. UCITS es el marco europeo de fondos armonizados (la Directiva 2009/65/CE): reglas comunes de diversificación, custodia e información, válidas en toda la Unión Europea. Según las directrices de ESMA, un ETF de este tipo debe llevar las palabras «UCITS ETF» en su nombre y en sus documentos, así que es fácil reconocerlo.

    Por qué desde España (y el resto de la UE) normalmente no puedes comprar ETF de Estados Unidos. El Reglamento europeo PRIIPs (n.º 1286/2014) obliga a que, antes de que un producto de inversión empaquetado como un ETF se ponga a disposición de inversores minoristas, su productor elabore y publique un documento de datos fundamentales (artículo 5), y a que quien te lo vende te lo entregue con tiempo antes de la compra (artículo 13). La CNMV aclara que esto vale también para los productos de países de fuera de la UE y recuerda que, además, un ETF gestionado fuera de la UE necesita autorización expresa de la CNMV para venderse a inversores no profesionales en España. Los ETF de Estados Unidos se rigen por normas estadounidenses, que no exigen ese documento europeo; si la gestora no lo ha elaborado, tu bróker no puede vendértelo como minorista. Por eso, desde España se invierte en los mismos mercados a través de ETF UCITS. La norma no se aplica a quien está clasificado como cliente profesional, una categoría con requisitos estrictos que, además, te quita protecciones.

    7. Distribución o acumulación, y la moneda

    Un ETF de distribución te paga los dividendos que cobra; uno de acumulación los reinvierte dentro del fondo. Cambia cuándo pagas impuestos, y lo explicamos con detalle en nuestra guía de dividendos. Mira también la moneda: un ETF puede cotizar en euros e invertir en empresas que cotizan en dólares. La moneda de cotización no te protege del riesgo de divisa; lo que manda es la moneda de lo que el fondo tiene dentro, salvo que el ETF esté cubierto (en inglés, hedged) frente a la divisa.

    Invertir en el S&P 500 con un ETF

    Es una de las búsquedas más frecuentes y sirve para juntar todo lo anterior. El S&P 500 agrupa unas 500 grandes empresas de Estados Unidos, y hay ETF que lo replican en distintas versiones: domiciliados en Estados Unidos o en versión UCITS para Europa, y en Latinoamérica llegan a través del SIC, de los CEDEAR o del Mercado Global Colombiano (pregunta a tu intermediario cuáles tiene disponibles). Si siguen el mismo índice, tienen dentro, en esencia, lo mismo; lo que cambia es el costo, el domicilio, la moneda, si reparten o acumulan dividendos y lo que te cobra tu intermediario. Compara esas cosas, no el nombre de la gestora.

    Y una precisión que pocas guías hacen: un índice «de 500 empresas» no reparte tu dinero en 500 partes iguales. El S&P 500 pondera por tamaño en bolsa, de modo que las empresas más grandes pesan más. Según la cartera publicada por un ETF que replica el índice, a 1 de octubre de 2026:

    Empresa Peso en el S&P 500
    Nvidia 8,5 %
    Apple 7,3 %
    Microsoft 5,8 %
    Alphabet (las dos clases de acción juntas) 5,4 %
    Amazon 3,7 %
    Las diez mayores empresas, juntas alrededor del 40 %
    Las otras cerca de 490 alrededor del 60 %

    Es decir: de cada 10 dólares que pones en el índice, unos 4 van a diez empresas, varias de ellas ligadas al mismo tema, la tecnología y la inteligencia artificial. Si además tienes acciones sueltas de esas empresas, tu exposición real es mayor de lo que parece. Lo vemos con un caso concreto en nuestra página sobre las acciones de Nvidia. Los pesos cambian cada día: este dato describe una fecha, no una tendencia.

    Cómo comprar un ETF desde tu país

    El proceso es el de cualquier valor: abrir cuenta en un intermediario autorizado, depositar el dinero, buscar el ETF por su código y dar una orden. Qué regulador comprueba a tu intermediario y qué te protege si quiebra está en nuestra guía cómo invertir en la bolsa de valores desde cero. Aquí va lo específico de los ETF:

    Dónde vives Cómo se compran ETF habitualmente Lo que debes saber
    España ETF UCITS, a través de un bróker o un banco Como minorista, normalmente no puedes comprar ETF domiciliados en EE. UU. (PRIIPs)
    México ETF extranjeros en el SIC y ETF locales (TRAC) en la bolsa, a través de una casa de bolsa Se operan en pesos mexicanos
    Argentina CEDEAR de ETF en BYMA, a través de un agente registrado en la CNV Cada CEDEAR equivale a una fracción del ETF original, según su ratio
    Colombia ETF extranjeros en el Mercado Global Colombiano, a través de una comisionista de bolsa Se negocian en pesos colombianos
    Puerto Rico y EE. UU. ETF de EE. UU., directamente en un bróker registrado Comprueba al bróker en BrokerCheck (FINRA)

    España: ETF UCITS

    Compras ETF UCITS (con esas palabras en el nombre) a través de una entidad autorizada que puedes comprobar en los registros de la CNMV. Un detalle propio de España, según la CNMV: los ETF no admiten traspasos, es decir, no puedes pasar de un ETF a otro sin pagar impuestos por la ganancia, como sí permiten los fondos de inversión tradicionales. Si piensas cambiar de producto a menudo, eso pesa a favor de los fondos indexados tradicionales. La fiscalidad de los dividendos, en nuestra guía de dividendos.

    México: el SIC y los TRAC

    A través de una casa de bolsa autorizada por la CNBV puedes comprar en pesos ETF extranjeros listados en el SIC (Sistema Internacional de Cotizaciones), sin abrir cuenta fuera del país. Además, en la bolsa hay ETF mexicanos, que allí se llaman TRAC (Títulos Referenciados a Acciones): según la BMV, certificados que representan el patrimonio de un fideicomiso que mantiene una cesta de acciones y efectivo para replicar un índice. Pregunta a tu casa de bolsa qué ETF del SIC tiene disponibles y qué te cobra por operarlos.

    Argentina: CEDEAR de ETF

    Un CEDEAR de ETF es un certificado que cotiza en BYMA y representa participaciones de un ETF que cotiza fuera, según un ratio de conversión propio de cada uno. Se compra a través de un agente registrado en la CNV, en pesos o en dólares, y BYMA indica que los dividendos de los CEDEAR se pagan en dólares. BYMA ha ido ampliando la lista y, entre los CEDEAR de ETF que incorporó en septiembre de 2025, hay uno que busca triplicar el movimiento diario de un índice: un ETF apalancado. Que algo cotice en tu bolsa local no lo hace sencillo; aplica la advertencia de más arriba.

    Colombia: el Mercado Global Colombiano

    En el Mercado Global Colombiano (MGC) de la Bolsa de Valores de Colombia se negocian acciones y ETF extranjeros en pesos colombianos, con las reglas del mercado local y a través de una sociedad comisionista de bolsa, sin cuenta en el exterior. Hay ETF domiciliados en Estados Unidos y también ETF UCITS: en septiembre de 2026, la bvc inscribió siete de una gestora internacional, domiciliados en Irlanda. La propia bolsa recuerda que inscribir un valor no es una garantía sobre su calidad ni sobre la solvencia del emisor. Al invertir en pesos en un activo en dólares, asumes el riesgo de la divisa.

    Puerto Rico e hispanos en Estados Unidos

    Compras ETF domiciliados en Estados Unidos directamente, en un bróker registrado ante la SEC y miembro de FINRA, que puedes comprobar en BrokerCheck. Revisa también si tienes acceso a una cuenta de retiro con ventajas fiscales, como el plan de tu empleador o una IRA (cuenta individual de retiro); lo explicamos en la guía de la bolsa. En Puerto Rico, la fiscalidad local tiene reglas propias: consúltala con un asesor.

    Desde otros países de Latinoamérica

    Si abres cuenta en un bróker internacional, lo habitual es poder comprar ETF de Estados Unidos entregando el formulario W-8BEN (más sobre la retención de dividendos en nuestra guía de dividendos). Un punto que casi nadie menciona: según el IRS (la agencia tributaria de EE. UU.), las acciones de sociedades constituidas en Estados Unidos cuentan como bienes situados allí a efectos del impuesto federal sobre sucesiones, y si al fallecer un extranjero no residente esos bienes superan los 60 mil dólares, sus herederos tienen que presentar declaración. Si tienes una cartera relevante en valores de Estados Unidos, pregunta a un asesor fiscal si esto te afecta y si tu país tiene convenio sobre sucesiones con Estados Unidos.

    Los riesgos de un ETF

    • Riesgo de mercado. El principal y el que más se olvida. Un ETF de acciones baja cuando bajan las acciones que tiene dentro, a veces mucho y durante años. La SEC lo recuerda: los ETF no están garantizados ni asegurados por ningún organismo público, y puedes perder parte o todo lo invertido.
    • Concentración. Un índice amplio puede estar muy concentrado en pocas empresas o en un solo sector, como muestra la tabla del S&P 500. Un ETF sectorial o temático lo está por definición.
    • Riesgo de divisa. Si el ETF invierte en dólares y tu moneda es otra, ganas o pierdes también por el tipo de cambio, aunque compres en tu moneda.
    • Liquidez, primas y descuentos. En momentos de tensión, o en ETF que invierten en activos poco negociados, el precio en bolsa puede alejarse de su valor liquidativo y el diferencial puede ensancharse justo cuando quieres vender.
    • Contraparte. En los ETF sintéticos, depende en parte de la entidad con la que firmó el contrato de derivados; en los ETC y ETN, del emisor del título.
    • Productos complejos. Apalancados, inversos, de una sola acción, de futuros de materias primas o de volatilidad: se llaman ETF o cotizan igual, pero se comportan de forma muy distinta a un índice amplio.
    • Cierre del ETF. Un ETF que no atrae dinero puede liquidarse. Normalmente recibes en efectivo el valor de tu parte, pero en una fecha que no elegiste y, según tu país, eso puede contar como una venta a efectos fiscales.

    Preguntas frecuentes sobre los ETF

    ¿Qué es mejor, un ETF o un fondo indexado?

    Si siguen el mismo índice, tienen dentro lo mismo: la diferencia está en los costos, la fiscalidad y la forma de comprar. El ETF se compra en bolsa al precio del momento y suele tener gastos anuales bajos, pero pagas comisión de intermediario y diferencial al operar. El fondo indexado tradicional se compra al valor liquidativo del día y, en España, permite traspasos sin pagar impuestos, algo que los ETF no admiten. En Estados Unidos, según la SEC, los ETF suelen repartir menos ganancias de capital y pueden resultar más eficientes en impuestos en cuentas sin ventajas fiscales. Lo que mejor encaje depende de tu país, de tu intermediario y de cómo vayas a invertir; no hay una respuesta universal.

    ¿Cuánto dinero necesito para comprar un ETF?

    Lo que cueste una participación, más la comisión. Algunos intermediarios permiten comprar fracciones de participación, y en Argentina un CEDEAR de ETF ya es una fracción del original. Con importes pequeños, fíjate sobre todo en la comisión fija por operación: si cobra lo mismo por comprar 50 que por comprar 5000, tu inversión empieza en pérdida.

    ¿Los ETF pagan dividendos?

    Los de distribución, sí: te pagan periódicamente los dividendos que cobran de las empresas que tienen dentro. Los de acumulación los reinvierten y no te pagan nada en efectivo. En los dos casos los dividendos existen; cambia dónde acaban y cuándo tributan. Lo explicamos en nuestra guía de dividendos.

    ¿Qué es el TER?

    El gasto anual del fondo, expresado como un porcentaje de su patrimonio. Con un TER del 0,20 % y 10 000 dólares invertidos, pagas unos 20 dólares al año, descontados del valor del fondo, no en una factura aparte. No incluye la comisión de tu intermediario, el cambio de moneda ni el diferencial.

    ¿Los ETF son seguros?

    No en el sentido de garantizados: su valor sube y baja con lo que tienen dentro, y ningún fondo de garantía cubre esas caídas. Lo que sí está protegido es la estructura: el dinero del fondo no es de la gestora, y lo custodia otra entidad. Su riesgo real depende del tipo: un ETF de un índice amplio y uno apalancado de una sola acción no tienen nada que ver.

    ¿Qué pasa si quiebra la gestora del ETF?

    El fondo no se hunde con ella. En España, la ley de instituciones de inversión colectiva define los fondos como patrimonios separados de la gestora; si la gestora entra en concurso, el fondo no se disuelve: la gestora deja de gestionarlo y se sustituye por otra, algo que la CNMV puede acordar. Y si quiebra el depositario, el efectivo y los valores del fondo no pueden usarse para pagar a sus acreedores. En Estados Unidos, la ley de sociedades de inversión obliga a los fondos a mantener sus valores bajo custodia de un banco u otra entidad cualificada. Nada de esto te protege de las caídas de precio de lo que el ETF tiene dentro.

    ¿Puedo comprar ETF de Estados Unidos desde España?

    Como inversor minorista, normalmente no. El Reglamento europeo PRIIPs exige que tengas un documento de datos fundamentales antes de comprar, y los ETF de Estados Unidos, regidos por normas estadounidenses, no están obligados a elaborarlo. La alternativa habitual son los ETF UCITS, que siguen los mismos índices y llevan «UCITS ETF» en el nombre.

    ¿Un ETF es lo mismo que invertir en el índice?

    Casi, pero no exactamente. El ETF obtiene lo que hace el índice menos sus gastos, menos lo que pierde por no poder copiarlo a la perfección (la diferencia de seguimiento), y tú pagas además la comisión y el diferencial al comprar y al vender. Y en ningún caso hay una rentabilidad garantizada: lo que un índice haya hecho en el pasado no tiene por qué repetirse.


    Para seguir aprendiendo. En la Academia de Ballad tienes material gratuito pensado para empezar desde cero: el Trading Lab 01, el glosario con cada término explicado en llano y la calculadora de interés compuesto, donde puedes ver cuánto se llevan los costos con los años. Y si quieres una herramienta para pensar antes de comprar, descarga gratis la Lista de la Mesa: una hoja en PDF con las preguntas que nos hacemos antes de abrir cualquier posición. Te llega por correo, acompañada de una serie corta de correos sobre contenido de la Academia; te das de baja cuando quieras.

    Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.

    Las empresas, bolsas y productos citados se usan solo para explicar cómo funcionan los ETF, no como recomendación de compra o venta de ningún ETF, gestora o intermediario. Pesos del S&P 500 a 1 de octubre de 2026; normativa y datos de reguladores consultados el 5 de octubre de 2026. Las normas cambian: confírmalas siempre con la fuente oficial o con un asesor antes de decidir.

    Fuentes:
    boletín sobre ETF: creación, reembolso, primas, descuentos y diferencial (SEC, Investor.gov) ·
    fondos mutuos frente a ETF (SEC, Investor.gov) ·
    qué es un ETF y sus riesgos (SEC, Investor.gov) ·
    ETF apalancados e inversos (SEC, Investor.gov, 29 de agosto de 2023) ·
    aviso 09-31 sobre ETF apalancados e inversos (FINRA, 11 de junio de 2009) ·
    productos cotizados de materias primas (CFTC) ·
    ETF, ETC y ETN (Deutsche Börse) ·
    guía de los fondos cotizados (CNMV) ·
    guía rápida de los ETF: réplica, contraparte, fiscalidad y traspasos (CNMV) ·
    Reglamento PRIIPs, artículos 5 y 13 (BOE) ·
    preguntas y respuestas sobre PRIIPs (CNMV) ·
    directrices sobre ETF y otras cuestiones UCITS (ESMA) ·
    Ley 35/2003 de Instituciones de Inversión Colectiva, artículos 3, 53 y 64 bis (BOE) ·
    custodia de los valores de los fondos, 15 U.S.C. § 80a-17(f) ·
    gastos medios de fondos y ETF en 2025 (Investment Company Institute) ·
    cartera diaria de un ETF que replica el S&P 500, 1 de octubre de 2026 (State Street) ·
    el SIC (BMV) ·
    qué son los TRAC (BMV) ·
    CEDEAR (BYMA) ·
    nuevos CEDEAR de ETF, 29 de septiembre de 2025 (BYMA) ·
    Mercado Global Colombiano ·
    la bvc inscribe ETF UCITS en el Mercado Global Colombiano, septiembre de 2026 (Valora Analitik) ·
    BrokerCheck (FINRA) ·
    impuesto sobre sucesiones de no residentes (IRS).

  • Dividendos: qué son, cómo funcionan, cuándo se cobran y cuánto se retiene en España, México, Puerto Rico y Latinoamérica

    Dividendos: qué son, cómo funcionan, cuándo se cobran y cuánto se retiene en España, México, Puerto Rico y Latinoamérica

    Dividendos: las cuatro fechas del dividendo trimestral de Nvidia de 2026 (anuncio el 26 de agosto, fecha ex-dividendo y de registro el 10 de septiembre, pago el 1 de octubre) y la retención de Estados Unidos sobre dividendos según el país: 15 % en España, 10 % en México y 30 % sin convenio.

    Un dividendo es la parte de sus beneficios que una empresa reparte en dinero (o en acciones nuevas) entre sus accionistas, a tanto por acción. Lo decide la propia empresa, no es obligatorio y puede subirlo, recortarlo o suprimirlo; para cobrarlo tienes que haber comprado la acción antes de la fecha ex-dividendo, y casi siempre lo recibes con un impuesto ya retenido.

    Esta es nuestra página de referencia sobre los dividendos: cómo funcionan, las cuatro fechas que deciden quién cobra, cómo se calcula lo que rinden, qué tipos hay, qué pasa en los ETF y, sobre todo, cuánto se retiene y cómo tributan si vives en España, México, Puerto Rico, Argentina, Colombia o República Dominicana. Cada dato tiene su fuente oficial y su fecha al final del artículo. Lo que no hemos podido verificar en una fuente oficial no lo damos: te decimos a qué organismo preguntar.

    Qué es un dividendo y de dónde sale

    Cuando compras una acción, te conviertes en socio de la empresa, aunque sea en una proporción mínima. Si la empresa gana dinero, puede hacer tres cosas con él: reinvertirlo en el negocio, guardarlo o devolverlo a sus socios. El dividendo es la forma más directa de devolverlo: un pago a tanto por acción. Si una empresa reparte 0,50 dólares por acción y tú tienes 200 acciones, te corresponden 100 dólares brutos (antes de impuestos).

    • Quién lo decide. En las empresas de Estados Unidos lo declara el consejo de administración, normalmente cada trimestre. En España y en Latinoamérica la junta o asamblea de accionistas aprueba el reparto de los beneficios del año, y el consejo puede adelantar pagos «a cuenta» durante el ejercicio.
    • De dónde sale. De los beneficios y, en la práctica, de la caja: un dividendo se paga con dinero real, no con beneficio contable. Por eso una empresa con beneficios pero sin caja (o con mucha deuda que pagar) puede verse obligada a recortarlo.
    • No es una obligación. Un dividendo pasado no garantiza el siguiente. La empresa puede subirlo, mantenerlo, recortarlo o suspenderlo. Más abajo verás un caso real.

    Las cuatro fechas de un dividendo (con un ejemplo real)

    Todo dividendo tiene cuatro fechas. Dos de ellas deciden quién cobra, y la que más confunde es la fecha ex-dividendo.

    1. Fecha de anuncio (o de declaración): la empresa comunica cuánto pagará y cuándo.
    2. Fecha ex-dividendo: desde ese día, la acción cotiza sin derecho al próximo dividendo. Si compras ese día o después, el dividendo lo cobra el vendedor; si compras antes, lo cobras tú.
    3. Fecha de registro: el día en que la empresa mira su registro de accionistas para saber a quién pagar.
    4. Fecha de pago: el día en que el dinero llega a las cuentas de los accionistas.

    Este es el último dividendo de Nvidia, tal como lo anunció la empresa en su comunicado de resultados ante la SEC (el regulador de los mercados de Estados Unidos):

    Fecha Día Qué pasó
    Anuncio Miércoles 26 de agosto de 2026 Nvidia anuncia un dividendo de 0,25 dólares por acción
    Ex-dividendo Jueves 10 de septiembre de 2026 Quien compra desde este día ya no cobra este dividendo
    Registro Jueves 10 de septiembre de 2026 Nvidia toma nota de quién es accionista
    Pago Jueves 1 de octubre de 2026 Los accionistas reciben 0,25 dólares por acción

    En la práctica: para cobrar este dividendo había que comprar como tarde el miércoles 9 de septiembre. Y quien vendió el 10 de septiembre o después lo cobró igualmente el 1 de octubre, aunque ese día ya no tuviera la acción.

    ¿Por qué la fecha ex-dividendo y la de registro coinciden? Porque desde el 28 de mayo de 2024 las compraventas de acciones en Estados Unidos se liquidan en un día hábil (lo que se llama «T+1»): quien compra el día ex-dividendo ya no llega a tiempo de figurar en el registro. Según la guía de la SEC para inversores, en Estados Unidos la fecha ex-dividendo suele ser la misma que la de registro (o el día hábil anterior si la de registro cae en fin de semana).

    En Europa la cuenta es distinta, porque hoy las operaciones se liquidan en dos días hábiles. Un ejemplo de España: para el dividendo complementario que Iberdrola pagó en julio de 2026, según el calendario que la empresa comunicó a la CNMV (el supervisor español), el último día para comprar con derecho fue el viernes 3 de julio, la fecha ex-dividendo el lunes 6, la de registro el martes 7 y el pago en efectivo el lunes 27. La Unión Europea pasará también a liquidar en un día hábil el 11 de octubre de 2027, así que estas distancias cambiarán. La regla que no cambia: mira siempre la fecha ex-dividendo que publica la empresa y compra antes de ella.

    Qué le pasa al precio el día ex-dividendo

    Aquí está lo que muchas guías no dicen: el dividendo no es dinero gratis. Cuando una empresa paga, sale caja de la empresa y entra en tu cuenta; la empresa vale, en principio, lo mismo menos lo que ha pagado. Por eso, el día ex-dividendo el precio de la acción tiende a bajar más o menos en el importe del dividendo. La propia SEC lo advierte: con un dividendo significativo, el precio puede caer en esa cantidad en la fecha ex-dividendo.

    En los dividendos pequeños no lo verás a simple vista: los 0,25 dólares de Nvidia son alrededor de una décima parte del 1 % de su precio, mucho menos de lo que la acción se mueve en un día normal. Pero la lógica es la misma. Comprar justo antes de la fecha ex-dividendo «para cobrar» no te hace ganar nada por sí solo: cobras el dividendo, la acción vale aproximadamente eso menos y, encima, pagas impuestos por lo cobrado.

    Cuánto rinde un dividendo: rentabilidad y tasa de reparto

    La rentabilidad por dividendo

    La rentabilidad por dividendo (en inglés, dividend yield) es el dividendo de un año dividido entre el precio de la acción. Sirve para comparar cuánto paga una acción en relación con lo que cuesta.

    Rentabilidad por dividendo = dividendo anual por acción ÷ precio de la acción × 100

    Dos ejemplos con datos reales al cierre del viernes 2 de octubre de 2026:

    Empresa Dividendo trimestral Dividendo anual Precio al cierre Rentabilidad
    Coca-Cola 0,53 dólares 2,12 dólares 85,65 dólares 2,12 ÷ 85,65 = 2,5 %
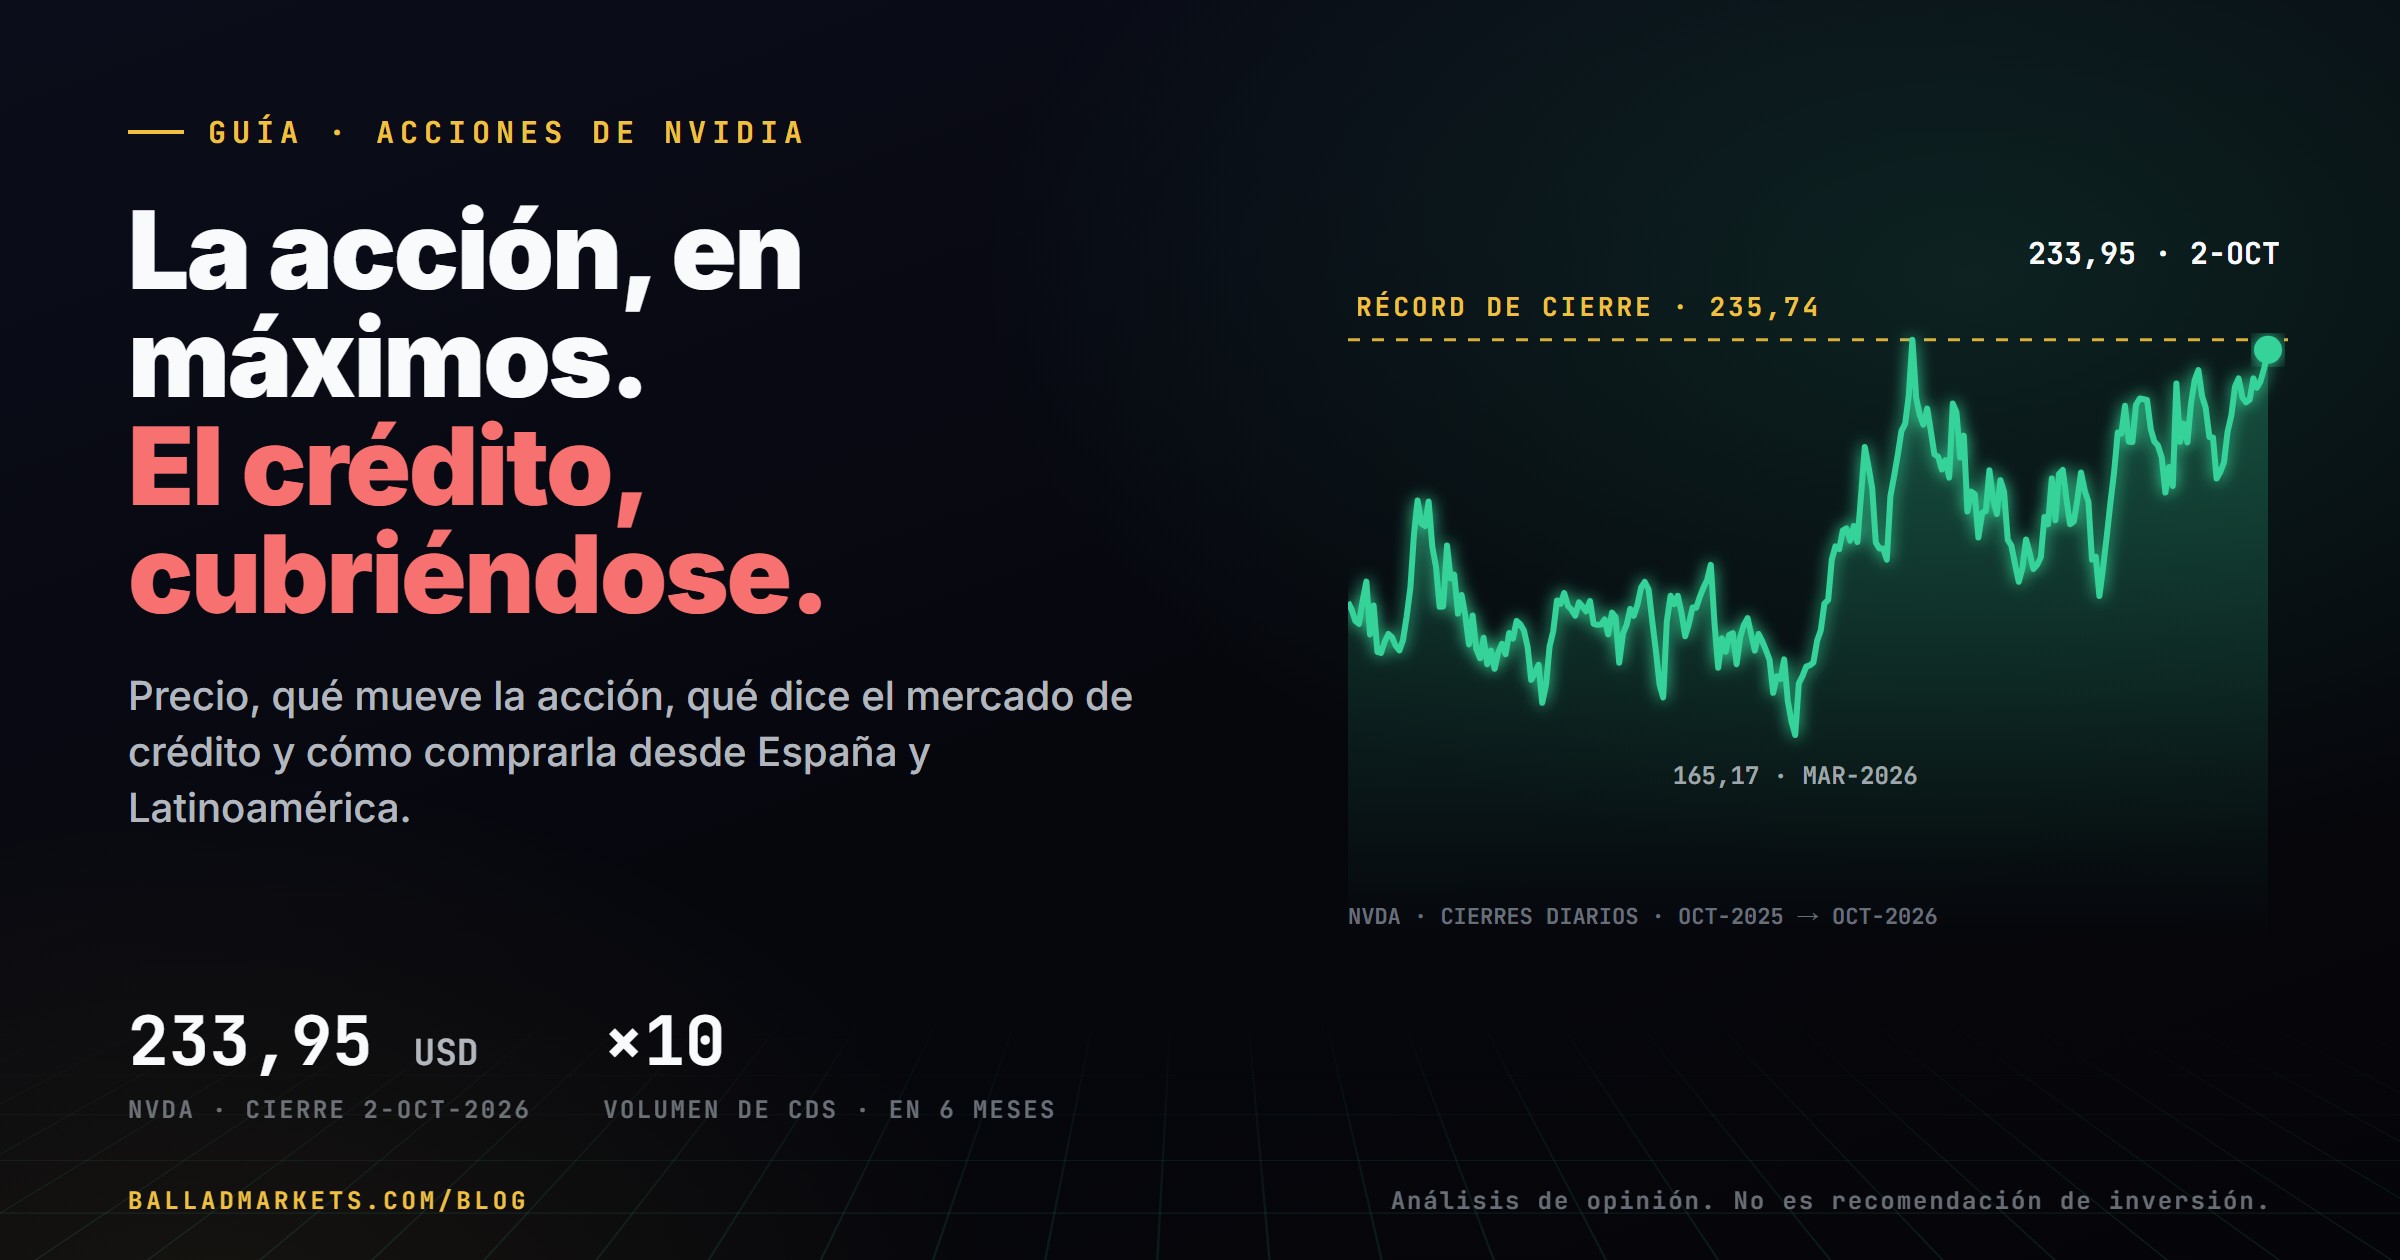
    Nvidia 0,25 dólares 1,00 dólar 233,95 dólares 1,00 ÷ 233,95 = 0,4 %

    Dos cosas para leerla bien. Primera: la rentabilidad cambia cada día, porque cambia el precio; si la acción cae, la rentabilidad sube aunque la empresa pague lo mismo (volveremos a esto en la trampa del dividendo alto). Segunda: es un dato bruto, antes de impuestos y retenciones, y no incluye lo que la acción suba o baje. Una acción puede pagar un 5 % al año y hacerte perder un 20 %.

    La tasa de reparto (payout)

    La tasa de reparto (en inglés, payout ratio) es la parte del beneficio que la empresa dedica a dividendos:

    Tasa de reparto = dividendos ÷ beneficio neto × 100

    Un ejemplo sencillo, ilustrativo: si una empresa gana 4 dólares por acción y paga 2, su tasa de reparto es del 50 %: reparte la mitad y se queda la otra mitad para crecer, pagar deuda o protegerse en un mal año. Un dato real: en el trimestre de mayo a julio de 2026, Nvidia pagó unos 6,0 mil millones de dólares en dividendos con un beneficio neto de 59,7 mil millones, alrededor del 10 %.

    Cuanto más cerca esté la tasa de reparto del 100 %, menos margen tiene la empresa si los beneficios caen. Por encima del 100 %, la empresa paga más de lo que gana: lo cubre con caja acumulada, con deuda o vendiendo activos, y eso no puede durar para siempre.

    Dividendos frente a recompras de acciones

    Repartir dividendos no es la única forma de devolver dinero al accionista. La otra es la recompra de acciones: la empresa compra sus propias acciones en bolsa y las retira, de modo que cada acción que queda representa una parte algo mayor del negocio. Muchas empresas de Estados Unidos prefieren recomprar, porque es más flexible: un dividendo, una vez fijado, el mercado espera que se mantenga; una recompra se puede frenar sin tanto ruido.

    Nvidia es un buen ejemplo: en ese mismo trimestre destinó unos 19,7 mil millones de dólares a recomprar acciones y unos 6,0 mil millones a dividendos. Por eso su rentabilidad por dividendo es tan baja (lo explicamos en nuestra página sobre las acciones de Nvidia): la mayor parte de lo que devuelve no llega en forma de dividendo.

    Tipos de dividendo

    • En efectivo. El más habitual: dinero en tu cuenta, a tanto por acción.
    • En acciones. En vez de dinero, recibes acciones nuevas. En España es frecuente el llamado scrip dividend o dividendo flexible: la empresa da a cada accionista unos derechos y este elige entre recibir acciones nuevas, vender los derechos en bolsa o cobrar en efectivo. Así funcionó, por ejemplo, el dividendo complementario de Iberdrola de julio de 2026 dentro de su sistema «Iberdrola Retribución Flexible». Cada opción puede tributar de forma distinta: consulta el tratamiento fiscal en tu país antes de elegir.
    • A cuenta y complementario. En España la ley permite que la junta o el consejo adelanten cantidades «a cuenta» del dividendo durante el año, siempre que la empresa acredite que tiene liquidez suficiente. Por eso muchas cotizadas españolas reparten el beneficio de un año en dos o más pagos: uno o varios a cuenta y uno «complementario», que aprueba la junta de accionistas con las cuentas del ejercicio (el de Iberdrola de julio de 2026 era el complementario de 2025).
    • Extraordinario. Un pago puntual, fuera de la política habitual, normalmente cuando la empresa tiene caja de sobra. Por ejemplo, Costco anunció el 14 de diciembre de 2023 un dividendo extraordinario de 15 dólares por acción, unos 6,7 mil millones de dólares en total, pagado el 12 de enero de 2024. Un extraordinario no se repite por definición: no lo cuentes al calcular la rentabilidad habitual.

    Con qué frecuencia se pagan

    Depende del mercado y de cada empresa:

    • Estados Unidos: lo habitual es el pago trimestral, cuatro veces al año. Así pagan, por ejemplo, Coca-Cola, Nvidia, Alphabet y Meta.
    • España: muchas cotizadas reparten en dos o más pagos al año (a cuenta y complementario), aunque cada empresa fija su calendario.
    • Latinoamérica: en general, la asamblea de accionistas aprueba una vez al año el reparto de los beneficios y puede fijar que se pague en una o varias cuotas. En Colombia, por ejemplo, el Código de Comercio exige que, si la asamblea no reúne una mayoría del 78 %, se reparta al menos el 50 % de las utilidades líquidas, y que lo repartido se pague en dinero dentro del año siguiente a su aprobación.

    Para una empresa concreta, la fuente fiable es su web de relación con inversores o los comunicados que presenta ante el regulador de su país.

    Dividendos en ETF y fondos: distribución o acumulación

    Un ETF o un fondo indexado que replica un índice cobra los dividendos de todas las empresas que tiene dentro. Con ellos puede hacer dos cosas, y es una de las decisiones más importantes al elegir uno:

    De distribución (o de reparto) De acumulación (o de capitalización)
    Qué hace con los dividendos Te los paga periódicamente Los reinvierte dentro del fondo
    Qué ves en tu cuenta Pagos en efectivo de vez en cuando Ningún pago: el valor de cada participación crece
    Cuándo pagas impuestos (en general) Cada vez que cobras Normalmente, al vender
    Para quién suele tener sentido Quien quiere ingresos periódicos Quien quiere que el dinero crezca y no necesita cobrar

    Muchos fondos ofrecen las dos versiones (o «clases») sobre el mismo índice; lo verás en el nombre o en el documento de datos fundamentales del fondo. Un matiz para España: según la guía fiscal de la CNMV de enero de 2026, los dividendos de un fondo de reparto tributan en la base del ahorro el año en que se cobran, con una retención del 19 %, y los traspasos sin impuestos entre fondos no se aplican a los ETF. Los ETF de acumulación difieren el impuesto hasta la venta, pero no lo eliminan.

    Impuestos sobre los dividendos, país por país

    Es lo que más se busca y lo que peor se explica. Cuando cobras un dividendo de una empresa de otro país, normalmente se cobra impuesto dos veces: primero en el país de la empresa, que retiene una parte antes de pagarte (la «retención en origen»), y después en tu país, donde declaras el dividendo. Los convenios para evitar la doble imposición existen precisamente para limitar ese doble cobro.

    Paso 1: lo que retiene Estados Unidos

    La mayoría de quienes invierten desde España o Latinoamérica compran acciones de Estados Unidos, así que empezamos por ahí. Según el IRS (la agencia tributaria de EE. UU.):

    • La retención general a no residentes es del 30 % sobre los dividendos de empresas estadounidenses.
    • Puede ser menor si tu país de residencia tiene un convenio fiscal con Estados Unidos.
    • Para que se aplique el tipo del convenio, tu intermediario necesita el formulario W-8BEN, con el que certificas que no eres residente en EE. UU. y en qué país resides. El IRS indica que lo entregues cuando te lo pida el intermediario, reclames o no un tipo reducido. En general, vale hasta el último día del tercer año natural siguiente al de la firma: uno firmado en 2026 vale hasta el 31 de diciembre de 2029, salvo que cambien tus datos (por ejemplo, si te mudas de país).

    Estos son los tipos que figuran en la tabla oficial de convenios del IRS para los dividendos de cartera (los de un inversor particular, que no controla la empresa):

    Dónde resides ¿Convenio con EE. UU.? Retención de EE. UU. sobre tus dividendos Formulario
    España Sí 15 % W-8BEN
    México Sí 10 % W-8BEN
    Venezuela Sí 15 % W-8BEN
    Argentina No 30 % W-8BEN
    Colombia No 30 % W-8BEN
    República Dominicana No 30 % W-8BEN
    Puerto Rico (ciudadanos de EE. UU.) No aplica: no eres extranjero para el IRS Sin la retención de no residentes W-9

    Chile también tiene convenio con Estados Unidos; consulta el tipo que te corresponde en la tabla del IRS o con tu intermediario. Si tu país no aparece en la lista de convenios del IRS, la retención es la general del 30 %. Y una advertencia práctica: si no entregas el W-8BEN, o caduca, el intermediario puede retenerte el 30 % aunque tu país tenga convenio. Recuperar la diferencia es posible, pero lento: hay que presentar una declaración de no residente ante el IRS (el formulario 1040-NR).

    Paso 2: lo que pasa en tu país

    Lo que retiene Estados Unidos no es, normalmente, el final. En casi todos los países de residencia el dividendo se declara de nuevo, y lo pagado fuera se descuenta con límites. Esto es lo que dicen las fuentes oficiales; los detalles de tu caso (tramos, deducciones, cómo y cuándo se declara) conviene revisarlos con un asesor fiscal.

    • España. Si resides en España, tributas por tu renta mundial. Los dividendos son rendimientos del capital mobiliario y van a la base del ahorro, que en la renta de 2025 tributa del 19 % (hasta 6 000 euros) al 30 % (por encima de 300 000), pasando por el 21 %, el 23 % y el 27 %. Si las acciones están depositadas en una entidad española, esta retiene un 19 % a cuenta sobre el dividendo que llega ya neto de la retención extranjera. Para no pagar dos veces, la Agencia Tributaria permite aplicar la deducción por doble imposición internacional por lo retenido en Estados Unidos, hasta el 15 % que marca el convenio: si te retuvieron más, el exceso no se deduce en España; habría que reclamarlo al IRS.
    • México. La Ley del Impuesto sobre la Renta (artículo 142, fracción V) trata los dividendos de empresas extranjeras como un ingreso que se acumula en tu declaración anual y, además, les aplica un impuesto adicional del 10 %, con carácter definitivo. El artículo 5 permite acreditar el impuesto pagado en el extranjero, con límites. Cómo se calcula y se entera en la práctica depende de cómo compraste (por ejemplo, a través del Sistema Internacional de Cotizaciones de tu casa de bolsa): revisa tu constancia fiscal anual y consulta al SAT o a un asesor.
    • Puerto Rico. Si eres residente bona fide de Puerto Rico y ciudadano de Estados Unidos, según el IRS (Publicación 570) presentas normalmente dos declaraciones: la de Puerto Rico, con tu renta mundial, y la federal, con tus ingresos de fuera de Puerto Rico, entre los que entran los dividendos de empresas estadounidenses. En la declaración de Puerto Rico puedes acreditar, con límites, el impuesto pagado en Estados Unidos por esa misma renta. Para los tipos locales, consulta al Departamento de Hacienda de Puerto Rico o a un asesor.
    • Argentina. La Ley de Impuesto a las Ganancias (artículo 1) grava a los residentes por sus ganancias en el país y en el exterior, y permite computar como pago a cuenta los impuestos análogos pagados fuera, hasta el aumento de impuesto que provoque esa ganancia del exterior. Para tus dividendos en concreto, consulta a ARCA (la antigua AFIP) o a un asesor. Si inviertes con CEDEAR, BYMA indica que los dividendos se pagan en dólares aunque hayas invertido en pesos.
    • Colombia. El Estatuto Tributario (artículo 254) da derecho a descontar del impuesto colombiano lo pagado en el exterior por esa misma renta, sin superar lo que te correspondería pagar en Colombia por ella, con reglas propias para los dividendos de sociedades extranjeras. Consulta a la DIAN o a un asesor.
    • República Dominicana. No hay convenio con Estados Unidos, así que la retención de EE. UU. es del 30 %. Cómo declarar en el país los dividendos del exterior es una pregunta para la DGII o para un asesor fiscal.
    • Hispanos residentes en Estados Unidos. Si eres ciudadano o residente fiscal en EE. UU., entregas el W-9 y declaras los dividendos en tu declaración federal. Según el IRS, los llamados «dividendos calificados» tributan a los mismos tipos máximos que las ganancias de capital (0 %, 15 % o 20 %), siempre que hayas tenido la acción más de 60 días dentro de los 121 días que empiezan 60 días antes de la fecha ex-dividendo; los demás tributan como ingreso ordinario. A eso se suman, en su caso, los impuestos de tu estado.

    Cómo se evita, en general, pagar dos veces

    1. Entrega el W-8BEN (o el W-9 si eres ciudadano o residente de EE. UU.) y revisa que esté vigente. Es lo que hace que te apliquen el tipo del convenio desde el primer pago.
    2. Guarda los comprobantes de lo retenido: tu intermediario te los da en el informe fiscal anual. Sin ellos no podrás deducirlo.
    3. Deduce en tu país lo pagado fuera, con el límite que marque tu ley o el convenio. Lo que te hayan retenido de más sobre ese límite no se recupera en tu país: se reclama, si compensa, en el país de origen.

    Y si los dividendos son de empresas de tu país

    Entonces no hay retención extranjera, solo la local. En España, la entidad retiene el 19 % y el dividendo va a la base del ahorro, como cualquier otro. En México, las personas físicas pagan un impuesto adicional del 10 % sobre los dividendos de empresas mexicanas, que la propia empresa retiene y es definitivo, además de acumularlos en la declaración anual, donde pueden acreditar el impuesto que pagó la empresa (artículo 140 de la Ley del ISR). En el resto de países, las reglas cambian con frecuencia: consulta a tu agencia tributaria o a un asesor.

    Reinvertir los dividendos: el interés compuesto

    Si en lugar de gastar los dividendos los usas para comprar más acciones, la próxima vez cobrarás dividendos también por esas acciones nuevas. Es el interés compuesto aplicado a la bolsa: ganancias que generan ganancias.

    Un ejemplo ilustrativo, no una previsión: 10 000 dólares en una inversión que reparte un 3 % al año, suponiendo que el precio no se mueve y sin contar impuestos ni comisiones. Si gastas los dividendos, al cabo de 20 años habrás cobrado 6 000 dólares y seguirás teniendo 10 000: 16 000 en total. Si los reinviertes, tendrás unos 18 061. La diferencia crece cuanto más largo es el plazo. Puedes hacer tus propias cuentas con nuestra calculadora de interés compuesto.

    Hay dos formas de reinvertir:

    • A mano: cobras el dividendo y compras más acciones o participaciones cuando quieras.
    • Con un plan de reinversión de dividendos (en inglés, DRIP): la empresa o tu intermediario usa el dividendo para comprarte más acciones automáticamente, a veces en fracciones de acción. Según la SEC, hay que apuntarse al plan, leer sus condiciones y comprobar si cobra comisiones; las compras se hacen en fechas fijadas por el plan, no al precio que tú elijas. Pregunta a tu intermediario si lo ofrece.

    Una precisión importante: reinvertir no te libra de los impuestos. El IRS lo dice expresamente para Estados Unidos: aunque uses el dividendo para comprar más acciones, tienes que declararlo como ingreso. En España y en Latinoamérica pasa lo mismo: el dividendo cobrado tributa aunque lo reinviertas. La forma de diferir el impuesto sobre los dividendos es otra: los fondos de acumulación del apartado anterior.

    La trampa del dividendo alto

    Una rentabilidad por dividendo muy alta parece una ganga. Muchas veces es un aviso. Recuerda la fórmula: dividendo dividido entre precio. Si el precio se hunde y el dividendo todavía no ha cambiado, la rentabilidad se dispara. Un ejemplo ilustrativo: una empresa paga 2 dólares al año y cotiza a 50, una rentabilidad del 4 %. El mercado empieza a dudar de su negocio y la acción cae a 20: ahora la rentabilidad «es» del 10 %. Pero ese 10 % se calcula con un dividendo del pasado. Si la empresa lo recorta a la mitad, la rentabilidad real vuelve al 5 % y, por el camino, la acción ha perdido un 60 %.

    Pasa con empresas grandes y conocidas. Intel, uno de los grandes fabricantes de chips, anunció el 1 de agosto de 2024, junto con unas pérdidas de 1,6 mil millones de dólares en el trimestre, que suspendía el dividendo a partir del cuarto trimestre de ese año para preservar caja. Lo citamos para ilustrar el mecanismo, no para opinar sobre la empresa hoy.

    Antes de fiarte de un dividendo alto, revisa cinco cosas en los informes de la empresa:

    1. La tasa de reparto: si se acerca o supera el 100 % del beneficio, el dividendo depende de algo que no es el negocio.
    2. El flujo de caja libre: el dinero que le queda a la empresa después de mantener e invertir en el negocio. Si es menor que lo que paga en dividendos, los está financiando con otra cosa.
    3. La deuda: una empresa muy endeudada tendrá que elegir entre pagar a sus acreedores y pagar a sus accionistas, y los acreedores cobran primero.
    4. Por qué ha caído el precio: si la rentabilidad es alta porque la acción se ha desplomado, la pregunta no es cuánto paga, sino qué sabe el mercado que tú todavía no.
    5. Si el dividendo es recurrente: un pago extraordinario infla la rentabilidad de un año sin repetirse.

    Y una trampa más sutil: las listas de «empresas que llevan décadas subiendo el dividendo» solo incluyen a las que lo consiguieron. Las que recortaron por el camino ya no aparecen, y eso hace que la estrategia parezca más segura de lo que es. Es el sesgo del superviviente.

    Preguntas frecuentes sobre los dividendos

    ¿Cuándo se cobran los dividendos?

    En la fecha de pago que anuncia cada empresa. En Estados Unidos lo habitual es cobrar cada trimestre; en España, en dos o más pagos al año; en Latinoamérica depende de lo que apruebe la asamblea de cada empresa. Para cobrar tienes que haber comprado antes de la fecha ex-dividendo.

    ¿Cómo se cobran en mi cuenta?

    Automáticamente. Si tienes las acciones en un bróker o una casa de bolsa, el día de pago te abona el dividendo en efectivo en tu cuenta, ya descontadas las retenciones; si la empresa paga en otra moneda, tu intermediario puede convertirlo (fíjate en lo que cobra por el cambio). No tienes que pedirlo ni hacer nada. Si aún no tienes cuenta, el primer paso es abrirla con un intermediario regulado en tu país. Te lo explicamos paso a paso, país por país, en cómo invertir en la bolsa de valores desde cero.

    ¿Qué es la fecha ex-dividendo?

    El primer día en que la acción cotiza sin derecho al próximo dividendo. Si compras ese día o después, no lo cobras tú, sino quien te la vendió. En Estados Unidos suele coincidir con la fecha de registro; en Europa, hoy, es un día hábil antes.

    ¿Tengo que tener la acción el día de pago?

    No. Lo que cuenta es tenerla antes de la fecha ex-dividendo. Si la vendes el día ex-dividendo o después, cobras igualmente el dividendo en la fecha de pago.

    ¿Los dividendos pagan impuestos?

    Sí, casi siempre: en el país de la empresa (la retención en origen, del 30 % en Estados Unidos sin convenio, 15 % para residentes en España y 10 % para residentes en México con el W-8BEN) y, después, en tu país, donde normalmente puedes descontar lo pagado fuera con límites. Mira la sección de impuestos de esta página para tu país.

    ¿Todas las empresas pagan dividendos?

    No. Muchas prefieren reinvertir todo en crecer o devolver el dinero con recompras. Berkshire Hathaway no ha declarado un dividendo en efectivo desde 1967, según su propio informe anual. Otras empiezan tarde: Alphabet (la matriz de Google) pagó su primer dividendo en junio de 2024 y Meta, en marzo de 2024. Y las que pagan pueden dejar de hacerlo.

    ¿Un dividendo alto es buena señal?

    No necesariamente. Una rentabilidad muy por encima de la de empresas parecidas suele significar que el precio ha caído porque el mercado duda de que el dividendo se mantenga. Revisa la tasa de reparto, el flujo de caja y la deuda antes de fiarte.

    ¿Vale la pena invertir por dividendos?

    Depende de lo que busques. Los dividendos dan ingresos periódicos y, reinvertidos, pueden pesar mucho en el resultado a largo plazo. Pero no son un rendimiento extra «gratis»: el precio baja al pagarlos, tributan cada año y una empresa que paga mucho puede crecer menos. Lo que importa es el resultado total (dividendos más la variación del precio, después de impuestos), no solo el dividendo. Y concentrarte en unas pocas acciones solo porque pagan mucho aumenta el riesgo.


    Para seguir aprendiendo. En la Academia de Ballad tienes cursos gratuitos desde cero, y en el glosario cada término explicado en llano. Y si quieres ordenar tus decisiones, descarga gratis la Lista de la Mesa: el PDF con las preguntas que nos hacemos antes de abrir cualquier posición, acompañado de una serie corta de correos.

    Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.

    Las empresas citadas se usan solo para explicar cómo funcionan los dividendos, no como recomendación de compra o venta. Datos de mercado al cierre del 2 de octubre de 2026; normativa fiscal consultada el 5 de octubre de 2026. Las leyes fiscales cambian: confirma siempre con la fuente oficial o con un asesor antes de decidir.

    Fuentes:
    fechas ex-dividendo (SEC, Investor.gov) ·
    liquidación T+1 desde el 28 de mayo de 2024 (SEC) ·
    T+1 en la UE el 11 de octubre de 2027 (ESMA) ·
    dividendo, recompras y beneficio de Nvidia (SEC) ·
    dividendo de Coca-Cola en 2026 ·
    calendario del dividendo de Iberdrola comunicado a la CNMV ·
    dividendo extraordinario de Costco (SEC) ·
    suspensión del dividendo de Intel (SEC) ·
    informe anual de Berkshire Hathaway (SEC) ·
    primer dividendo de Alphabet (SEC) ·
    primer dividendo de Meta (SEC) ·
    retención del 30 % a no residentes (IRS) ·
    formulario W-8BEN (IRS) ·
    tabla de tipos por convenio (IRS) ·
    lista de convenios de EE. UU. (IRS) ·
    Publicación 519: reclamar la retención excesiva (IRS) ·
    Publicación 570: residentes de Puerto Rico (IRS) ·
    Publicación 550: dividendos calificados y reinvertidos (IRS) ·
    planes de reinversión de dividendos (SEC, Investor.gov) ·
    dividendos del extranjero (Agencia Tributaria) ·
    convenio con Estados Unidos (Agencia Tributaria) ·
    escala de la base del ahorro (Agencia Tributaria) ·
    Ley del IRPF, retención del 19 % (Agencia Tributaria) ·
    fiscalidad de los fondos (CNMV, enero de 2026) ·
    Ley del ISR de México (Cámara de Diputados) ·
    Ley de Impuesto a las Ganancias de Argentina (Infoleg) ·
    CEDEAR y dividendos (BYMA) ·
    Estatuto Tributario de Colombia, art. 254 (Senado) ·
    Código de Comercio de Colombia, arts. 155 y 156 (Senado) ·
    Ley de Sociedades de Capital, arts. 273 y 277 (BOE).

  • Cómo invertir en la bolsa de valores desde cero: guía paso a paso para España, México, Puerto Rico y Latinoamérica

    Cómo invertir en la bolsa de valores desde cero: guía paso a paso para España, México, Puerto Rico y Latinoamérica

    Guía para invertir en la bolsa de valores desde cero: los pasos, del colchón de emergencia a la primera compra, y cómo hacerlo desde España, México, Puerto Rico, Argentina, Colombia, República Dominicana y Estados Unidos.

    Para invertir en la bolsa de valores necesitas tres cosas: una base financiera sana (sin deudas caras y con un colchón para emergencias), una cuenta en un intermediario autorizado por el regulador de tu país y un plan sencillo de qué comprar y cuánto tiempo mantenerlo. Se puede empezar con poco dinero, sobre todo con fondos cotizados (ETF) o fracciones de acciones. Lo que no existe es una rentabilidad garantizada: la bolsa sube y baja, y a veces cae mucho.

    Cómo invertir en la bolsa de valores: la respuesta corta

    1. Prepara tu base: paga primero las deudas caras (como la tarjeta de crédito) y guarda un fondo de emergencia fuera de la bolsa.
    2. Define para qué y para cuándo: el dinero que vayas a necesitar en los próximos años no debería estar en acciones.
    3. Elige qué comprar: para empezar, muchas personas prefieren un ETF o un fondo indexado, que reparte tu dinero entre muchas empresas, antes que una sola acción.
    4. Abre una cuenta en un intermediario autorizado (bróker, casa de bolsa, comisionista o puesto de bolsa, según tu país) y comprueba esa autorización en la web del regulador.
    5. Revisa los costos: comisiones, cambio de moneda, custodia e impuestos.
    6. Haz tu primera compra con una orden limitada y una cantidad que puedas ver caer sin perder el sueño.
    7. Mantén el plan: aporta con regularidad, diversifica y no vendas por pánico cuando llegue una caída fuerte, porque llegará.

    Esta guía desarrolla cada paso desde cero, explica cada término la primera vez que aparece y detalla cómo se hace desde España (donde se suele decir «cómo invertir en bolsa»), México, Puerto Rico, Argentina, Colombia, República Dominicana y Estados Unidos. Los datos están verificados con fuentes oficiales, con su fecha, y las fuentes están al final.

    Qué es la bolsa de valores

    La bolsa de valores es un mercado organizado y regulado donde se compran y venden valores: acciones de empresas, bonos, fondos cotizados y otros instrumentos financieros. Funciona como un punto de encuentro: quien quiere vender pone un precio, quien quiere comprar pone el suyo, y el sistema de la bolsa cruza las órdenes que coinciden. Tú no entras directamente: lo haces a través de un intermediario autorizado, que lleva tu orden al mercado y guarda tus valores.

    Cada país tiene su bolsa o sus bolsas: la Bolsa de Nueva York (NYSE) y el Nasdaq en Estados Unidos, la Bolsa Mexicana de Valores (BMV) y BIVA en México, BYMA en Argentina, la Bolsa de Valores de Colombia (bvc), la Bolsa de Valores de la República Dominicana (BVRD) o la Bolsa de Madrid en España. Por eso «la bolsa» no es un solo lugar: hoy, desde casi cualquier país, puedes comprar valores que cotizan en otro.

    Cuando en las noticias se dice que «la bolsa subió», se suele hablar de un índice: una cesta de empresas que resume cómo se mueve un mercado. El S&P 500, por ejemplo, agrupa unas 500 grandes empresas de Estados Unidos.

    Qué es una acción

    Una acción es una parte pequeña de la propiedad de una empresa. Si compras una acción, eres socio de esa empresa, aunque sea en una proporción mínima. Puedes ganar dinero de dos formas: si el precio de la acción sube y la vendes por más de lo que pagaste, o si la empresa reparte parte de sus beneficios entre sus socios (los dividendos). También puedes perder: si a la empresa le va mal, el precio baja, y si quiebra, tu acción puede quedar sin valor.

    El precio de una acción se mueve cada día por oferta y demanda, y esa oferta y demanda depende sobre todo de lo que el mercado espera que gane la empresa en el futuro. Por eso una buena empresa puede ser una mala inversión si se compra a un precio que ya descuenta un futuro perfecto.

    Qué es el trading y en qué se diferencia de invertir

    El trading es comprar y vender activos financieros con un horizonte corto (días, horas o incluso minutos) para aprovechar los movimientos del precio. Invertir, en el sentido habitual, es comprar con un horizonte de años y dejar que el crecimiento de las empresas haga el trabajo.

    Invertir a largo plazo Hacer trading
    Horizonte Años De minutos a semanas
    De dónde sale el resultado Del crecimiento de las empresas y de sus dividendos De acertar la dirección y el momento de movimientos cortos
    Tiempo que exige Poco: revisar el plan de vez en cuando Mucho: seguimiento, reglas y registro de cada operación
    Costos Bajos: pocas operaciones Altos: cada operación paga comisión y diferencia entre precio de compra y de venta
    Riesgo típico Las caídas del mercado Las caídas, más el error de timing y, a menudo, el apalancamiento

    El trading no es una estafa ni un atajo: es una actividad legítima y exigente, con técnicas que se pueden aprender y que tienen que probarse antes de arriesgar dinero. El problema es empezar por ahí sin preparación y con apalancamiento (operar con dinero prestado por el intermediario, que multiplica tanto las ganancias como las pérdidas). Un dato oficial lo ilustra: cuando la Autoridad Europea de Valores y Mercados (ESMA) limitó en 2018 la venta de CFD (contratos por diferencias, un producto apalancado muy usado para hacer trading) a pequeños inversores, los análisis de los supervisores nacionales mostraban que entre el 74 % y el 89 % de las cuentas de esos clientes perdían dinero.

    Si te interesa el trading, apréndelo como un oficio. Nuestro Trading Lab 01 es un laboratorio interactivo gratuito, de unos 60 minutos, que empieza desde cero: mercados, velas, soporte y resistencia, órdenes, riesgo y psicología.

    Qué puedes comprar en la bolsa

    Acciones

    Comprar una acción es apostar por una empresa concreta. Tiene el mayor potencial de ganancia y también el mayor riesgo de una sola idea: si esa empresa sale mal, toda tu inversión sale mal. Para empezar con una sola acción, conviene que sea una parte pequeña del total.

    Qué es un ETF

    Un ETF (exchange-traded fund, en español fondo cotizado) es un fondo de inversión que se compra y se vende en la bolsa como si fuera una acción. Con una sola compra te llevas una cesta de valores: por ejemplo, todas las empresas de un índice. Su gran ventaja es la diversificación (repartir el dinero entre muchas empresas, para que la caída de una no hunda toda la inversión) con poco dinero y costos generalmente bajos. Dos cuidados: no todos los ETF están diversificados (algunos invierten en un solo sector, y hay ETF que siguen a una sola acción), y todos cobran unos gastos anuales que se descuentan del valor del fondo.

    Fondos indexados

    Un fondo indexado es un fondo que intenta obtener aproximadamente lo mismo que un índice, antes de comisiones, comprando las empresas que lo forman. Muchos ETF son fondos indexados, pero también existen fondos indexados que no cotizan en bolsa y se compran directamente a la gestora o a través del banco o el intermediario. La lógica es la misma: no intentar adivinar qué empresa lo hará mejor, sino tener el mercado entero a bajo costo.

    Bonos

    Un bono es un préstamo que haces a un Gobierno o a una empresa a cambio de unos intereses y de la devolución del dinero en una fecha pactada. Suele moverse menos que las acciones, pero no está libre de riesgo: su precio cae cuando suben los tipos de interés, y quien lo emite puede no pagar. Muchas carteras combinan acciones y bonos para que las caídas sean más llevaderas.

    Dividendos, en breve

    Un dividendo es la parte del beneficio que una empresa decide repartir entre sus accionistas, normalmente en efectivo. No todas las empresas pagan, ni están obligadas a hacerlo, y pueden recortarlo. Cuando cobras dividendos de una empresa extranjera, el país de esa empresa suele retener un impuesto antes de pagártelo: en Estados Unidos, la retención general a no residentes es del 30 %, y es menor si tu país tiene convenio fiscal con Estados Unidos y has entregado el formulario correspondiente a tu intermediario.

    Cómo funcionan las fechas, cuánto se retiene en cada país y la trampa del dividendo alto, en nuestra guía de dividendos.

    Producto Qué compras Diversificación Para qué suele usarse
    Acción Una parte de una empresa Ninguna por sí sola Apostar por una empresa concreta
    ETF Una cesta de valores que cotiza como una acción Alta en los ETF de índices amplios Tener un mercado entero con una sola compra
    Fondo indexado Un fondo que replica un índice Alta si el índice es amplio Ahorro periódico a largo plazo
    Bono Un préstamo a un Gobierno o una empresa Depende de cuántos tengas Ingresos más estables y amortiguar caídas

    Antes de invertir: cuatro preguntas que importan más que qué comprar

    1. ¿Tienes un fondo de emergencia?

    Es dinero apartado, disponible y fuera de la bolsa, para imprevistos: perder el empleo, una reparación, una urgencia médica. Una referencia habitual es cubrir varios meses de gastos. Sin ese colchón, el primer imprevisto te obliga a vender tus inversiones, quizá justo cuando han caído.

    2. ¿Tienes deudas caras?

    Si pagas intereses altos en una tarjeta de crédito o un préstamo personal, cancelar esa deuda es una «rentabilidad» segura e igual a ese interés. Ninguna inversión en bolsa te garantiza algo parecido.

    3. ¿Cuándo vas a necesitar el dinero?

    Las acciones son para dinero que puede esperar años. Si lo necesitas para la entrada de una vivienda en dos años, una caída en el momento equivocado te puede obligar a vender con pérdidas. Cuanto más corto es el plazo, menos peso deberían tener las acciones.

    4. ¿Cuánto riesgo aguantas de verdad?

    No se trata de cuánto riesgo crees que aguantas, sino de qué harías si tu inversión cae un tercio en un mes. Ha pasado, y no hace tanto. Estas son tres caídas del S&P 500, medidas al cierre y sin contar dividendos:

    Episodio Caída del índice De máximo a mínimo Volvió al máximo anterior
    Crisis financiera −57 % 9-oct-2007 a 9-mar-2009 28-mar-2013, cinco años y medio después del máximo
    Pandemia −34 % 19-feb-2020 a 23-mar-2020 (en cinco semanas) 18-ago-2020
    Inflación y subida de tipos −25 % 3-ene-2022 a 12-oct-2022 19-ene-2024

    Lo que pasó en el pasado no tiene por qué repetirse, ni en las caídas ni en las recuperaciones: hay mercados que han tardado décadas en volver a sus máximos. Lo que enseñan estos episodios es otra cosa: las caídas fuertes forman parte de invertir en bolsa, y quien vende por pánico en el fondo convierte una caída temporal en una pérdida definitiva. Decide antes, con calma, cuánto puedes ver caer sin vender.

    Cómo comprar acciones o ETF por primera vez, paso a paso

    1. Elige un intermediario autorizado. Según tu país se llama bróker, casa de bolsa, sociedad comisionista, agente o puesto de bolsa. Antes de enviarle dinero, búscalo en el registro oficial del regulador (en la tabla por país, más abajo, tienes cuál es). Desconfía de quien te contacta sin que lo pidas, promete rentabilidades o te presiona para decidir rápido.
    2. Abre la cuenta. Te pedirán un documento de identidad, un comprobante de domicilio y tus datos fiscales. Casi siempre tendrás que responder un cuestionario sobre tu experiencia y tu tolerancia al riesgo: contéstalo con honestidad, porque sirve para protegerte.
    3. Completa los formularios fiscales si compras valores de Estados Unidos. Si no eres residente fiscal en Estados Unidos, el intermediario te pedirá el formulario W-8BEN del IRS (la agencia tributaria de ese país), que permite aplicar el convenio fiscal si tu país lo tiene.
    4. Deposita el dinero. Fíjate en el tipo de cambio que te aplican si compras en otra moneda: puede costar más que la propia comisión.
    5. Busca el valor por su símbolo. Cada acción o ETF tiene un código corto en la bolsa donde cotiza (el ticker). Comprueba que es el producto correcto, en la bolsa y la moneda que esperas.
    6. Elige el tipo de orden. Una orden de mercado compra ya, al mejor precio disponible en ese momento. Una orden limitada fija el precio máximo que estás dispuesto a pagar: puede tardar en ejecutarse o no ejecutarse, pero no te llevarás sorpresas. Para empezar, la limitada es más prudente.
    7. Revisa y confirma. Antes de enviar la orden, mira el total con comisiones. Después, guarda la confirmación: la necesitarás para tus impuestos.

    Las bolsas tienen horario. En Nueva York, la sesión principal de la NYSE va de 9:30 a 16:00, hora del Este de Estados Unidos. Si envías una orden fuera de ese horario, normalmente queda en espera hasta la apertura, y el precio puede ser distinto del último que viste.

    Si quieres ver un ejemplo real aplicado a una sola empresa, en nuestra guía de acciones de Nvidia explicamos cómo se compra esa acción concreta desde cada país.

    Cómo invertir en la bolsa desde tu país

    La mecánica es la misma en todas partes, pero cambian el regulador, el nombre del intermediario, la vía para comprar valores extranjeros y la protección si el intermediario quiebra. Este es el resumen:

    País Regulador (dónde comprobar) Intermediario habitual Vía habitual a valores de EE. UU. Si quiebra el intermediario
    España CNMV (registros oficiales y advertencias) Bróker, sociedad o agencia de valores, banco Directa, en dólares, a través del bróker FOGAIN: hasta 100 mil euros por inversor en empresas de servicios de inversión españolas
    México CNBV (Padrón de Entidades Supervisadas) Casa de bolsa Sistema Internacional de Cotizaciones (SIC), en pesos El IPAB no cubre inversiones en casas de bolsa
    Puerto Rico SEC y FINRA; OCIF a nivel local Bróker de EE. UU. o local registrado Directa, como cualquier inversor de EE. UU. SIPC: hasta 500 mil dólares, incluidos 250 mil en efectivo, si el bróker es miembro
    Argentina CNV (Registro público de agentes) Agente registrado en la CNV (ALyC) CEDEAR en BYMA, en pesos o en dólares Pregunta a tu agente cómo se custodian tus valores
    Colombia Superintendencia Financiera (lista de entidades vigiladas) Sociedad comisionista de bolsa Mercado Global Colombiano (MGC), en pesos Pregunta a tu comisionista cómo se custodian tus valores
    República Dominicana Superintendencia del Mercado de Valores (SIMV) Puesto de bolsa Pregunta si tu puesto de bolsa da acceso; si no, un intermediario internacional regulado Pregunta a tu puesto de bolsa cómo se custodian tus valores
    Estados Unidos SEC y FINRA (BrokerCheck) Bróker registrado Directa SIPC: hasta 500 mil dólares, incluidos 250 mil en efectivo, si el bróker es miembro

    Ninguna de estas protecciones cubre que tus inversiones bajen de precio. Cubren otra cosa: que el intermediario quiebre y no pueda devolverte el dinero o los valores que eran tuyos.

    España: cómo invertir en bolsa

    Necesitas una entidad autorizada para prestar servicios de inversión: un banco, una sociedad o agencia de valores española, o una empresa de otro país de la Unión Europea que opere en España con su autorización de origen. Compruébalo en los registros oficiales de la CNMV (Comisión Nacional del Mercado de Valores), que también publica advertencias sobre entidades no autorizadas, los llamados «chiringuitos financieros». Si la empresa de servicios de inversión es española, el FOGAIN (Fondo General de Garantía de Inversiones) cubre hasta 100 mil euros por inversor si no puede devolverte tu dinero o tus valores; los clientes de bancos tienen una garantía equivalente a través del fondo de garantía de depósitos. Ojo con los brókeres de otros países de la Unión Europea: responde el fondo de su país de origen, y la cobertura mínima exigida por la normativa europea es de 20 mil euros. España tiene convenio fiscal con Estados Unidos, y los dividendos y las ganancias se declaran en tu declaración de la renta.

    México

    Se invierte a través de una casa de bolsa autorizada por la CNBV (Comisión Nacional Bancaria y de Valores); el nombre de las casas de bolsa autorizadas y en operación se consulta en su Padrón de Entidades Supervisadas. En la Bolsa Mexicana de Valores y en BIVA cotizan las empresas mexicanas, y a través del SIC (Sistema Internacional de Cotizaciones) puedes comprar en pesos acciones, bonos y ETF extranjeros sin abrir una cuenta fuera del país. Un punto que mucha gente desconoce: el IPAB, el seguro que protege los depósitos bancarios, no protege las inversiones en casas de bolsa, según la Condusef. México tiene convenio fiscal con Estados Unidos.

    Puerto Rico

    Quien nace en Puerto Rico es ciudadano de Estados Unidos, así que puede abrir cuenta directamente en un bróker estadounidense regulado, como cualquier inversor de EE. UU., y entregará el formulario W-9 en lugar del W-8BEN. A nivel federal, los brókeres están supervisados por la SEC (la Comisión de Bolsa y Valores) y la FINRA (su autorregulador), y puedes revisar el historial de cualquier firma o profesional en BrokerCheck, la herramienta gratuita de FINRA. A nivel local, la Ley Uniforme de Valores exige que los corredores-traficantes que hacen negocios en Puerto Rico estén registrados, y la OCIF (Oficina del Comisionado de Instituciones Financieras) permite verificar licencias. Si el bróker es miembro de SIPC, tus valores y tu efectivo tienen la protección de hasta 500 mil dólares descrita arriba. Puerto Rico tiene reglas fiscales propias para sus residentes: consulta con un asesor cómo tributan tus dividendos y ganancias.

    Argentina

    Se opera a través de un agente registrado en la CNV (Comisión Nacional de Valores), normalmente un ALyC (Agente de Liquidación y Compensación). La propia CNV insiste en comprobar antes de invertir que el agente esté registrado, y su registro público de agentes permite buscarlo por nombre, matrícula o CUIT. La vía habitual para invertir en empresas extranjeras es el CEDEAR (Certificado de Depósito Argentino): un título que cotiza en BYMA y representa acciones o participaciones de ETF que cotizan fuera, según un ratio de conversión propio de cada uno (en muchos casos, cada CEDEAR equivale a una fracción de la acción original). Se pueden comprar en pesos o en dólares y quedan custodiados en Caja de Valores, el depósito central de valores argentino. Argentina no tiene convenio fiscal con Estados Unidos.

    Colombia

    Se invierte a través de una sociedad comisionista de bolsa vigilada por la Superintendencia Financiera de Colombia, que publica la lista de entidades vigiladas; el mercado tiene además un autorregulador, el AMV. Para acciones y ETF extranjeros existe el Mercado Global Colombiano (MGC), un segmento de la Bolsa de Valores de Colombia donde se negocian en pesos colombianos, con las reglas del mercado local y sin necesidad de abrir una cuenta en el exterior. Colombia no tiene convenio fiscal con Estados Unidos.

    República Dominicana

    En el mercado local se invierte a través de un puesto de bolsa autorizado por la SIMV (Superintendencia del Mercado de Valores) y registrado en la Bolsa de Valores de la República Dominicana (BVRD). Ese mercado está dominado por la renta fija (bonos del Estado y de empresas); las acciones tienen todavía un peso pequeño. La BVRD indica que cada puesto de bolsa fija su mínimo de entrada, con rangos orientativos de 10 mil a 50 mil pesos dominicanos. Para comprar acciones o ETF de Estados Unidos, pregunta a tu puesto de bolsa si te da acceso a mercados internacionales; si usas un intermediario internacional que acepte residentes dominicanos, comprueba que esté regulado en su país de origen y qué protección te ofrece. La SIMV publica avisos sobre personas y entidades no autorizadas. La República Dominicana no tiene convenio fiscal con Estados Unidos.

    Hispanos en Estados Unidos

    Si vives en Estados Unidos, abres cuenta en un bróker registrado ante la SEC y miembro de FINRA, y puedes comprobarlo en BrokerCheck. Si es miembro de SIPC, la protección llega a 500 mil dólares por cliente, de los que hasta 250 mil pueden ser efectivo, y no cubre las pérdidas de mercado. Antes de abrir una cuenta normal, revisa si tienes acceso a una cuenta de retiro con ventajas fiscales, como el plan de tu empleador o una IRA (cuenta individual de retiro), que según el IRS permite invertir difiriendo impuestos. Tu situación fiscal depende de tu residencia, no de tu nacionalidad: si tienes dudas, consúltalo con un profesional.

    Desde otros países

    En el resto de Latinoamérica, las opciones suelen ser un intermediario local con acceso a mercados extranjeros o un bróker internacional que acepte residentes de tu país. En los dos casos, el primer paso es el mismo: comprobar que esté autorizado por un regulador y saber cuál, porque de eso depende a quién podrás reclamar si algo sale mal.

    Cuánto cuesta invertir en bolsa

    Los costos no aparecen en el gráfico del precio, pero restan cada año. Estos son los principales:

    • Comisión por operación: lo que cobra el intermediario por comprar o vender. Puede ser fija, un porcentaje o cero en algunos casos (fíjate entonces en cómo gana dinero).
    • Cambio de moneda: si compras en dólares con euros o pesos, el intermediario aplica un tipo de cambio que suele incluir un margen. En compras pequeñas puede pesar más que la comisión.
    • Diferencia entre precio de compra y de venta: el spread. Es pequeño en valores muy negociados y grande en los poco líquidos.
    • Custodia y mantenimiento: algunos intermediarios cobran por guardar tus valores o por inactividad.
    • Gastos del fondo: los ETF y fondos cobran un porcentaje anual que se descuenta de su valor. Compáralo siempre entre fondos que siguen el mismo índice.
    • Impuestos: cada país grava distinto los dividendos y las ganancias, y a eso se suma la retención del país donde cotiza el valor. Infórmate antes de invertir, no al hacer la declaración.

    Un ejemplo hipotético muestra por qué importan: 10 000 dólares que crecieran un 6 % al año durante 20 años se convertirían en unos 32 100; si los costos restan un punto y el crecimiento neto queda en el 5 %, el resultado baja a unos 26 500. Un punto al año se lleva más de 5500 dólares. Son cifras de cálculo, no una previsión: nadie puede garantizar ninguna rentabilidad. Puedes probar con tus propias cifras, y con el efecto de la inflación, en nuestra calculadora de interés compuesto.

    Riesgos y errores típicos al empezar

    • Poner todo en una acción de moda. Las empresas de las que todo el mundo habla ya suelen tener ese entusiasmo en el precio. En nuestro análisis sobre el crédito y la burbuja de la IA explicamos cómo el mercado de deuda puede avisar antes que la bolsa.
    • No diversificar. Tres acciones del mismo sector no son una cartera diversificada. Un ETF de un índice amplio reparte el riesgo entre cientos de empresas.
    • Apalancarse. Operar con dinero prestado o con productos apalancados puede hacerte perder más rápido de lo que imaginas, y en algunos productos, más de lo que pusiste.
    • Seguir consejos de redes sociales. Quien promete rentabilidades seguras, «señales» infalibles o te pide dinero para un grupo privado no está regulado ni responde ante nadie. Comprueba siempre al intermediario en el registro oficial.
    • Intentar adivinar el mercado. Esperar «el momento perfecto» para entrar o salir suele terminar en entrar tarde y salir pronto. Aportar con regularidad reduce el peso de acertar el día.
    • Vender por pánico. Las caídas de la tabla anterior fueron recuperadas en esos casos, pero solo para quien no vendió en el fondo. El FOMO (el miedo a quedarse fuera) y el pánico son las dos caras del mismo error.
    • Olvidar el riesgo de divisa. Si inviertes en dólares y tu moneda es otra, ganas o pierdes también por el tipo de cambio. Una acción que no se mueve puede darte pérdidas si el dólar se deprecia frente a tu moneda.

    Preguntas frecuentes

    ¿Cuánto dinero necesito para empezar a invertir en la bolsa?

    No hay una cifra única. Depende del mínimo de tu intermediario, del precio de lo que compras y de las comisiones. Con intermediarios que permiten fracciones de acciones, o con productos como los CEDEAR en Argentina, se puede empezar con importes pequeños. Lo importante es que sea dinero que no vas a necesitar en años y que las comisiones no se coman una parte grande de cada compra.

    ¿Se puede invertir en la bolsa con poco dinero?

    Sí. Un ETF te da diversificación con una sola compra, y muchos intermediarios permiten aportaciones periódicas pequeñas. Con poco dinero, el enemigo es la comisión fija: pagar el mismo cargo por comprar 50 dólares que por comprar 5000 hace que tu inversión empiece en pérdida. Agrupar compras y elegir bien los costos importa más que el importe.

    ¿Qué es mejor para empezar, acciones o ETF?

    Para la mayoría de quienes empiezan, un ETF de un índice amplio es más sencillo: diversifica desde el primer día y no exige elegir empresas. Las acciones individuales permiten apostar por una idea concreta, pero concentran el riesgo. Muchas personas combinan las dos cosas: una base en fondos amplios y una parte pequeña en acciones que han estudiado. Es una decisión personal, no una recomendación.

    ¿Cuánto se gana invirtiendo en la bolsa?

    No hay una rentabilidad garantizada, y desconfía de quien te prometa una cifra. Los índices de bolsa han subido en algunos periodos largos y han tardado años en recuperarse en otros; los resultados pasados no se repiten necesariamente. Lo que sí puedes controlar son los costos, la diversificación, el plazo y tu comportamiento en las caídas.

    ¿Es seguro invertir en la bolsa?

    Invertir en bolsa tiene riesgo de pérdida: los precios pueden caer mucho y durante mucho tiempo, y una empresa puede quebrar. Lo que sí puedes asegurar es el marco: usar un intermediario autorizado por el regulador, diversificar, no apalancarte y no invertir dinero que vas a necesitar pronto.

    ¿Qué pasa con mi dinero si quiebra el bróker?

    Depende del país. Tus valores son tuyos, no del intermediario, y normalmente se custodian a tu nombre o separados de su patrimonio. Además, algunos países tienen fondos para cuando un intermediario quiebra y no puede devolverlos: en Estados Unidos, SIPC protege hasta 500 mil dólares por cliente (250 mil en efectivo) en brókeres miembros; en España, el FOGAIN cubre hasta 100 mil euros en las empresas de servicios de inversión españolas. En México, el IPAB no cubre las casas de bolsa. Ninguno de estos fondos cubre las caídas de precio de tus inversiones.

    Por dónde seguir

    Si es tu primera vez, empieza por aprender el vocabulario y la lógica del riesgo antes que por elegir qué comprar. En la Academia de Ballad tienes material gratuito pensado para empezar desde cero: el Trading Lab 01, el glosario con cada término explicado en llano y la calculadora de interés compuesto. Y si quieres una herramienta para pensar antes de comprar, descarga gratis la Lista de la Mesa: una hoja en PDF con las cinco preguntas que se hace una mesa profesional antes de comprar (contexto, zona, participación, fuerza y riesgo). Te llega por correo; después solo te escribimos sobre contenido de la Academia, sin señales, y te das de baja cuando quieras.


    Contenido educativo de carácter general: no es asesoramiento financiero, fiscal ni una recomendación de inversión personalizada, y no recomienda ningún intermediario ni producto concreto. Invertir conlleva riesgo de pérdida, incluida la pérdida de todo el capital invertido. Los datos de reguladores y protecciones se verificaron el 5 de octubre de 2026 y pueden cambiar: confírmalos en la web oficial de cada organismo.

    Fuentes:
    qué protege SIPC ·
    guía del FOGAIN (CNMV) ·
    entidades autorizadas (CNMV) ·
    advertencias sobre entidades no autorizadas (CNMV) ·
    casas de bolsa y Padrón de Entidades Supervisadas (CNBV) ·
    qué no protege el IPAB (Condusef) ·
    el SIC (BMV) ·
    agentes registrados (CNV) ·
    CEDEAR (BYMA) ·
    entidades vigiladas (Superintendencia Financiera) ·
    Mercado Global Colombiano ·
    cómo invertir en la BVRD ·
    avisos de la SIMV ·
    el mercado dominicano en 2025 (Revista Mercado) ·
    OCIF ·
    Ley Uniforme de Valores de Puerto Rico ·
    BrokerCheck (FINRA) ·
    qué es una acción (Investor.gov) ·
    qué es un ETF (Investor.gov) ·
    fondos indexados (Investor.gov) ·
    retención a no residentes y W-8BEN (IRS) ·
    convenios fiscales de EE. UU. (IRS) ·
    cuentas IRA (IRS) ·
    horario de la NYSE ·
    restricción de los CFD (ESMA) ·
    cierres históricos del S&P 500 (Yahoo Finance).

  • Acciones de Nvidia: precio, qué mueve la acción, si es buen momento y cómo comprarlas desde España y Latinoamérica

    Acciones de Nvidia: precio, qué mueve la acción, si es buen momento y cómo comprarlas desde España y Latinoamérica

    Acciones de Nvidia: cierre de 233,95 dólares el 2 de octubre de 2026, cerca de su máximo histórico, mientras el volumen de seguros contra impago de Nvidia se multiplicó por diez en seis meses.

    Las acciones de Nvidia (símbolo NVDA) cotizan en el Nasdaq de Nueva York, en dólares. Cerraron el viernes 2 de octubre de 2026 en 233,95 dólares, a menos de un 1 % de su máximo histórico de cierre, y la empresa vale en bolsa unos 5,6 billones de dólares. Se pueden comprar desde España y Latinoamérica a través de un bróker regulado en tu país. El negocio pasa por el mejor momento de su historia, pero nuestra lectura es que hoy no es momento de abrir una posición de largo plazo: el mercado de crédito está señalando riesgo en cómo se financia el boom de la inteligencia artificial, y Nvidia está cada vez más metida en esa financiación.

    Esta es nuestra página de referencia sobre la acción de Nvidia: qué vende, a quién, qué mueve el precio, qué dice el crédito, cuál es nuestra lectura y cómo se compra desde España, México, Puerto Rico, Argentina y Colombia. Cada cifra está verificada contra su fuente, con fecha, y las fuentes están al final.

    Nvidia en una ficha

    Nvidia diseña los chips con los que se entrena y funciona gran parte de la inteligencia artificial actual: procesadores gráficos (GPU), sistemas completos de servidores, equipos de red que los conectan y el software CUDA, el entorno de programación sobre el que se ha construido gran parte del software de IA. No fabrica sus chips: los diseña y los fabrican terceros, sobre todo en Taiwán.

    Un detalle que confunde a mucha gente: el año fiscal de Nvidia va adelantado. El trimestre de mayo a julio de 2026 es, para Nvidia, el «segundo trimestre del año fiscal 2027». Es el último publicado.

    Indicador Dato Fecha
    Precio al último cierre 233,95 dólares 2-oct-2026
    Rango de las últimas 52 semanas 164,27 dólares (mínimo intradía, 30-mar-2026) a 237,88 dólares (máximo intradía, 2-oct-2026); al cierre, de 165,17 a 235,74 oct-2025 a oct-2026
    Variación en 2026 +25,4 % (cerró 2025 en 186,50 dólares) hasta el 2-oct-2026
    Capitalización unos 5,6 billones de dólares (24,1 mil millones de acciones por el precio) 2-oct-2026
    Ingresos del trimestre 96,2 mil millones de dólares, +106 % frente a un año antes mayo-julio 2026
    Centros de datos 89,0 mil millones (93 % del total), +117 % mayo-julio 2026
    Edge Computing (PC y videojuegos, estaciones de trabajo, automoción, robótica) 7,2 mil millones, +27 % mayo-julio 2026
    Margen bruto 75,0 % mayo-julio 2026
    Beneficio neto 59,7 mil millones (contable); 54,0 mil millones sin las ganancias de sus inversiones en otras empresas mayo-julio 2026
    Previsión de la empresa 108 mil millones de ingresos (±2 %) el próximo trimestre, sin contar ventas de chips de centros de datos a China guía del 26-ago-2026
    Dividendo 0,25 dólares por acción al trimestre (1 dólar al año, un 0,4 % del precio) pagado el 1-oct-2026
    Próximos resultados 17 de noviembre de 2026, según los calendarios de mercado pendiente de anuncio oficial

    Dos términos de la tabla, para quien empieza. La capitalización es lo que vale la empresa entera en bolsa: el precio de una acción multiplicado por todas las acciones que existen. Un billón, en español, es un millón de millones: 5,6 billones de dólares son 5,6 millones de millones (en inglés, 5.6 trillion). Y el margen bruto es lo que queda de cada dólar vendido después de pagar lo que cuesta fabricar el producto: Nvidia se queda con 75 centavos de cada dólar, una cifra excepcional para una empresa que vende hardware.

    Quién le compra

    • Las grandes nubes, llamadas hiperescaladores (como Microsoft, Amazon o Google): 48,7 mil millones en el trimestre, más de la mitad de las ventas de centros de datos, con un crecimiento del 102 %.
    • Nubes especializadas en IA, industria y empresas: 40,3 mil millones, +138 %, el bloque que más crece. Aquí entran los laboratorios de IA, las nubes de alquiler de GPU y los proyectos de «IA soberana» de los Gobiernos.
    • Pocos clientes pesan mucho. En el trimestre, un solo cliente directo supuso el 16 % de todos los ingresos; en el primer semestre, tres clientes directos sumaron el 16 %, el 15 % y el 13 %. Y cinco clientes acumulan el 70 % de lo que a Nvidia le deben (22 %, 14 %, 13 %, 11 % y 10 % de sus cuentas por cobrar). Los clientes «directos» suelen ser ensambladores que montan los servidores para el cliente final, así que el riesgo real de concentración está en las grandes nubes y los grandes laboratorios que hay detrás.

    Qué mueve la acción

    1. La demanda de centros de datos

    Es casi todo el negocio, así que es casi todo el precio. El mercado mira tres cosas en cada presentación de resultados: los ingresos de centros de datos, la previsión del trimestre siguiente y lo que gastarán en infraestructura sus grandes clientes. Nvidia ha apostado fuerte a que la demanda seguirá: sus compromisos de compra con proveedores (sobre todo memoria y capacidad de fabricación) pasaron de 119 mil millones a 279 mil millones de dólares en un solo trimestre. Si la demanda aguanta, esa capacidad será oro. Si se enfría, esos compromisos no desaparecen.

    2. Los márgenes

    Un margen bruto del 75 % dice que Nvidia pone el precio. La empresa prevé un 74 % para el próximo trimestre. Una caída sostenida del margen sería la primera señal de que la competencia, o el coste de la memoria, empieza a quitarle poder sobre el precio: por eso el mercado vigila ese dato tanto como las ventas.

    3. La concentración de clientes

    Que unos pocos compradores sumen una parte tan grande de las ventas funciona en las dos direcciones: mientras invierten, Nvidia crece a un ritmo excepcional para una empresa de su tamaño; si uno de ellos frena, recorta o cambia a chips propios, el impacto es inmediato. Por eso el gasto en infraestructura de los grandes de la nube es uno de los datos que más mueven la acción fuera de sus propios resultados.

    4. La financiación circular: lo que está documentado

    Se llama financiación circular a cuando el proveedor financia, directa o indirectamente, al cliente que le compra. No es ilegal ni es nuevo, pero hace que una parte de las ventas dependa de que el cliente consiga dinero. Esto es lo que consta en documentos oficiales o en información verificada:

    • Inversiones en empresas del ecosistema: a 26 de julio de 2026, Nvidia tenía 99 mil millones de dólares invertidos en participaciones de otras empresas, y 25 mil millones más comprometidos en laboratorios de IA, financiadores de infraestructura y otras empresas privadas (informe trimestral a la SEC).
    • OpenAI: Nvidia comprometió 30 mil millones de dólares en la ronda de financiación de OpenAI de marzo de 2026, en sustitución del acuerdo de hasta 100 mil millones anunciado en septiembre de 2025. Según The Information (1-oct-2026), ya pagó el último tramo.
    • La garantía de Ohio: el 17 de agosto de 2026 Nvidia firmó garantías de hasta 105 mil millones de dólares sobre los alquileres de un campus de centros de datos en Ohio cuyo inquilino es OpenAI. Si OpenAI no paga o quiebra, Nvidia cubre la diferencia. A cambio, el campus usará en exclusiva infraestructura de Nvidia. Las garantías empiezan a contar a medida que se terminen los edificios, a partir de 2028.
    • Anthropic: en noviembre de 2025 Nvidia anunció una inversión de hasta 10 mil millones de dólares en Anthropic, que a su vez se comprometió a usar hasta 1 gigavatio de capacidad con sistemas de Nvidia.
    • Capacidad que Nvidia se compromete a usar: con algunas nubes de IA, Nvidia les vende los equipos y a la vez se compromete a alquilarles capacidad durante unos seis años. Esos compromisos sumaban 36 mil millones de dólares a finales de julio.
    • Más plazo para pagar: Nvidia reconoce que a algunos clientes con buena calificación crediticia les da plazos de pago de entre 90 días y un año para sus grandes proyectos. En el último trimestre, lo que le deben sus clientes subió en 22,3 mil millones de dólares, y en buena parte por eso su flujo de caja libre bajó de 48,6 a 21,3 mil millones respecto al trimestre anterior.
    • Beneficio que viene de esas inversiones: en el último semestre, Nvidia contabilizó 23,7 mil millones de dólares de ganancias por la revalorización de sus participaciones (7,8 mil millones en el último trimestre). Por eso su beneficio contable supera al beneficio que la propia empresa considera recurrente.

    Además, en agosto Nvidia firmó acuerdos preliminares con grandes gestoras (Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR) para crear plataformas que movilicen más de 500 mil millones de dólares de capital de terceros para infraestructura de IA. La propia Nvidia advierte que pueden no llegar a firmarse.

    5. China y los controles de exportación

    Estados Unidos limita qué chips puede vender Nvidia a China. Washington concedió licencias para vender pequeñas cantidades del chip H200 a clientes chinos, pero el Gobierno chino ha frenado esas compras y anima a sus empresas a usar chips locales. Resultado: las ventas de H200 a China son menos del 1 % de los ingresos de centros de datos, Nvidia registró un cargo de 400 millones de dólares por inventario que no pudo vender, y su previsión no cuenta con ninguna venta de chips de centros de datos a China. Una reapertura sería una sorpresa positiva; un endurecimiento ya está, en buena parte, descontado.

    6. La competencia

    Nvidia sigue dominando, pero ya no está sola:

    • AMD firmó en octubre de 2025 un acuerdo con OpenAI para desplegar 6 gigavatios de sus GPU, empezando por 1 gigavatio de su chip MI450 en la segunda mitad de 2026.
    • Google vende el uso de sus propios chips (TPU): Anthropic anunció en octubre de 2025 acceso a hasta un millón de ellos.
    • Amazon (Trainium) y los chips a medida diseñados con Broadcom son la otra vía de los grandes clientes para depender menos de Nvidia.

    La ventaja de Nvidia no es solo el chip: es CUDA, el software sobre el que se ha construido una década de desarrollo de IA. Cambiar de proveedor cuesta tiempo y dinero, y eso le da margen. Pero cada gigavatio que se instala con chips de otro es un gigavatio que no compra Nvidia.

    7. Lo que hace con su dinero

    En el último trimestre Nvidia devolvió unos 26 mil millones de dólares a sus accionistas en recompras de acciones y dividendos, y le quedan 99 mil millones autorizados para recomprar. Al mismo tiempo emitió deuda: su deuda a largo plazo pasó de 7,5 mil millones en enero a 32,4 mil millones en julio. Aun así, tiene 56,6 mil millones en caja y títulos de deuda, más de lo que debe.

    Lo que dice el crédito

    En nuestro análisis especial «La burbuja de la IA vista desde el crédito» explicamos por qué el mercado de deuda está cuestionando cómo se financia el boom de la IA. Nvidia aparece ahí por un dato concreto.

    Un CDS (credit default swap) es, en la práctica, un seguro contra el impago de una empresa: quien lo compra paga una prima anual, medida en puntos básicos, para cobrar si la empresa no devuelve su deuda. Según datos de DTCC citados por Bloomberg (23-sep-2026), el volumen negociado de CDS de Nvidia pasó de 640 millones a 6,9 mil millones de dólares en seis meses: más de diez veces más.

    Conviene leerlo bien, porque Nvidia no es Oracle. Su crédito es de máxima calidad: Moody’s la subió a Aa1 en enero de 2026, y S&P confirmó su AA con perspectiva estable el 18 de agosto, después de analizar la garantía de Ohio. Nadie está apostando a que Nvidia no pague su deuda. Lo que dice ese volumen es otra cosa: Bloomberg lo atribuye a una fuerte demanda de cobertura. Nuestra lectura es que comprar protección sobre Nvidia se ha convertido en una forma de cubrirse frente a toda la cadena de la IA: Nvidia funciona como termómetro del riesgo del sector.

    Y aquí está el punto que nos importa: Nvidia está asumiendo cada vez más riesgo de crédito de sus propios clientes. Las garantías, las participaciones, los plazos de pago más largos y los compromisos de capacidad hacen que, si un gran cliente no consigue financiarse, Nvidia no solo pierda ventas: también puede tener que pagar. S&P calcula que la garantía de Ohio sumará a la deuda ajustada de Nvidia unos 4,2 mil millones de dólares en 2028 y hasta unos 37,7 mil millones en 2031. Es manejable para una empresa de su tamaño. Pero es una dirección nueva.

    Nuestra lectura: un negocio extraordinario, un momento que no paga el riesgo

    Las cifras de Nvidia son excepcionales. Eso no está en discusión. Lo que está en discusión es el precio y el momento:

    • La acción está en máximos. Cerró el 2 de octubre a menos de un 1 % de su récord de cierre (235,74 dólares, 14-may-2026) y un 16,6 % por encima de su media de 200 sesiones (200,71 dólares).
    • Ya cayó fuerte hace muy poco. Entre el 29 de octubre de 2025 y el 30 de marzo de 2026 bajó un 20 % al cierre, de 207,04 a 165,17 dólares, sin que el negocio dejara de crecer. Con esta volatilidad, el momento de entrada importa.
    • El crédito y la bolsa cuentan historias distintas. La bolsa paga la acción cerca de su récord; en el mercado de seguros contra impago, el volumen negociado sobre Nvidia se ha multiplicado por diez en seis meses. Cuando pasa eso, preferimos escuchar al crédito.

    Por eso nuestra posición es la misma que en el análisis del crédito: hoy no es momento de tomar una posición de largo plazo en Nvidia ni en los grandes nombres de la IA. No decimos que vaya a caer, ni cuándo: nadie lo sabe, y quien lo asegure vende certezas que no existen. Decimos que a este precio el riesgo de financiación que señala el crédito no está pagado.

    Lo que dirían los alcistas (y por qué los escuchamos)

    Los ingresos se han duplicado en un año, la empresa prevé otro récord de 108 mil millones para este trimestre y su nueva plataforma Vera Rubin ya está en plena producción. Según los datos de Yahoo Finance al 2 de octubre, la acción cotiza a unas 30 veces el beneficio de los últimos doce meses, pero a unas 15 veces el beneficio que los analistas estiman para los próximos doce. Si esas estimaciones se cumplen, Nvidia no está cara. Lo aceptamos: preferimos llegar tarde a una subida que pronto a una caída.

    Cuándo sí: lo que esperamos ver

    Nvidia se puede comprar. No ahora. Lo anunciaremos cuando se den condiciones como estas:

    • el crédito se calma: la demanda de protección sobre Nvidia y el resto del sector baja de forma sostenida;
    • los grandes clientes de IA demuestran que pueden pagar lo firmado sin depender de la financiación de sus proveedores;
    • las cuentas por cobrar dejan de crecer más deprisa que las ventas y el flujo de caja vuelve a acompañar al beneficio;
    • el margen bruto se sostiene a pesar de la competencia y del coste de la memoria;
    • el precio corrige hasta pagar el riesgo, o la tendencia confirma de nuevo con el crédito tranquilo.

    Si ya tienes acciones de Nvidia, en el análisis del crédito explicamos seis pasos para revisar tu exposición sin decidir con miedo. Cuando se den esas condiciones lo publicaremos aquí, en el blog, y en nuestras redes. Mientras tanto, descarga gratis la Lista de la Mesa: las preguntas que nos hacemos antes de abrir cualquier posición.

    Cómo comprar acciones de Nvidia desde España y Latinoamérica

    La mecánica es la misma en todas partes, con matices por país:

    1. La acción cotiza en el Nasdaq, en dólares. Comprar la acción original significa comprar en dólares, aunque tu bróker te cobre en tu moneda.
    2. Necesitas un intermediario regulado en tu país: un bróker, casa de bolsa o comisionista supervisado por el regulador local. Comprueba siempre que esté registrado en la web del supervisor antes de enviarle dinero.
    3. Asumes riesgo de divisa. Si la acción no se mueve pero el dólar se deprecia frente a tu moneda, pierdes dinero; si el dólar se aprecia, ganas. Son dos apuestas en una.
    4. El formulario W-8BEN. Si no eres residente fiscal en Estados Unidos y compras a través de un bróker con acceso directo a ese mercado, te pedirá este formulario del IRS (la agencia tributaria de EE. UU.). Certifica que no eres residente y permite aplicar el convenio para evitar la doble imposición si tu país lo tiene. Sin convenio, la retención general sobre dividendos es del 30 %.
    5. No hace falta comprar una acción entera. Algunos intermediarios permiten comprar fracciones, y en Argentina y Colombia existen fórmulas locales que abaratan el importe mínimo.

    Desde España

    A través de un bróker autorizado por la CNMV o por otro supervisor de la Unión Europea que opere en España. Compras en dólares, con la conversión desde euros que aplique el bróker (fíjate en esa comisión). España tiene convenio fiscal con Estados Unidos, así que el W-8BEN reduce la retención sobre los dividendos. Las ganancias y los dividendos se declaran en tu declaración de la renta.

    Desde México

    Nvidia se negocia en el Sistema Internacional de Cotizaciones (SIC) de la Bolsa Mexicana de Valores y de BIVA, en pesos mexicanos, a través de una casa de bolsa. Es una de las acciones extranjeras más negociadas del SIC. México también tiene convenio fiscal con Estados Unidos.

    Desde Puerto Rico

    Quien nace en Puerto Rico es ciudadano de Estados Unidos, así que puede abrir cuenta directamente en un bróker estadounidense regulado, como cualquier inversor de EE. UU. Como ciudadano, no firmas el W-8BEN sino el W-9. Puerto Rico tiene reglas fiscales propias para sus residentes: consulta con un asesor fiscal cómo tributan tus dividendos y ganancias.

    Desde Argentina: los CEDEAR

    La vía habitual es el CEDEAR de Nvidia en BYMA, la bolsa de Buenos Aires. El ratio es de 24 CEDEAR por cada acción, así que cada certificado equivale a una veinticuatroava parte de una acción: con la acción a 233,95 dólares, unos 9,75 dólares por CEDEAR antes del tipo de cambio y las comisiones. Se puede operar en pesos o en dólares, a través de un agente registrado en la CNV. Argentina no tiene convenio fiscal con Estados Unidos.

    Desde Colombia

    Desde julio de 2024 Nvidia se negocia en el Mercado Global Colombiano (MGC) de la Bolsa de Valores de Colombia, en pesos colombianos, al precio de Estados Unidos convertido con la TRM del día y con custodia local en Deceval. Se compra a través de cualquier comisionista de bolsa vigilado por la Superintendencia Financiera. Colombia tampoco tiene convenio fiscal con Estados Unidos.

    Desde otros países

    En el resto de Latinoamérica las opciones son un intermediario local con acceso al mercado de Estados Unidos o un bróker internacional que acepte residentes de tu país. En los dos casos, lo primero es comprobar que esté autorizado por tu regulador.

    Y una alternativa que mucha gente olvida: si ya tienes un fondo indexado al S&P 500 o al Nasdaq-100, ya tienes Nvidia, y con un peso importante. Mide esa exposición antes de sumar más.

    Preguntas frecuentes sobre las acciones de Nvidia

    ¿Es buen momento para comprar acciones de Nvidia?

    En nuestra lectura, no para una posición de largo plazo. El negocio es extraordinario, pero la acción está cerca de su máximo histórico mientras el volumen de seguros contra impago sobre Nvidia se ha multiplicado por diez en seis meses, una señal de que el mercado de crédito se está cubriendo frente a toda la cadena de la IA. Esperamos señales concretas (crédito más tranquilo, clientes que pagan lo firmado, un precio que pague el riesgo) y las anunciaremos cuando se den. Es una opinión, no una recomendación personal: depende de tu horizonte, tu riesgo y tu cartera.

    ¿Cuánto cuesta una acción de Nvidia?

    Cerró en 233,95 dólares el viernes 2 de octubre de 2026. En las últimas 52 semanas se movió entre 164,27 y 237,88 dólares. Con un intermediario que permita fracciones puedes invertir menos que una acción entera, y en Argentina un CEDEAR equivale a una veinticuatroava parte de una acción.

    ¿Nvidia reparte dividendo?

    Sí. Desde junio de 2026 paga 0,25 dólares por acción cada trimestre (1 dólar al año), después de subirlo desde 0,01 dólares en mayo. El último pago fue el 1 de octubre de 2026. Con la acción a 233,95 dólares, supone una rentabilidad de alrededor del 0,4 % anual: Nvidia devuelve mucho más dinero a sus accionistas a través de recompras de acciones que de dividendos.

    ¿Qué fue el split de Nvidia?

    Un split divide cada acción en varias más baratas sin cambiar lo que vale tu inversión. Nvidia hizo un split de 10 por 1: quien tenía una acción pasó a tener diez, y la acción empezó a cotizar con el nuevo precio el 10 de junio de 2024. El anterior fue de 4 por 1, en julio de 2021. Por eso los precios antiguos que ves en los gráficos aparecen ajustados.

    ¿Se pueden comprar acciones de Nvidia desde mi país?

    Sí, desde España y desde casi toda Latinoamérica: con un bróker regulado en España, en el SIC desde México, como CEDEAR desde Argentina, en el Mercado Global Colombiano desde Colombia y directamente en brókers de Estados Unidos desde Puerto Rico. Comprueba siempre que el intermediario esté autorizado por tu regulador.

    ¿Qué es un CEDEAR?

    Un Certificado de Depósito Argentino: un título que cotiza en la bolsa de Buenos Aires y representa una fracción de una acción extranjera que un custodio guarda en el exterior. Permite invertir en Nvidia desde Argentina sin abrir cuenta fuera del país. Su precio sigue al de la acción en Nueva York, ajustado por el ratio (24 a 1 en Nvidia) y por el tipo de cambio.

    ¿Cuándo presenta Nvidia sus próximos resultados?

    Los calendarios de mercado (Yahoo Finance y Wall Street Horizon) sitúan la presentación del tercer trimestre del año fiscal 2027 el 17 de noviembre de 2026, al cierre del mercado. Nvidia aún no la ha publicado en su web de inversores a 5 de octubre: confírmala allí.


    Divulgación. Este es un análisis de opinión de Ballad Markets, con datos de mercado al cierre del 2 de octubre de 2026 y cifras de Nvidia de su último informe trimestral (trimestre cerrado el 26 de julio de 2026). Sus autores no recomiendan tomar posición hoy en los valores citados.

    Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.

    Fuentes:
    resultados del T2 del año fiscal 2027 (SEC) ·
    informe trimestral 10-Q (SEC) ·
    garantía de Ohio, 8-K (SEC) ·
    subida del dividendo (SEC) ·
    split de 10 por 1 (SEC) ·
    precio y capitalización (Yahoo Finance) ·
    CDS de Nvidia (Bloomberg) ·
    S&P confirma AA ·
    Moody’s sube a Aa1 ·
    pago final a OpenAI (The Information vía SBS) ·
    OpenAI: de 100 a 30 mil millones (CNBC) ·
    inversión en Anthropic (CNBC) ·
    acuerdo AMD-OpenAI ·
    Anthropic y las TPU de Google ·
    ratio del CEDEAR ·
    Nvidia en el MGC (La República) ·
    el SIC (BMV) ·
    convenios fiscales de EE. UU. (IRS) ·
    retención a no residentes y W-8BEN (IRS).

    Más en Ballad: la Academia y el glosario.
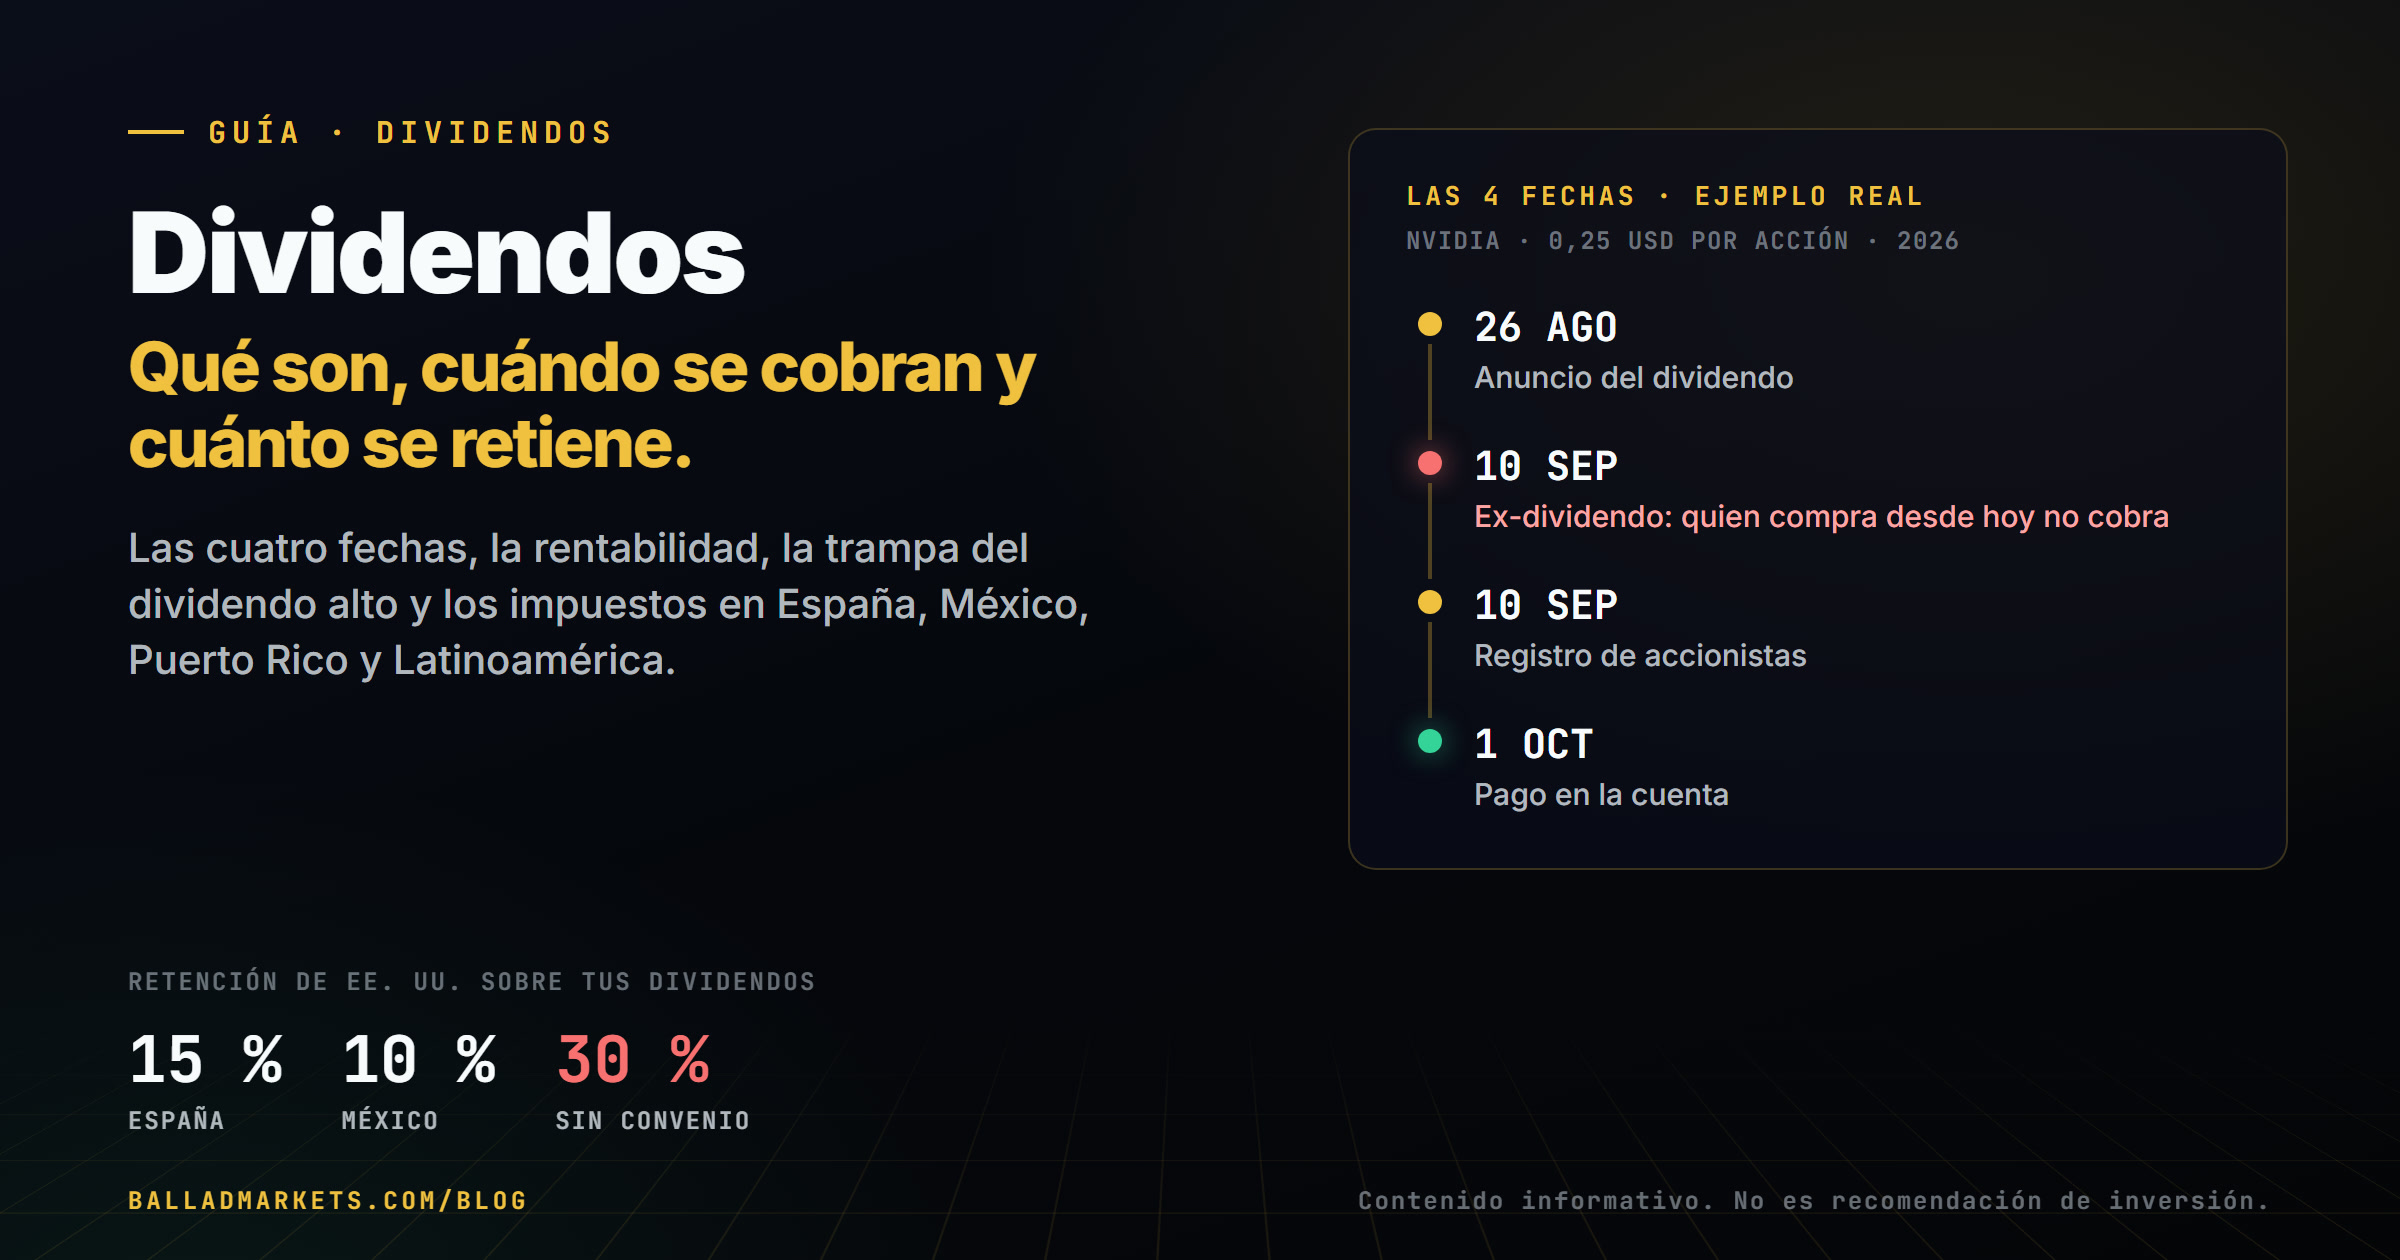
  • Oracle Stock and the AI Bubble: What the Credit Market Is Warning About

    Oracle Stock and the AI Bubble: What the Credit Market Is Warning About

    Ballad Markets special analysis: credit is already warning about the AI boom. Oracle's 5-year CDS at a record 227 basis points.

    The stock market is still buying the AI story. The credit market is already questioning the numbers. And when stocks and credit tell different stories, we listen to credit.

    Since August we have been warning about the same risk in the AI trade: gigantic capex, rising debt, enormous financial commitments, ever more expensive data centers, and returns on all of that investment that have yet to be proven. This analysis brings those warnings together, updates every figure to October 2026 — each one checked against its source — and explains, for beginners and veterans alike, why this is not the time to take a position in the big AI names, how to protect yourself if you are already in, and what would have to happen for that to change.

    Two months that changed the credit picture

    • July 9 — S&P downgrades Oracle to BBB−: one notch above junk.
    • July 27 — Nvidia’s credit default swaps post their biggest jump since they started trading, on reports of AI financing deals worth up to $750 billion (talks, not signed debt).
    • August 16 — The Wall Street Journal estimates that nine big tech companies carry about $3 trillion in off-balance-sheet commitments, five times their annual capex.
    • September 23-24 — Oracle sends a force majeure notice on Project Jupiter, its $165 billion data-center campus for OpenAI. The stock falls about 4%. An $18 billion loan tied to the project trades at 89-91 cents on the dollar.
    • September 24 — Oracle’s 2056 bond yields above 8% for the first time.
    • September 24 — Oracle’s 5-year CDS hits 227 basis points, an all-time record, above its 2008 peak.

    First, the basics: what is a credit default swap?

    A credit default swap (CDS) is, in practice, insurance against a company defaulting. Someone who holds Oracle bonds and worries Oracle may not repay can pay a yearly premium to protect themselves. That premium is quoted in basis points: 100 basis points means paying 1% a year on the amount insured.

    When the market trusts a company, insurance is cheap. When it starts to doubt, the insurance gets expensive. A CDS does not say a company will go bankrupt. It says how much it costs today to protect yourself in case it does — and that price is set by professionals with their own money on the line.

    Why listen to credit? Shareholders win when things go VERY well; lenders only get paid if things go well enough to be repaid. That is why credit looks less at the dream and more at the cash: who pays, when, and with what. When stocks and credit tell the same story, there is nothing to see. When they diverge, credit tends to get there first.

    Oracle stock: at the center of the storm

    Oracle has bet more of its balance sheet on AI than anyone. The numbers, from Oracle’s own SEC filings unless noted:

    Indicator Figure Date
    5-year CDS 227 bps · record, above 2008 (a year earlier: ~70-145 bps) Sep 24, 2026
    Credit rating S&P BBB− (one notch above junk) · Moody’s Baa2, negative outlook · Fitch BBB S&P: Jul 9, 2026
    2056 bond Yield above 8% Sep 24, 2026
    Total debt $125.3 billion Aug 31, 2026
    Free cash flow −$23.7 billion over the last fiscal year, with no date for turning positive FY2026
    Capex $28.5 billion in a single quarter; guidance of $90-95 billion this fiscal year Q1 FY2027
    Contract backlog (RPO) $664 billion, roughly half of it tied to OpenAI (analyst estimate) Aug 31, 2026

    And Oracle stock is already telling the story. It closed at $142.30 on October 2: down 56.7% from its peak of $328.33 (September 10, 2025). It trades below its 200-day moving average ($162.89), which keeps pointing down, and its last rally failed to close above it: on September 8 it briefly topped that average intraday ($170.70 against $168.50), then closed back below, at $162.52. That is what a downtrend looks like: every rally gets sold.

    An important nuance: losing investment grade usually takes two of the three agencies, and today only S&P is one notch away. UBS analysts consider a fall to junk very unlikely. But the fact that it is being seriously discussed is the news.

    It is not just Oracle

    • Nvidia: traded volume in its CDS rose from $640 million to $6.9 billion in six months (DTCC data cited by Bloomberg, Sep 23, 2026) — ten times more volume in default insurance on one of the largest companies in the world.
    • CoreWeave, the big GPU lessor: its CDS trades above 800 basis points, junk territory.
    • The sector: insuring the debt of a basket of big tech names (Amazon, Alphabet, Microsoft, Oracle) now costs close to 100 basis points, versus under 40 a year ago.
    • Off the balance sheet: according to The Wall Street Journal (Aug 16, 2026), nine giants — Alphabet, Amazon, Meta, Microsoft, Oracle, Nvidia, Broadcom, SpaceX and AMD — carry about $3 trillion in commitments that do not show up as debt: data-center leases that have not started yet and multi-year purchase contracts. Not-yet-commenced leases at Alphabet, Amazon, Meta and Microsoft alone total $904 billion. The annual capex everyone watches is around $600 billion.
    • Capex keeps accelerating, with more debt: Goldman Sachs puts hyperscaler capex at about $800 billion in 2026, $1.2 trillion in 2027 and $1.4 trillion in 2028, and expects more than a third of it to be debt-funded in 2027.
    • Part of that capex is inflation, not capacity: UBS estimates memory (HBM, DDR, NAND) at about $923 billion of global AI capex in 2027, close to two-thirds of the total, driven by soaring memory prices. More spending does not mean more data centers — it means more expensive ones.
    • The customer holding it all up: OpenAI has around $1.4 trillion in compute commitments with Oracle, Microsoft, Nvidia, Broadcom, AMD, AWS and CoreWeave. According to the Financial Times, its cumulative free cash flow from 2026 to 2030 will be −$278 billion, and its CEO has ruled out an IPO in 2026.

    Is AI a bubble? Our thesis

    AI itself has never been the problem. The problem is how it is being financed: with debt, cross-guarantees and circular commitments in which the supplier finances the customer that buys from it — all while projecting a gigantic need for infrastructure just as the cost of compute falls and models become more efficient.

    If the cost of capital rises, capex cools. And if capex cools, the whole chain — chips, data centers, power, memory — feels it at once. The credit market is already pricing that risk; the stock market, largely, is not.

    We do not know whether a sharp sell-off will come, or when. Nobody does, and anyone who claims otherwise is selling certainty that does not exist. What we do know is that today the price of these assets does not pay for the risk credit is flagging. So our position is clear: this is not the time to take a position in the big AI names.

    The bull case (and why we take it seriously)

    Serious analysis presents the other side. Oracle’s backlog is real and growing; its cloud infrastructure revenue doubled in a year; demand for compute still outstrips supply; and the rating agencies other than S&P still leave room. If OpenAI and other AI customers pay what they signed and free cash flow turns positive, this analysis will have been too cautious. We accept that: we would rather be late to a rally than early to a crash.

    Already in and underwater? How to protect yourself

    General education, not personal advice: every situation is different.

    1. Measure your real exposure. Add what you hold in these names AND in the funds that hold them: a tech fund or an S&P 500 fund is already heavily weighted toward them. Many people are more exposed than they think.
    2. Decide the size, not the forecast. The useful question is not “will it fall?” but “if it drops another leg, can I hold without selling at the worst moment?” If the answer is no, the position is too big.
    3. Do not average down on hope. Buying more because it fell only makes sense with a plan written in advance — levels and sizes decided calmly — not to “get back to even”.
    4. Write down what would make you exit. A price, a data point (a second rating downgrade, a guidance cut) or a time limit. Deciding in advance avoids deciding in fear.
    5. Diversify for real. Ten tech stocks are not ten bets: they are one bet repeated ten times.
    6. Know the hedges, even if you don’t use them. Reducing size, holding cash or, for those who know how, protective options. Hedging costs money: it is insurance, not an investment.

    When to buy: the conditions we are waiting for

    These big names can be bought. Not now. We will announce it when signals like these appear:

    • CDS stop rising and fall in a sustained way: credit calms down;
    • companies rationalize capex without crushing growth;
    • free cash flow turns positive where it is burning today;
    • big AI customers prove they can pay what they signed;
    • prices correct enough to pay for the risk, and the trend turns — for Oracle, reclaiming and turning up its 200-day moving average.

    A swing trade is not an investment. A trade of days or weeks, with its own stop and rules — like the ones our CHESKO desk executes — can make sense even when the multi-year investment view is “not yet”. They are different horizons with different risks, and they should not be mixed.

    Want to know when those conditions arrive? Subscribe below: when we publish the signal, you will get it by email first.


    Disclosure. This is an opinion piece by Ballad Markets, published on October 4, 2026, with data up to that date. Its authors do not recommend taking a position today in the securities mentioned. The CHESKO 2.0 desk operates with its own horizons and rules, independent of this view.

    For information and education only. Not financial advice or a personal investment recommendation. Investing involves risk of loss, including loss of principal.

    Sources:
    Oracle 10-Q (SEC) ·
    Q1 FY2027 results (SEC) ·
    S&P downgrade ·
    Oracle CDS at a record ·
    2056 bond ·
    Project Jupiter ·
    Nvidia CDS (Bloomberg) ·
    WSJ: $3 trillion off balance sheet ·
    Goldman Sachs: capex and debt ·
    UBS: memory in AI capex ·
    FT via Benzinga: OpenAI cash burn ·
    Sector CDS.

    Versión en español: La burbuja de la IA vista desde el crédito.

  • La burbuja de la IA vista desde el crédito: Oracle, Nvidia y por qué no es momento de entrar

    La burbuja de la IA vista desde el crédito: Oracle, Nvidia y por qué no es momento de entrar

    Análisis especial de Ballad Markets: el crédito ya está avisando sobre el boom de la IA. CDS de Oracle en récord de 227 puntos básicos.

    La bolsa sigue comprando la historia de la inteligencia artificial. El mercado de crédito ya está cuestionando los números. Y cuando acciones y crédito cuentan historias distintas, nosotros preferimos escuchar al crédito.

    Desde agosto lo venimos advirtiendo en nuestras redes: capex gigantesco, deuda creciente, compromisos financieros enormes, centros de datos cada vez más caros y unos retornos sobre toda esa inversión que todavía tienen que demostrarse. Este análisis reúne esas advertencias, actualiza cada cifra a octubre de 2026 —verificada contra su fuente— y explica, para quien empieza y para quien lleva años en esto, por qué no es momento de tomar posición en los grandes nombres de la IA, cómo defenderse si ya estás dentro y qué tendría que pasar para que eso cambie.

    Lo que ha pasado en dos meses

    • 9 de julio — S&P rebaja a Oracle a BBB−: un solo escalón por encima del bono basura.
    • 27 de julio — Los seguros contra impago de Nvidia viven su mayor subida desde que cotizan, tras las noticias de acuerdos de financiación de hasta $750 mil millones (negociaciones, no deuda firmada).
    • 16 de agosto — The Wall Street Journal calcula que nueve grandes tecnológicas acumulan unos $3 billones en compromisos fuera de balance, cinco veces su capex anual.
    • 23-24 de septiembre — Oracle envía un aviso de fuerza mayor en Project Jupiter, su campus de centros de datos de $165 mil millones para OpenAI. La acción cae cerca de un 4 %. Un préstamo de $18 mil millones ligado al proyecto cotiza a 89-91 centavos por dólar.
    • 24 de septiembre — El bono de Oracle con vencimiento en 2056 supera por primera vez el 8 % de rentabilidad.
    • 24 de septiembre — El seguro contra impago (CDS) de Oracle a cinco años marca 227 puntos básicos, su récord histórico, por encima del pico de 2008.

    Primero, lo básico: ¿qué es un CDS y por qué importa?

    Un CDS —credit default swap— es, en la práctica, un seguro contra el impago de una empresa. Quien tiene bonos de Oracle y teme que Oracle no pueda devolver su deuda paga una prima anual para protegerse. Esa prima se mide en puntos básicos: 100 puntos básicos equivalen a pagar un 1 % al año sobre lo asegurado.

    Si el mercado ve a una empresa sólida, asegurarse es barato. Si empieza a dudar, el seguro se encarece. No dice que una empresa vaya a quebrar. Dice cuánto cuesta hoy protegerse de que lo haga, y ese precio lo ponen inversores profesionales con su dinero en juego.

    ¿Por qué escuchar al crédito? El accionista cobra si las cosas salen MUY bien; el acreedor solo cobra si salen bien y le devuelven lo prestado. Por eso el crédito mira menos el sueño y más la caja: quién paga, cuándo y con qué. Cuando bolsa y crédito cuentan la misma historia, no hay nada que mirar. Cuando cuentan historias distintas, la del crédito suele llegar antes.

    Oracle, en el centro de la tormenta

    Oracle es la empresa que más ha apostado su balance a la IA. Los números, del propio Oracle (informes a la SEC) salvo donde se indica:

    Indicador Dato Fecha
    CDS a 5 años 227 pb · récord, por encima de 2008 (un año antes: ~70-145 pb) 24-sep-2026
    Calificación S&P BBB− (a un escalón del bono basura) · Moody’s Baa2, perspectiva negativa · Fitch BBB S&P: 9-jul-2026
    Bono a 2056 Rentabilidad por encima del 8 % 24-sep-2026
    Deuda total $125,3 mil millones 31-ago-2026
    Flujo de caja libre −$23,7 mil millones en el último año fiscal, sin fecha para volver a positivo año fiscal 2026
    Inversión (capex) $28,5 mil millones en un solo trimestre; guía de $90-95 mil millones este año T1 año fiscal 2027
    Cartera de contratos $664 mil millones, de los que cerca de la mitad depende de OpenAI (estimación de analistas) 31-ago-2026

    Y el precio ya lo cuenta. Oracle cerró el 2 de octubre en $142,30: un −56,7 % desde su máximo de $328,33 (10 de septiembre de 2025). Cotiza por debajo de su media de 200 sesiones ($162,89), que sigue apuntando hacia abajo, y en su último rebote no consiguió cerrar por encima de ella: el 8 de septiembre llegó a superarla durante la sesión ($170,70 frente a $168,50), pero volvió a cerrar por debajo. Es la definición de una tendencia bajista: cada subida se vende.

    Un matiz importante, por rigor: para que Oracle pierda el grado de inversión suelen hacer falta dos de las tres agencias, y hoy solo S&P está a un escalón. Analistas de UBS consideran ese escenario muy improbable. Pero que se discuta en serio ya es la noticia.

    No es solo Oracle

    • Nvidia: el volumen negociado de sus CDS pasó de $640 millones a $6,9 mil millones en seis meses (datos de DTCC citados por Bloomberg, 23-sep-2026). Diez veces más volumen negociado en seguros contra impago de una de las empresas más grandes del mundo.
    • CoreWeave, el gran arrendador de GPUs: su CDS cotiza por encima de 800 puntos básicos, territorio de bono basura.
    • El sector: asegurar la deuda de una cesta de grandes tecnológicas (Amazon, Alphabet, Microsoft, Oracle) cuesta ya cerca de 100 puntos básicos, frente a menos de 40 hace un año.
    • Fuera del balance: según The Wall Street Journal (16-ago-2026), nueve gigantes —Alphabet, Amazon, Meta, Microsoft, Oracle, Nvidia, Broadcom, SpaceX y AMD— suman unos $3 billones en compromisos que no aparecen como deuda: alquileres de centros de datos que aún no han empezado y contratos de compra a varios años. Solo los arrendamientos pendientes de Alphabet, Amazon, Meta y Microsoft suman $904 mil millones. El capex anual que todos miran ronda los $600 mil millones.
    • El capex sigue acelerando, y cada vez con más deuda: Goldman Sachs estima la inversión de los grandes de la nube en torno a $800 mil millones en 2026, $1,2 billones en 2027 y $1,4 billones en 2028, y prevé que más de un tercio de esa inversión se financie con deuda en 2027.
    • Parte de ese capex es inflación, no capacidad: UBS calcula que la memoria (HBM, DDR, NAND) supondrá unos $923 mil millones del capex global de IA en 2027, cerca de dos tercios del total, por la subida de sus precios. Más gasto no significa más centros de datos: significa centros de datos más caros.
    • El cliente que lo sostiene todo: OpenAI acumula unos $1,4 billones en compromisos de cómputo con Oracle, Microsoft, Nvidia, Broadcom, AMD, AWS y CoreWeave. Según el Financial Times, su flujo de caja libre acumulado entre 2026 y 2030 será de −$278 mil millones, y su consejero delegado ha descartado salir a bolsa en 2026.

    La tesis

    La inteligencia artificial nunca ha sido el problema. El problema es cómo se está financiando: con deuda, garantías cruzadas y compromisos circulares en los que el proveedor financia al cliente que le compra, proyectando una necesidad gigantesca de infraestructura justo cuando el coste del cómputo cae y los modelos se vuelven más eficientes.

    Si sube el coste del capital, se enfría el capex. Y si se enfría el capex, toda la cadena —chips, centros de datos, energía, memoria— se resiente a la vez. El mercado de crédito ya está poniéndole precio a ese riesgo; la bolsa, en buena parte, todavía no.

    No sabemos si habrá una caída fuerte ni cuándo. Nadie lo sabe, y quien diga lo contrario vende certezas que no existen. Lo que sí sabemos es que hoy el precio de estos activos no paga el riesgo que el crédito está señalando. Por eso nuestra posición es clara: no es momento de tomar posición en los grandes nombres de la IA.

    Lo que dirían los alcistas (y por qué los escuchamos)

    Un análisis serio presenta el otro lado. La cartera de contratos de Oracle es real y crece; su infraestructura cloud se ha duplicado en un año; la demanda de cómputo sigue superando a la oferta; y las agencias de rating, salvo S&P, todavía dan margen. Si OpenAI y el resto de clientes pagan lo firmado y el flujo de caja vuelve a positivo, este análisis habrá sido demasiado prudente. Lo aceptamos: preferimos llegar tarde a una subida que pronto a una caída.

    Si ya estás dentro y en pérdidas: cómo defenderte

    Educación general, no asesoramiento personalizado: cada situación es distinta.

    1. Mide tu exposición real. Suma lo que tienes en estos nombres Y en los fondos que los llevan dentro: un fondo tecnológico o del S&P 500 ya pesa mucho en ellos. Mucha gente está más expuesta de lo que cree.
    2. Decide el tamaño, no el pronóstico. La pregunta útil no es «¿va a caer?», sino «si cae otro tramo fuerte, ¿puedo aguantarlo sin vender en el peor momento?». Si la respuesta es no, la posición es demasiado grande.
    3. No promedies a la baja por esperanza. Comprar más porque baja solo tiene sentido con un plan escrito de antemano, con niveles y tamaños decididos en frío, no para «recuperar».
    4. Pon por escrito qué te haría salir. Un precio, un dato (una segunda rebaja de rating, un recorte de la guía) o un plazo. Decidirlo antes evita decidirlo con miedo.
    5. Diversifica de verdad. Diez acciones tecnológicas no son diez apuestas: son una sola apuesta repetida diez veces.
    6. Conoce las coberturas, aunque no las uses. Reducir peso, tener liquidez o, para quien sabe usarlas, opciones de protección. Cubrirse cuesta dinero: es un seguro, no una inversión.

    Cuándo sí: las condiciones que esperamos

    Estos grandes nombres se pueden comprar. No ahora. Lo anunciaremos cuando se den señales como estas:

    • los CDS dejan de subir y bajan de forma sostenida: el crédito se calma;
    • las empresas racionalizan el capex sin hundir su crecimiento;
    • el flujo de caja libre vuelve a positivo en quien hoy lo quema;
    • los grandes clientes de IA demuestran que pueden pagar lo firmado;
    • el precio corrige hasta pagar el riesgo, y la tendencia gira: en Oracle, recuperar y girar al alza su media de 200 sesiones.

    Swing trade no es inversión. Una operación de días o semanas, con stop y reglas propias —como las que ejecuta nuestra mesa CHESKO— puede tener sentido aunque la visión de inversión a años sea «todavía no». Son horizontes distintos con riesgos distintos, y no se deben mezclar.

    ¿Quieres saber cuándo se den esas condiciones? Suscríbete aquí abajo: cuando publiquemos la señal, te llegará por correo antes que a nadie.


    Divulgación. Este es un análisis de opinión de Ballad Markets, publicado el 4 de octubre de 2026 con datos hasta esa fecha. Sus autores no recomiendan tomar posición hoy en los valores citados. La mesa CHESKO 2.0 opera con horizontes y reglas propias, independientes de esta visión.

    Contenido informativo y educativo. No es asesoramiento financiero ni una recomendación personalizada de inversión. Invertir conlleva riesgo de pérdida, incluida la del capital invertido.

    Fuentes:
    Oracle 10-Q (SEC) ·
    resultados T1 año fiscal 2027 (SEC) ·
    rebaja de S&P ·
    CDS de Oracle en récord ·
    bono 2056 ·
    Project Jupiter ·
    CDS de Nvidia (Bloomberg) ·
    WSJ: $3 billones fuera de balance ·
    Goldman Sachs: capex y deuda ·
    UBS: memoria en el capex ·
    FT vía Benzinga: caja de OpenAI ·
    CDS del sector.

    English version: Oracle Stock and the AI Bubble: What the Credit Market Is Warning About.

  • Nike: la oportunidad que el mercado no está viendo (y por qué podría ser generacional)

    Nike: la oportunidad que el mercado no está viendo (y por qué podría ser generacional)

    House View de Ballad Markets: Nike no se está muriendo, se está limpiando. Cierre de $NKE en $33,87.

    Nike no se está muriendo. Se está limpiando. Y eso es exactamente lo que el mercado no entiende.

    Lo que todos ven (y por qué tienen miedo)

    Imagina que eres dueño de un restaurante famoso. Un día, tus ventas caen. Los titulares dicen: «El restaurante está en crisis». Los clientes se van. La acción se desploma.

    Eso es exactamente lo que pasó con Nike esta semana.

    La compañía reportó ventas menores. China está en caída libre. El canal digital se desplomó. Y la acción terminó cerca de $34, recibiendo otro castigo brutal.

    Cualquier inversionista promedio ve esos números y piensa: «Nike perdió. Hoka, On y New Balance ganaron. Es hora de salir».

    Pero aquí está el problema: el mercado está mirando el titular y no está leyendo la letra pequeña.

    Y cuando lees la letra pequeña, aparece una historia completamente diferente.

    Los dos Nike que nadie está separando

    Piensa en Nike como si fueran dos empresas distintas bajo el mismo logo.

    Nike #1: el negocio deportivo (running, fútbol, baloncesto, tenis, golf)

    Este Nike sí está creciendo.

    • La categoría de running está creciendo a dos dígitos otra vez.
    • El fútbol global creció fuertemente a dos dígitos.
    • Baloncesto en Norteamérica creció a dos dígitos.
    • Tenis, golf y entrenamiento también avanzaron.

    En total, el negocio de rendimiento deportivo de Nike mueve aproximadamente $16.000 millones al año y volvió a crecer en el último trimestre.

    Si Nike estuviera perdiendo relevancia como marca deportiva de verdad, esperarías ver deterioro precisamente en running, fútbol y baloncesto. Pero estás viendo lo contrario.

    Nike #2: el negocio casual, Jordan y China

    Este Nike sí está roto.

    • La ropa y el calzado casual (casi la mitad de las ventas) cayeron más de un 10%.
    • Jordan cayó alrededor de un 15%.
    • China se desplomó un 26% (a divisa constante).

    Aquí está la clave: el mercado está castigando a todo Nike por los problemas de Nike #2, mientras ignora que Nike #1 sigue intacto y creciendo.

    ¿Por qué cayeron las ventas? (Y no es lo que crees)

    1. Nike destruyó su propio éxito (deliberadamente)

    Imagina que tienes una hamburguesa famosa. Todo el mundo la quiere. Entonces decides: «Voy a vender más. Más colores. Más versiones. Más descuentos».

    Al principio, vendes más. Pero eventualmente, tu hamburguesa deja de ser especial. Ya no hay exclusividad. Ya no hay emoción.

    Eso es exactamente lo que pasó con el Dunk de Nike.

    Nike inundó el mercado. Demasiados lanzamientos. Demasiados colores. Demasiados descuentos. Y el resultado fue predecible: la exclusividad se evaporó.

    Entonces, ¿qué hizo Nike? Redujo las ventas del Dunk casi a la mitad en un solo trimestre.

    Solo esa decisión eliminó aproximadamente $200 millones de ingresos.

    ¿Por qué hacer algo así? Porque Nike está sacrificando ventas hoy para recuperar exclusividad, capacidad de fijación de precios y salud de sus canales mañana.

    Esto duele ahora. Pero puede ser exactamente lo correcto para proteger la marca en el largo plazo.

    2. Jordan vendió demasiado Jordan

    Jordan representa aproximadamente el 13% del negocio global de Nike. Y sus ventas cayeron alrededor de un 15%.

    La razón es la misma: sobreoferta de modelos clásicos.

    Un Jordan que siempre está disponible, que aparece en demasiados colores y que eventualmente termina descontado pierde parte de aquello que lo hace especial.

    Nike está ahora reduciendo volumen y frecuencia de lanzamientos para intentar recuperar esa escasez. De nuevo: esto empeora las ventas de corto plazo, pero protege la marca en el largo plazo.

    3. China es un problema real (pero incluso ahí hay esperanza)

    Aquí no hay que suavizar nada: Greater China cayó un 26% a divisa constante. Y Nike reconoce que la recuperación puede tomar múltiples temporadas.

    La compañía encontró una distribución digital demasiado amplia, excesivamente promocional y poco diferenciada. Ahora está reduciendo canales y concentrando su distribución digital alrededor de tiendas oficiales.

    Eso probablemente significa menos ventas antes de significar más.

    Pero incluso dentro de China encontramos el mismo patrón: la categoría de running en China está creciendo y acumula seis trimestres consecutivos de crecimiento.

    Otra vez aparece el negocio deportivo. Cuando Nike lidera con deporte, producto e innovación, la respuesta del consumidor parece mucho mejor.

    La oportunidad que el mercado está ignorando: las universidades

    Aquí hay algo que casi nadie está mirando.

    Nike tiene aproximadamente 1.000 acuerdos con universidades en Norteamérica. Entre ellos alcanzan a más de 13 millones de estudiantes.

    Esto no es solo vender productos universitarios. Es conectar todo un ecosistema: fútbol americano, baloncesto, running, entrenamiento, ropa deportiva, tiendas, experiencias y atletas con acuerdos de nombre, imagen y semejanza (NIL).

    Lo que hicieron recientemente en la University of Texas nos da una idea de cómo quieren utilizarlo.

    Durante seis días alrededor del partido Texas vs Ohio State, Nike combinó fútbol americano, running, entrenamiento, ropa deportiva, tiendas, personalización y atletas universitarios. La colección universitaria lanzada para el evento se vendió completamente.

    Además incorporaron 13 nuevos atletas en ocho deportes mediante acuerdos NIL.

    Lo importante es que el CEO Elliott Hill dejó claro que Texas no fue simplemente un evento. Es un modelo.

    Texas. Ohio State. Miami. March Madness. Y cientos de acuerdos adicionales.

    Históricamente, Nike ha sido extremadamente fuerte cuando logra conectar deporte, atletas, cultura, comunidad y producto. Las universidades permiten hacer precisamente eso.

    El canal mayorista está empezando a cambiar

    Durante años, Nike intentó empujar demasiadas ventas directamente hacia sus propios canales digitales. La idea era capturar más margen y controlar directamente la relación con el consumidor.

    El problema es que, al mismo tiempo, debilitó algunas de sus relaciones históricas con cadenas y tiendas deportivas y dejó espacio disponible para otras marcas.

    Elliott Hill está cambiando esa estrategia. Nike está volviendo a encontrarse con el consumidor donde realmente compra.

    Y ya aparecen señales de mejora: Norteamérica creció un 2%, mientras la compañía destacó un buen ritmo de ventas del negocio deportivo dentro de cadenas y tiendas especializadas como Dick’s, Academy, Scheels, JD y Foot Locker.

    Al mismo tiempo, el canal directo de Nike sigue cayendo. A primera vista puede parecer contradictorio. Pero estratégicamente es una decisión correcta.

    Lo importante no es que cada venta ocurra dentro de Nike.com. Lo importante es que el consumidor compre Nike.

    PACE: el programa que puede cambiar la matemática

    Nike acaba de anunciar PACE, su programa de transformación operativa.

    La compañía espera aproximadamente $2.500 millones en ahorros acumulados hasta el año fiscal 2031.

    El costo esperado de implementación será cercano a $1.000 millones, adicional a aproximadamente $300 millones en costos por reducción de personal reconocidos anteriormente.

    No esperes que esto cambie Nike mañana. De hecho, la administración ha explicado que buena parte de esos ahorros aparecerá principalmente en los años fiscales 2029 y 2030.

    Pero ya estamos viendo algunas señales interesantes: el margen bruto mejoró 60 puntos básicos hasta el 42,8% este trimestre, mientras los gastos de ventas, generales y administrativos cayeron un 3%.

    Eso ocurrió con los ingresos todavía cayendo.

    Si eventualmente Nike consigue estabilizar sus ingresos mientras continúa mejorando eficiencia, el apalancamiento operativo puede cambiar considerablemente.

    ¿Nike está barata? (La respuesta no es obvia)

    Aquí hay que ser muy cuidadosos.

    Con la acción alrededor de $34 y un beneficio por acción esperado para el año fiscal 2027 de entre $1,15 y $1,35, Nike todavía cotiza aproximadamente entre 25 y 29 veces esos beneficios.

    Por tanto, Nike no está obviamente barata utilizando los beneficios deprimidos de este año.

    Ese no es el argumento.

    La tesis depende de que el año fiscal 2027 represente una zona deprimida dentro del ciclo de beneficios.

    Y tenemos algunas referencias importantes:

    • Nike produjo un beneficio por acción de aproximadamente $3,73 en el año fiscal 2024.
    • $2,16 en el año fiscal 2025.
    • $2,10 en el año fiscal 2026.

    A aproximadamente $34 por acción, recuperar simplemente los $2,10 producidos en 2026 equivaldría a pagar alrededor de 16 veces beneficios normalizados.

    Volver algún día a los $3,73 de 2024 equivaldría a pagar aproximadamente 9 veces esos beneficios.

    Nota del desk, por rigor. Los $2,10 de BPA del año fiscal 2026 incluyen $0,52 de un reembolso arancelario puntual (IEEPA) contabilizado en el cuarto trimestre. Sin ese ingreso extraordinario, el beneficio de 2026 ronda $1,58: a $34, eso son unas 21 veces, no 16. La tesis no cambia —se apoya en que el año fiscal 2027 es un suelo de ciclo, no en ese múltiplo—, pero el lector merece la cifra limpia.

    No estoy diciendo que Nike vaya a regresar rápidamente a $3,73. Ese no es el punto.

    El punto es que el precio actual empieza a permitirnos comprar la posibilidad de una normalización antes de que esa normalización sea evidente.

    ¿Por qué empezar ahora?

    Porque no necesitamos que todos los números de Nike mejoren hoy para que la tesis empiece a funcionar.

    Necesitamos comprobar que el motor que eventualmente puede sacar a Nike del problema todavía esté funcionando.

    Y hasta ahora lo está:

    • El negocio de rendimiento deportivo crece a un dígito alto.
    • La categoría de running crece a dos dígitos.
    • El negocio global de fútbol crece fuertemente a dos dígitos.
    • Baloncesto crece a dos dígitos en Norteamérica.
    • El negocio deportivo ya mueve aproximadamente $16.000 millones y continúa creciendo.

    Nike tiene aproximadamente 1.000 acuerdos universitarios que alcanzan a más de 13 millones de estudiantes. Y existe un programa operativo que podría producir alrededor de $2.500 millones de ahorros en los próximos años.

    Mientras tanto, el negocio casual, Jordan y China están generando un enorme lastre sobre los números consolidados.

    No necesitamos que esas tres áreas vuelvan inmediatamente a máximos. Ni siquiera necesitamos que crezcan mucho.

    Solo necesitamos que eventualmente dejen de caer con tanta fuerza mientras el negocio deportivo continúa avanzando.

    Ahí la matemática de Nike cambia considerablemente.

    La escalera de entrada (DCA)

    Precio % de la posición Razonamiento
    $32-$35 25% Zona actual. El mercado ya descontó un año fiscal 2027 malo. Empiezo pequeño para tener «skin in the game» sin sobreexponerme si China empeora.
    $28-$31 35% Si la acción cae aquí, la valoración empieza a ser más atractiva (~20-23x el BPA estimado del año fiscal 2028). Asumo que el mercado está sobrerreaccionando a titulares de China o a una guía conservadora.
    $24-$27 30% Zona de «miedo extremo». Aquí pagaría ~17-20x el BPA estimado del año fiscal 2029. Solo llegaría si hay una crisis macro (recesión en EE. UU.) o si China reporta otra caída de más del 20%.
    Menos de $24 10% Zona de «oportunidad generacional». Aquí pagaría menos de 17x el BPA estimado del año fiscal 2030. Solo llegaría con una combinación de recesión, colapso de China y un nuevo recorte de guía de Nike.

    Los múltiplos sobre años fiscales 2028-2030 son estimaciones del autor, no previsiones de la compañía.

    Transparencia. Nuestra House View del 8 de septiembre sobre Nike ponía el stop en $34 con cierre semanal, y el cierre del 2 de octubre ($33,87) lo perforó: aquella entrada quedó invalidada por precio. Esta es una tesis nueva, con la información nueva del trimestre y del plan PACE, y con una escalera nueva. Publicamos también las que no salen.

    Los riesgos (que debes conocer)

    No sabemos si $34 es el piso.

    • China puede seguir empeorando.
    • El negocio casual todavía necesita limpieza.
    • Jordan necesita recuperar escasez.
    • La propia administración reconoce que parte del dolor podría extenderse hasta el año fiscal 2028.

    Por eso tampoco estamos hablando de completar una posición. Estamos hablando de iniciarla.

    Porque el mercado ya sabe que 2027 será un año malo. Ya conoce el beneficio por acción esperado de $1,15 a $1,35. Ya conoce la caída esperada de un dígito alto en ingresos. Ya sabe que China está cayendo un 26%. Ya sabe que el negocio casual está cayendo más de un 10%. Ya sabe que Jordan está cayendo alrededor de un 15%.

    Eso ya no es información nueva.

    Lo que todavía no está demostrado, y por tanto tampoco completamente reflejado en el precio, es cuánto vale Nike si esas tres áreas simplemente dejan de empeorar mientras el negocio deportivo continúa creciendo.

    Ese es el punto de la tesis.

    La tesis en una sola línea

    No estamos comprando una recuperación terminada. Estamos empezando a comprar mientras todavía existen problemas reales, riesgos reales y números feos.

    Porque debajo de todo ese deterioro empieza a aparecer algo que importa mucho más: el negocio deportivo de Nike sigue intacto y está creciendo.

    Y si Elliott Hill consigue extender esa misma disciplina al negocio casual, Jordan y China, alrededor de estos precios la relación entre riesgo y potencial empieza a ser suficientemente interesante para comenzar a construir una posición.

    Para el inversionista que está comenzando

    Si estás empezando en el mundo del trading o las inversiones, esto es lo que debes entender:

    El mercado no siempre tiene razón inmediatamente. A veces reacciona de forma exagerada a las malas noticias. Y cuando eso pasa, se crean oportunidades.

    Nike es un ejemplo perfecto:

    1. Las malas noticias ya están en el precio. Todo el mundo sabe que China cayó un 26%. Todo el mundo sabe que el negocio casual cayó más de un 10%. Eso ya no es sorpresa.
    2. Lo que el mercado no está viendo es la otra mitad de la historia. El negocio deportivo de Nike sí está creciendo. Running, fútbol, baloncesto, tenis, golf: todo eso está funcionando.
    3. Las decisiones que duelen hoy pueden proteger la marca mañana. Reducir ventas del Dunk y de Jordan parece una locura. Pero es exactamente lo que necesitas hacer para recuperar exclusividad.
    4. El tiempo es tu amigo si tienes paciencia. Los ahorros de PACE no llegarán hasta 2029-2030. La recuperación de China puede tomar múltiples temporadas. Pero si tienes paciencia, la matemática puede funcionar a tu favor.

    ¿Es esto una garantía? No. China puede seguir empeorando. El negocio casual puede tardar más en recuperarse. Pero si crees que el negocio deportivo de Nike sigue siendo relevante (y los números sugieren que sí), entonces alrededor de $34 estás comprando la posibilidad de una normalización antes de que esa normalización sea evidente.

    Y eso, para un inversionista paciente, puede ser una oportunidad generacional.


    Divulgación. El autor toma posiciones personales en NKE siguiendo la escalera publicada. CHESKO 2.0, la mesa de agentes de Ballad Markets, evalúa esta tesis de forma independiente con su propio comité de riesgo. Fecha de publicación: 4 de octubre de 2026; precios de referencia al cierre del 2 de octubre de 2026.

    Análisis de opinión con fines informativos y educativos. No es asesoramiento financiero ni una recomendación personalizada de inversión. Invertir conlleva riesgo de pérdida, incluida la del capital invertido. Las cifras de Nike proceden de sus comunicaciones oficiales; las estimaciones de valoración a futuro son del autor.

    Fuentes: Nike, resultados del T1 del año fiscal 2027 (8-K, SEC) · transcripción de la llamada de resultados · resultados del año fiscal 2026 (8-K, SEC).

  • House View — FLNC, GOOGL, ONON, RKLB, TE y GRAB ante la semana macro

    CARTERA

    Position · 1-6M

    Context

    La cartera combina crecimiento tecnológico, transición energética, espacio, consumo premium y fintech asiática. El catalizador dominante esta semana no será necesariamente una noticia concreta de cada empresa, sino el cruce entre PCE, empleo estadounidense, ISM, yields y petróleo.

    Entre el 29 de septiembre y el 2 de octubre se publican JOLTS, ADP, PCE, ISM manufacturero y el informe laboral de EE. UU.; el viernes será especialmente importante para las acciones de duración larga.

    MARTES 29: JOLTS y confianza del consumidor.
    MIÉRCOLES 30: ADP, PIB final del segundo trimestre, ingresos y gasto personal, y PCE subyacente.
    JUEVES 1: peticiones de desempleo e ISM manufacturero.
    VIERNES 2: nóminas no agrícolas, tasa de desempleo y salarios.

    Mi sesgo general es constructivo, pero táctico: si el empleo se enfría moderadamente y el PCE no sorprende al alza, las acciones de crecimiento pueden respirar; si los datos confirman una economía demasiado fuerte y los yields suben, FLNC, GOOGL, RKLB y ONON serán más sensibles.

    Primary ScenarioHigh probability

    MAPA DE CATALIZADORES DE LA SEMANA

    FLNC — Producción, contratos, ejecución y evento operativo del 1 de octubre. Sesgo especulativo positivo; riesgo dominante: guía recortada, retrasos y financiación.

    GOOGL — Yields, IA, Cloud y regulación. Sesgo positivo relativo; riesgo dominante: compresión de múltiplos y capex.

    ONON — Digestionar el Investor Day y los objetivos 2029. Sesgo positivo; riesgo dominante: expectativas demasiado elevadas.

    RKLB — Éxito de lanzamiento y contratos espaciales. Sesgo positivo especulativo; riesgo dominante: valoración y toma de beneficios.

    TE — Inicio de producción de G2 Austin. Catalizador binario; riesgo dominante: retrasos, financiación y dilución.

    GRAB — Integración de Atome Financial. Positivo de medio plazo; riesgo dominante: riesgo crediticio y ejecución.

    FLNC · EL MERCADO EXIGE EJECUCIÓN

    Fluence llega con una narrativa dañada por la revisión de guidance, retrasos de fabricación, cambios directivos y presión legal. Anunció una revisión de sus perspectivas y nombró a Bernerd Da Santos como COO; hay además referencias a retrasos en sus operaciones de Houston.

    El catalizador más cercano es operativo: algunas fuentes sitúan para el 1 de octubre la fase 2 comercial de Sizing John y el despliegue de Gridstack Pro 5000. No es un resultado trimestral, pero cualquier confirmación de puesta en operación podría ayudar a recuperar credibilidad.

    Qué vigilar: confirmación de hitos y entregas; conversión del backlog en ingresos y margen; necesidades de capital y riesgo de ampliación; comentarios sobre la salida del responsable de producto y el nuevo COO; nuevos contratos de almacenamiento.

    Puede tener un rebote violento si aparece una noticia operativa limpia, pero sigue siendo la posición con peor calidad de la lista. La mantendría como turnaround especulativo, no como exposición defensiva a la transición energética. La clave no es que parezca barata, sino que deje de deteriorarse la ejecución.

    GOOGL · CALIDAD, PERO DEPENDIENTE DE YIELDS

    Alphabet no tiene resultados esta semana; la próxima fecha indicada para el tercer trimestre es el 28 de octubre. Los catalizadores serán principalmente macro y sectoriales: crecimiento de Google Cloud, monetización de Gemini, riesgo de que el capex en centros de datos presione el flujo de caja, evolución de la publicidad digital y avances regulatorios.

    El próximo informe está suficientemente lejos como para que el precio responda más a los yields y al Nasdaq que a una noticia corporativa. Si el PCE y el empleo permiten una caída de los rendimientos, debería comportarse mejor que las tecnológicas sin beneficios; si el 10Y vuelve a tensionarse, puede aparecer compresión de múltiplo.

    Es la posición de mayor calidad fundamental de la cartera. La compraría POR TRAMOS y evitaría perseguir una subida del Nasdaq.

    ONON · EL INVESTOR DAY YA CAMBIÓ LA NARRATIVA

    On celebró su Investor Day el 22 de septiembre con objetivos para 2026–2029: ventas netas de al menos 5.600 millones de francos suizos en 2029, margen bruto de al menos 65%, margen EBITDA ajustado de al menos 22%, crecimiento en moneda constante de alrededor del 17% en el tercer trimestre y reiteración del crecimiento de bajo 20% para 2026. Hasta 65 millones de dólares de reembolsos arancelarios esperados en el tercer trimestre. El consejo autorizó recompras de hasta 1.000 millones de dólares hasta 2029.

    El catalizador de la semana será la digestión de esos objetivos. El mercado puede premiar la visibilidad de crecimiento y las recompras, pero también vender la noticia si ya estaba descontada. El punto crítico es si el crecimiento de DTC compensa la disciplina en wholesale y si el margen del 65% es sostenible sin depender demasiado de reembolsos arancelarios.

    Mejor combinación de crecimiento y visibilidad que antes del Investor Day. Sigue siendo sensible a tipos y consumo discrecional. Me gusta más EN RETROCESOS que después de una apertura vertical.

    RKLB · CATALIZADOR OPERATIVO Y MOMENTUM

    Rocket Lab llega con momentum tras completar su 97.ª misión Electron el 26 de septiembre, con una cadencia elevada durante 2026. Catalizadores posibles: confirmación de nuevas misiones Electron, contratos de defensa y sistemas espaciales, noticias sobre HASTE o Neutron, nuevos pedidos de componentes y satélites, continuidad de la cadencia.

    Un lanzamiento exitoso es positivo, pero aquí el mercado suele exigir algo adicional: contratos, backlog, avances de Neutron o mejora de la trayectoria financiera. Un lanzamiento aislado puede producir un «sell the news» si la valoración ya incorpora muchos éxitos.

    Es una de las acciones con mejor perfil de catalizador, y también una de las más vulnerables a toma de beneficios. La trataría como growth de alta beta, no como posición defensiva. Un retroceso con volumen decreciente sería más atractivo que perseguir el precio tras otra misión exitosa.

    TE · EL CATALIZADOR MÁS BINARIO

    T1 Energy tiene una ventana operativa importante: las fuentes de calendario sitúan para el 1 de octubre el inicio de producción de la planta G2 Austin, con una fase inicial de 2,1 GW dentro de un proyecto previsto de 5 GW.

    El mercado buscará confirmación de: inicio real de producción, capacidad inicial y ritmo de ramp-up, rendimiento y calidad de las células, pedidos o contratos vinculados a la producción, y liquidez disponible tras la financiación convertible de 160 millones de dólares.

    Es potente porque puede cambiar la percepción desde una historia de financiación y promesas a una de producción verificable. Pero también es binario: cualquier retraso, capacidad inferior o necesidad de capital adicional podría provocar presión inmediata.

    Puede ser la de mayor upside porcentual de la semana y también la de mayor riesgo de ejecución y dilución. La trataría como posición especulativa ESCALONADA. La confirmación operativa vale más que cualquier presentación corporativa.

    GRAB · INTEGRACIÓN DE ATOME Y CALIDAD DE INGRESOS

    Grab anunció el 15 de septiembre la adquisición de una participación mayoritaria en Atome Financial. Puede ampliar su ecosistema de pagos, crédito y servicios financieros, pero introduce riesgo de crédito y complejidad operativa.

    A vigilar: detalles sobre precio y estructura, financiación de la adquisición, calidad de la cartera de crédito de Atome, sinergias entre movilidad, delivery, pagos y préstamos, evolución del EBITDA ajustado y del flujo de caja. La última publicación disponible corresponde al segundo trimestre, del 3 de agosto.

    Puede beneficiarse de un entorno de riesgo favorable y de una caída del dólar, especialmente si los inversores vuelven a emergentes y a crecimiento rentable. Pero si suben los yields estadounidenses, las asiáticas de duración larga pueden sufrir aunque el negocio siga mejorando.

    Es una historia de crecimiento más diversificada que FLNC o TE y con una tesis de monetización más amplia, pero Atome debe demostrar disciplina crediticia. Constructiva de medio plazo, no necesariamente el catalizador más explosivo de la semana.

    Invalidation

    La lectura macro es lo que puede invalidar el sesgo constructivo de toda la cartera a la vez, y por eso va escrita por escenarios:

    PCE MODERADO Y EMPLEO QUE SE ENFRÍA GRADUALMENTE — favorece a GOOGL, RKLB, ONON y GRAB; perjudica a energía y value relativo.

    PCE ALTO, EMPLEO MUY FUERTE Y YIELDS ARRIBA — no favorece a ninguna de crecimiento; posible apoyo relativo a TE por narrativa industrial. Perjudica a GOOGL, RKLB, ONON y GRAB. ESTE ES EL ESCENARIO QUE ROMPE LA TESIS DE LA SEMANA.

    DATOS DÉBILES CON CAÍDA FUERTE DE BOLSAS — GOOGL y GRAB aguantarían si bajan los yields, pero con riesgo de recesión; perjudica a FLNC, TE, ONON y RKLB.

    ISM FUERTE Y YIELDS ESTABLES — favorece a RKLB, TE y FLNC, con menor impacto negativo en el resto.

    PETRÓLEO AL ALZA CON FUERZA — TE y FLNC sufrirían por costes y GRAB por inflación asiática; perjudica a toda la cartera de crecimiento.

    A nivel de nombre, lo que invalida cada tesis es lo ya dicho: en TE, un retraso del arranque de G2 Austin o una necesidad de capital adicional; en FLNC, otra revisión de guía o más retrasos; en ONON, que el margen del 65% dependa de reembolsos arancelarios; en RKLB, un «sell the news» sobre valoración; en GRAB, deterioro de la cartera de crédito de Atome.

    Key Levels

    Semana macro 29-sep a 2-oct — JOLTS y confianza (martes), ADP + PIB final + PCE subyacente (miércoles), paro semanal + ISM manufacturero (jueves), nóminas no agrícolas + desempleo + salarios (viernes)
    1 de octubre — fecha señalada a la vez para el evento operativo de FLNC (fase 2 de Sizing John y Gridstack Pro 5000) y para el inicio de producción de G2 Austin en TE
    Viernes 2 de octubre — el dato con más peso para las acciones de duración larga de esta cartera
    28 de octubre — resultados del tercer trimestre de GOOGL, fuera de esta ventana
    22 de septiembre — Investor Day de ONON ya celebrado; esta semana es de digestión, no de anuncio

    Best Trades

    TE (LONG) — Posición especulativa ESCALONADA. Catalizador binario: inicio de producción de G2 Austin, fase inicial de 2,1 GW dentro de un proyecto de 5 GW. Mayor upside porcentual posible de la cartera y mayor riesgo de ejecución y dilución a la vez. La confirmación operativa vale más que cualquier presentación corporativa. Referencia al escribir: 3,89 dólares.
    RKLB (LONG) — Growth de alta beta, NO posición defensiva. Momentum tras la 97.ª misión Electron del 26 de septiembre. El mercado exige algo más que un lanzamiento: contratos, backlog o avances de Neutron. Riesgo de «sell the news». Preferible un retroceso con volumen decreciente a perseguir el precio tras otra misión exitosa.
    ONON (LONG) — Mejor combinación de crecimiento y visibilidad tras el Investor Day del 22 de septiembre. Sensible a tipos y a consumo discrecional. Mejor EN RETROCESOS que después de una apertura vertical. Vigilar que el margen bruto objetivo del 65% no dependa de reembolsos arancelarios. Referencia al escribir: 62,84 dólares.
    GRAB (LONG) — Constructiva de MEDIO PLAZO, no el catalizador más explosivo de la semana. La integración de Atome Financial amplía pagos, crédito y servicios financieros, y a la vez introduce riesgo de crédito. Más diversificada que FLNC o TE. Sensible a los yields estadounidenses por duración larga pese a la mejora operativa.
    GOOGL (LONG) — Ancla de calidad de la cartera. Comprar POR TRAMOS y no perseguir una subida del Nasdaq. Sin resultados hasta el 28 de octubre, así que el catalizador de la semana es macro: PCE moderado, empleo menos fuerte y yields descendentes. Riesgo: compresión de múltiplo si el 10Y se tensiona. Referencia al escribir: 344,37 dólares.
    FLNC (LONG) — Turnaround ESPECULATIVO, no exposición defensiva a la transición energética. Es la posición con peor calidad de la lista: guía revisada, retrasos de fabricación, cambios directivos y presión legal. Puede rebotar con fuerza ante una noticia operativa limpia. La clave no es que parezca barata, sino que deje de deteriorarse la ejecución. Referencia al escribir: 9,96 dólares.

    Risk Management

    Esta semana NO perseguiría movimientos verticales. Esperaría confirmación de volumen y, sobre todo, observaría si el PCE y el empleo permiten que los yields dejen de presionar a las acciones de crecimiento.

    El riesgo que comparte toda la cartera es de DURACIÓN: son seis nombres de crecimiento y ninguno es defensivo. Un movimiento al alza de los yields los mueve a todos en la misma dirección, así que la diversificación por sector —energía, espacio, consumo, fintech, tecnología— es menor de lo que parece en el papel.

    Y hay dos concentraciones de riesgo de ejecución que no son de mercado: FLNC y TE dependen de que una planta o un despliegue confirmen funcionamiento en una fecha concreta. Un retraso no se recupera con paciencia: cambia la historia.

    Rafael Acevedo — CEO · Personal view

    “Mi prioridad de catalizadores esta semana:

    1. TE — el mayor catalizador binario, por el posible inicio de producción de G2 Austin.
    2. RKLB — el mejor momentum operativo, condicionado a nuevas noticias de lanzamientos o contratos.
    3. ONON — Investor Day muy positivo, pero necesita consolidar y no devolver la subida.
    4. GRAB — tesis constructiva por Atome, aunque la integración será gradual.
    5. GOOGL — la mejor calidad, pero con catalizador inmediato principalmente macro.
    6. FLNC — el mayor potencial de rebote y también el mayor riesgo de ejecución.

    TE y RKLB tienen los catalizadores corporativos más visibles; ONON y GRAB ofrecen mejor equilibrio entre narrativa y negocio; GOOGL es el ancla de calidad; FLNC sigue siendo la apuesta de recuperación más frágil.

    Esto es una lectura de lo que YA está en cartera, no una lista de altas.”

    This analysis reflects the view of Ballad Markets as of the publication date. It is not financial advice or a recommendation to buy or sell securities. All investing involves risk, including the possible loss of capital.