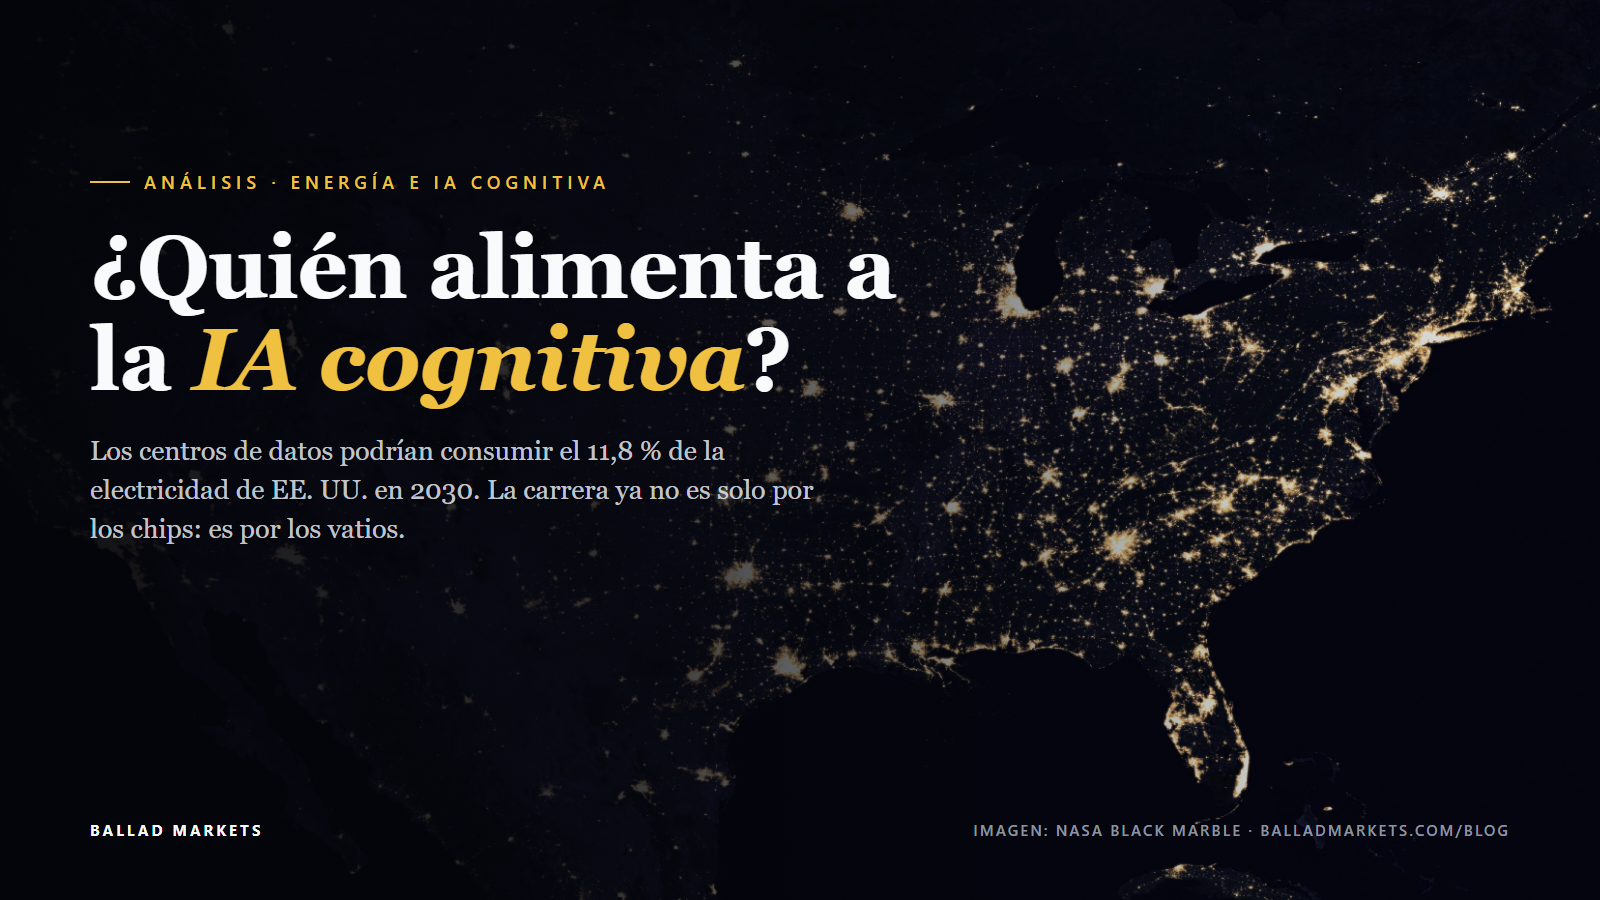
De noche, desde la órbita, Virginia del Norte no parece nada especial. Es un racimo de luz entre Washington y las colinas de Loudoun, como tantos otros en la costa este. Pero bajo ese resplandor hay naves sin ventanas, del tamaño de varios campos de fútbol, que no se apagan nunca. Ashburn y sus alrededores reúnen una de las mayores concentraciones de centros de datos del mundo. Y cada una de esas naves tiene un problema que ningún algoritmo puede resolver: necesita electricidad. Mucha. Y la necesita ya.
Durante dos años, la conversación sobre la inteligencia artificial cognitiva ha girado alrededor de los chips: quién los diseña, quién los fabrica, quién consigue más. Esa pregunta no ha desaparecido, pero ha dejado de ser la única. La siguiente es más prosaica y, probablemente, más decisiva: ¿de dónde van a salir los vatios?
Una red que llevaba años dormida
El Lawrence Berkeley National Laboratory, uno de los laboratorios nacionales del Departamento de Energía de EE. UU., publicó en junio su estimación más reciente: en 2030, los centros de datos podrían consumir el 11,8 % de toda la electricidad del país, dentro de una horquilla que va del 9,5 % al 15,3 %. La Administración de Información Energética (EIA) prevé que la generación eléctrica crezca un 2,2 % en 2026 y un 1,7 % en 2027.
Dichas así, son cifras modestas. No lo son para una red que pasó casi dos décadas con la demanda prácticamente plana, y que se planificó, se financió y se reguló para un mundo que no crecía. El cuello de botella no está solo en producir más energía. Está en transportarla, almacenarla y entregarla en el lugar y en el momento exactos en que un centro de datos la pide, que suele ser siempre.
El mercado lleva dos años preguntando quién construye la IA cognitiva. La pregunta de la próxima década puede ser otra: quién la enchufa.
La señal que llegó desde un laboratorio de IA
El 8 de noviembre, el Financial Times informó de que Anthropic acordó a finales de septiembre pagar unos 3.400 millones de dólares por 1,7 gigavatios de generadores de gas de Caterpillar que tenía encargados OnePWR Solutions. Anthropic no se quedó con la empresa, solo con los equipos, y ninguna de las dos compañías quiso comentar la información.
El detalle importa menos que el gesto. Cuando un laboratorio de inteligencia artificial decide asegurarse su propia generación en lugar de esperar turno en la red, el mensaje es difícil de malinterpretar: la electricidad ha pasado de ser un gasto a ser un activo estratégico. Y quien controla ese activo tiene poder de negociación.
Las cuatro capas del problema
Alimentar a la IA cognitiva no es un único negocio, sino una cadena con cuatro eslabones, y cada uno tiene ganadores distintos:
- Generación: turbinas, motores y centrales. Aquí juegan GE Vernova, Caterpillar y operadores como OnePWR.
- Almacenamiento: baterías que guardan la energía cuando sobra y la sueltan cuando falta. Es el terreno de Fluence y de Eos.
- Gestión inteligente: el software que decide cuándo cargar, cuándo descargar y a qué precio. Stem y la propia Fluence compiten en él.
- Electrificación y redes: transformadores, subestaciones y líneas para llevar la energía del punto A al punto B. GE Vernova vuelve a aparecer.
Cinco nombres, cinco riesgos muy distintos
En la mesa de Ballad Markets estudiamos cinco compañías expuestas a esta tendencia. No las ordenamos por tamaño, sino por la relación entre lo que pueden ganar y lo que pueden perder. Y conviene decirlo antes que nada: tres de las cinco pierden dinero hoy.
GE Vernova (GEV): la calidad, con precio de calidad
Es la empresa más sólida del grupo. En el tercer trimestre firmó pedidos por 29.300 millones de dólares, un 96 % más en términos orgánicos, y su cartera de pedidos pendientes llega a los 197.000 millones. Además, ha acordado hacerse con Trench Group por unos 9.000 millones para reforzar su negocio de redes. La letra pequeña: casi todo el flujo de caja del trimestre procedió de anticipos de clientes, y la acción ya cotiza en torno a 33 veces el beneficio esperado. El mercado lo sabe. La pregunta no es si GE Vernova es buena, sino cuánto de lo bueno está ya en el precio.
Fluence (FLNC): la mayor asimetría, si arregla Houston
Fluence es uno de los grandes integradores de baterías del mundo, con una cartera de 6.400 millones de dólares y unos 850 millones ligados a centros de datos. Su problema tiene nombre propio: una fábrica en Houston cuyos retrasos la obligaron a recortar su previsión para 2026 hasta unos 2.400 millones de ingresos y un EBITDA ajustado de −200 millones. Cotiza a unas 0,44 veces sus ventas previstas, una valoración que descuenta mucho pesimismo. Si demuestra que recupera márgenes, el recorrido puede ser grande. Si no, puede caer bastante más. Presentará sus resultados anuales y su plan para 2027 a finales de noviembre; la fecha exacta aún no está confirmada.
Eos Energy (EOSE): la apuesta tecnológica
Eos fabrica baterías de zinc pensadas para almacenar energía durante muchas horas, justo lo que necesita un centro de datos que no puede permitirse un apagón. Sus ingresos crecieron un 171 % y participa en un proyecto con MN8 Energy para centros de datos de Google. Pero su margen bruto sigue en negativo y el beneficio de 125 millones del último trimestre es contable, fruto de la revalorización de warrants y derivados: su EBITDA ajustado fue de −63,8 millones. Es una opción tecnológica, no un negocio maduro.
Stem (STEM): el caso extremo
Stem vende software para gestionar baterías. Sobre el papel encaja en la tesis; en la práctica, la deuda manda. Su capitalización bursátil ronda los 24 millones de dólares frente a un valor empresarial de unos 352 millones, y desde el 26 de octubre está en revisión estratégica. Una refinanciación o una venta podrían dejar poco o nada al accionista. Publica resultados el 16 de noviembre, y hasta entonces es imposible valorarla con seriedad.
OnePWR Solutions: la protagonista que no cotiza
Es la empresa detrás de la noticia de Anthropic, pero es privada y no tiene ticker. Caterpillar, que fabrica los generadores, es la vía pública más cercana a esa cadena, aunque invertir en Caterpillar no equivale, ni de lejos, a invertir en OnePWR.
Lo que puede salir mal
La tesis tiene enemigos claros. La demanda de los centros de datos podría llegar más tarde de lo previsto por falta de permisos, de chips o de conexiones a la red. Un giro político tras las elecciones de mitad de mandato ya hizo caer a las eléctricas la semana pasada. Y en las compañías pequeñas, el riesgo no es tecnológico sino financiero: consumo de caja, dilución y deuda. En este sector, crecer en ingresos no garantiza nada en bolsa. Manda la ejecución.
Las fechas que hay que mirar
- 16 de noviembre: resultados de Stem, en plena revisión estratégica.
- Finales de noviembre (sin confirmar): Fluence presenta su año fiscal y su plan para 2027. Es la prueba de fuego de Houston.
La electricidad se está convirtiendo en la materia prima de la IA cognitiva. El resto del mercado mira a quién construye los modelos. Nosotros miramos a quién los mantiene encendidos.
El análisis completo, sin costo. En nuestro House View ordenamos los cinco nombres por asimetría, con los escenarios, los niveles que vigila la mesa y lo que invalida cada tesis. Lo lees con tu cuenta Lector, que es sin costo.
Fuentes
- Lawrence Berkeley National Laboratory, informe sobre el consumo eléctrico de los centros de datos en EE. UU. (junio de 2026).
- U.S. Energy Information Administration, Short-Term Energy Outlook.
- Financial Times, información del 8 de noviembre de 2026 sobre Anthropic y OnePWR Solutions.
- Comunicados y resultados trimestrales de GE Vernova (formulario 8-K del 28 de octubre), Fluence Energy, Eos Energy Enterprises y Stem.
- Cotizaciones de cierre del 6 de noviembre de 2026. Imagen: NASA Earth Observatory, Black Marble (VIIRS), dominio público.
Contenido informativo elaborado por la mesa editorial de Ballad Markets, con fecha de corte del 9 de noviembre de 2026. No es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida, y las compañías pequeñas o con pérdidas pueden perder buena parte de su valor.