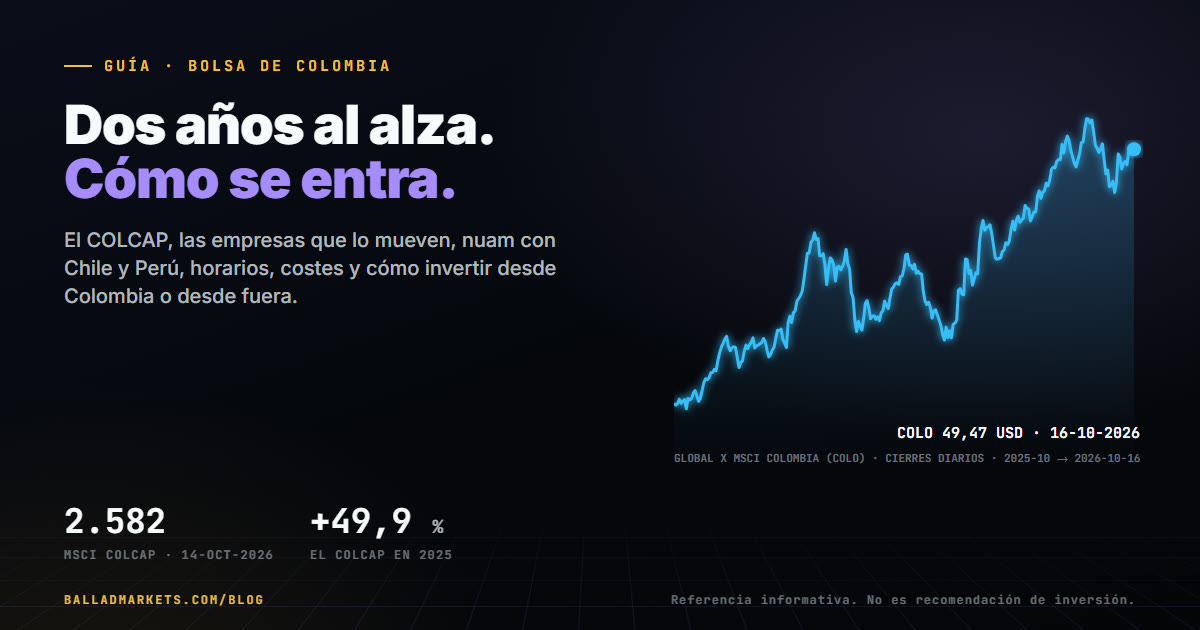
La Bolsa de Valores de Colombia (BVC) es el mercado donde se compran y venden las acciones, los bonos y los fondos cotizados de las empresas colombianas, con sede en Bogotá. Su índice de referencia, el MSCI COLCAP, cerró el 14 de octubre de 2026 en 2.582,29 puntos, con una subida del 24,87 % en lo que va de año, tras ganar un 49,9 % en 2025, una de las mayores subidas de la región. Desde Colombia se invierte a través de una sociedad comisionista de bolsa vigilada por la Superintendencia Financiera; desde fuera, la vía más directa son las acciones de empresas colombianas que cotizan en Nueva York y los fondos cotizados sobre el país.
Esta es nuestra guía de referencia sobre la Bolsa de Colombia: cómo funciona, qué es el COLCAP y qué empresas pesan en él, qué cambia con la integración en nuam junto a las bolsas de Chile y Perú, en qué horario se negocia, cuánto cuesta operar y cómo se invierte desde Colombia y desde el exterior. Cada cifra lleva su fuente y su fecha al final. No te vamos a decir qué acción comprar: te vamos a enseñar a moverte por este mercado.
Una aclaración antes de empezar. La mesa de Ballad Markets no tiene posición ni recomendación sobre acciones colombianas. Esta página es una referencia informativa. Si estás empezando, te servirán más la guía de cómo invertir en bolsa, la guía de los ETF y la Academia, que es gratuita.
La Bolsa de Colombia en una ficha
Dato
Valor
Qué es
El mercado de valores de Colombia: acciones, renta fija, derivados y fondos cotizados
Dónde
Bogotá; forma parte del grupo nuam, con las bolsas de Santiago y Lima
Índice de referencia
MSCI COLCAP: 2.582,29 puntos (cierre del 14-oct-2026)
En 2026
+24,87 % hasta el 14 de octubre
En 2025
+49,9 %
Supervisor
Superintendencia Financiera de Colombia (SFC)
Horario de acciones
9:30 a 16:00 (hora de Colombia) de noviembre a marzo; 8:30 a 15:00 de marzo a noviembre, con el horario de verano de Nueva York
Moneda
Peso colombiano (COP)
Cómo funciona la Bolsa de Colombia
En la BVC no compras directamente: las órdenes de los inversores llegan al mercado a través de sociedades comisionistas de bolsa, que son las entidades autorizadas para negociar y que supervisa la Superintendencia Financiera de Colombia. Tú abres una cuenta con una comisionista (o con una aplicación que trabaja con una), depositas pesos y das la orden; la comisionista la lleva al mercado, y tus acciones quedan registradas a tu nombre en el depósito central de valores.
Las acciones colombianas suelen tener dos clases: la ordinaria, con voto en la asamblea, y la preferencial, normalmente sin voto pero con preferencia en el dividendo. Por eso verás dos símbolos para algunas empresas, como CIBEST y PFCIBEST en el caso de Grupo Cibest, la sociedad matriz de Bancolombia. No valen lo mismo ni se mueven siempre igual.
El índice MSCI COLCAP
El MSCI COLCAP es el índice que resume cómo se mueven las principales acciones de la bolsa colombiana, ponderadas por su tamaño en el mercado. Es el número que verás en las noticias cuando se dice que «la bolsa de Colombia sube» o «baja».
Su composición ha cambiado mucho. Según un análisis de Rio Times de 2026, el sector financiero pesa ya en torno al 58 % del índice, y la energía ha bajado a cerca del 8 %: durante años, Ecopetrol y el petróleo marcaban el paso del índice, y hoy lo marcan los bancos y los grupos financieros. Es un dato importante para entender por qué el índice sube o baja: hoy depende más de los tipos de interés y del crédito en Colombia que del precio del crudo.
Cómo le ha ido
2025: el MSCI COLCAP subió un 49,9 %, la segunda mayor revalorización de la región, según Valora Analitik.
2026: el 9 de octubre cerró en 2.531,5 puntos; el 14 de octubre, en 2.582,29, con una subida acumulada en el año del 24,87 %.
Que un índice haya subido mucho no dice nada de lo que hará después. Dice, eso sí, que los precios de partida hoy son más altos que hace dos años.
Las empresas que más pesan
Empresa
Sector
En la BVC
En Nueva York
Grupo Cibest (matriz de Bancolombia)
Banca
CIBEST · PFCIBEST
ADR CIB (NYSE)
Ecopetrol
Petróleo y gas
ECOPETROL
ADR EC (NYSE)
ISA (Interconexión Eléctrica)
Transmisión de energía e infraestructura
ISA
—
Grupo Aval
Banca
GRUPOAVAL · PFAVAL
ADR AVAL (NYSE)
En el fondo cotizado Global X MSCI Colombia (COLO), que cotiza en Estados Unidos, Grupo Cibest, ISA y Ecopetrol suman en torno al 38 % de la cartera, según Bloomberg Línea; Grupo Cibest, sumando sus dos clases de acción, ronda el 25 %. En los informes de sesión que revisamos para esta guía, Ecopetrol aparece además como la acción con más dinero negociado de la BVC.
Si quieres entender qué hay detrás de una de estas empresas antes de mirar su precio, el método es el mismo que usamos con las acciones de YPF en Argentina: qué hace la empresa, qué cifras publica, qué la mueve y qué riesgos tiene.
nuam: Colombia, Chile y Perú, en camino de ser un solo mercado
nuam es el grupo que integra las bolsas de Colombia, Chile (Bolsa de Santiago) y Perú (Bolsa de Valores de Lima). La idea es que un inversor de cualquiera de los tres países pueda negociar las acciones de los otros dos como si fueran locales, con un mercado común de acciones.
El gerente general de la BVC, Andrés Restrepo, ha descrito 2026 como «un año de implementación, sobre todo tecnológica y operativa», porque para llegar a ese mercado común «necesitamos que las plataformas sean las mismas y que las reglas de operación sean las mismas». Ya existe un índice regional, el MSCI nuam, inscrito en las tres plazas, en el que Colombia tiene la segunda mayor representación.
Lo que no está cerrado es la fecha de la rueda común de acciones, y hay diferencias públicas entre la bolsa y el superintendente financiero, César Ferrari, sobre el alcance de la integración. Para quien invierte, la consecuencia práctica de que funcione sería más liquidez (más compradores y vendedores) y más empresas al alcance desde la misma cuenta.
Horario de la Bolsa de Colombia
La sesión de acciones se ajusta al horario de verano de Nueva York, así que cambia dos veces al año:
Periodo
Apertura
Cierre
Principios de noviembre a principios de marzo
9:30
16:00
Principios de marzo a principios de noviembre
8:30
15:00
Horas de Colombia. En 2026, el horario de verano va del 9 de marzo al 2 de noviembre. La sesión empieza con una subasta de apertura y termina con una subasta de cierre, en la que el momento exacto del cierre puede variar dentro de una ventana de unos segundos para evitar manipulaciones de último momento. Antes de operar en las fechas de cambio, confírmalo en la web de la BVC.
Cómo invertir en la Bolsa de Colombia desde Colombia
Elige la entidad. Una sociedad comisionista de bolsa (por ejemplo, las de los grandes bancos o las independientes) o una aplicación que trabaje con una. La aplicación trii, por ejemplo, opera a través de la comisionista Acciones y Valores. Comprueba que la entidad esté vigilada por la Superintendencia Financiera.
Abre la cuenta. Validas tu identidad y respondes un perfil de riesgo. En las aplicaciones, la verificación suele tardar de uno a cinco días hábiles.
Deposita pesos desde tu banco (por PSE, en la mayoría).
Da la orden: qué acción, cuántas y a qué precio (orden limitada) o al precio del momento (orden de mercado). Con acciones poco negociadas, la orden limitada te protege de comprar mucho más caro de lo que esperabas.
Cuánto cuesta
Las comisiones cambian según la entidad y el importe. En las aplicaciones, lo habitual es una tarifa fija por operación para importes pequeños y un porcentaje del importe para los grandes; algunas cobran también un porcentaje de los dividendos que recibes. Las cifras que publican las reseñas no coinciden entre sí y cambian a menudo, así que la regla es una: mira la tabla de tarifas vigente de tu entidad antes de la primera orden, y calcula cuánto te cuesta comprar y vender, no solo comprar. Con importes pequeños, una tarifa fija puede comerse buena parte de lo que esperas ganar.
Cómo invertir en empresas colombianas desde el exterior
Si vives fuera de Colombia, abrir cuenta en una comisionista colombiana suele exigir trámites de inversión extranjera. Hay dos caminos más sencillos desde un bróker internacional:
Los ADR en Nueva York. Un ADR es un certificado que cotiza en Estados Unidos, en dólares, y representa acciones de una empresa extranjera. Ecopetrol (EC), Grupo Cibest (CIB) y Grupo Aval (AVAL) tienen el suyo. Compras en dólares, en el horario de Nueva York, y el precio se mueve con la acción en Bogotá y con el tipo de cambio del peso.
Un fondo cotizado sobre Colombia. El Global X MSCI Colombia (COLO), en Estados Unidos, reúne en una sola compra las principales empresas del país. En Colombia existe además el iShares MSCI COLCAP (ICOLCAP), que replica el índice local: su valor liquidativo era de 25.671,05 pesos el 14 de octubre de 2026, en un rango de 52 semanas de 18.715,06 a 26.078,04.
Comprar en dólares no elimina el riesgo del peso: si el peso se deprecia frente al dólar, el ADR o el ETF lo notan aunque la empresa vaya bien en Colombia.
Los riesgos que conviene conocer
Concentración. Con más de la mitad del índice en el sector financiero, el COLCAP depende mucho de unos pocos grupos.
Liquidez. Fuera de las grandes, muchas acciones negocian poco: comprar o vender puede mover el precio.
Tipo de cambio. Para un inversor de fuera, el peso colombiano suma su propia volatilidad.
Política y regulación. Las elecciones, las decisiones sobre el petróleo y el gas y el propio proceso de nuam pueden cambiar las expectativas en poco tiempo.
Petróleo. Aunque pese menos en el índice, Ecopetrol sigue entre las acciones más negociadas, y el precio del crudo pesa en la economía y las cuentas públicas del país.
Preguntas frecuentes sobre la Bolsa de Colombia
¿Qué es el COLCAP?
El MSCI COLCAP es el índice de referencia de la Bolsa de Valores de Colombia: resume el comportamiento de sus principales acciones, ponderadas por su tamaño. El 14 de octubre de 2026 cerró en 2.582,29 puntos.
¿A qué hora abre la Bolsa de Colombia?
De noviembre a marzo, de 9:30 a 16:00 (hora de Colombia); de marzo a noviembre, de 8:30 a 15:00. Cambia con el horario de verano de Nueva York.
¿Cuánto dinero necesito para invertir en la Bolsa de Colombia?
Lo mínimo es el precio de una acción más la comisión. Algunas aplicaciones permiten empezar con muy poco, pero con importes pequeños la comisión fija pesa mucho: calcúlala antes.
¿Puedo invertir en la Bolsa de Colombia desde España, México o Estados Unidos?
Sí. Lo más sencillo es comprar desde un bróker internacional los ADR de empresas colombianas en Nueva York (como EC o CIB) o un fondo cotizado sobre Colombia.
¿Qué es nuam?
El grupo que integra las bolsas de Colombia, Chile y Perú para crear un mercado común. 2026 es, según la propia BVC, un año de implementación técnica; la rueda común de acciones aún no tiene fecha cerrada.
¿Quién vigila la Bolsa de Colombia?
La Superintendencia Financiera de Colombia supervisa a la bolsa y a las comisionistas.
Fuentes
Valora Analitik: cierre del MSCI COLCAP del 14 de octubre de 2026 (2.582,29 puntos; +24,87 % en el año) y del 9 de octubre (2.531,5). valoraanalitik.com · valoraanalitik.com
Yahoo Noticias / Valora Analitik: subida del 49,9 % del MSCI COLCAP en 2025; declaraciones de Andrés Restrepo (BVC) sobre nuam en 2026. yahoo.com
Rio Times: peso del sector financiero (≈58 %) y de la energía (≈8 %) en el COLCAP. riotimesonline.com
La República: inscripción del índice MSCI nuam en la BVC; horario de negociación de acciones (noviembre de 2025 a marzo de 2026). larepublica.co · larepublica.co
Rankia Colombia: horarios de la BVC en 2026, con el periodo de verano (actualizado el 7 de enero de 2026). rankia.co
Bloomberg Línea: peso de Grupo Cibest, ISA y Ecopetrol en el ETF Global X MSCI Colombia (COLO). bloomberglinea.com
BlackRock Colombia: valor liquidativo y rango de 52 semanas del iShares MSCI COLCAP (14-oct-2026). blackrock.com
Contenido informativo y educativo. No es asesoramiento financiero ni una recomendación de inversión. Las cifras de mercado son las publicadas en las fechas indicadas y cambian cada día.
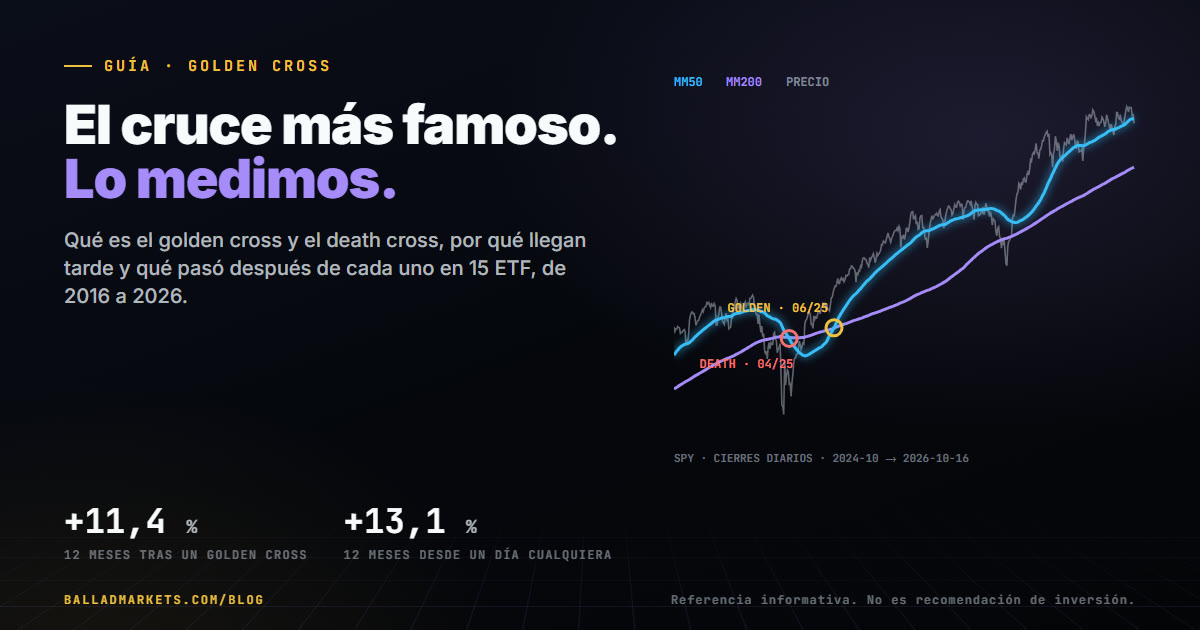
El golden cross (en español, «cruce dorado») es la señal que se produce cuando la media móvil de 50 sesiones de un precio cruza por encima de la media de 200 sesiones. Su contrario, cuando la de 50 cae por debajo de la de 200, se llama death cross («cruce de la muerte»). Se cita en los titulares como si fuera una señal de compra o de venta. Lo hemos medido en 15 fondos cotizados de Estados Unidos entre 2016 y 2026, y el resultado contradice la fama: tras un golden cross, el mercado no rindió mejor que un día cualquiera, y tras un death cross rindió algo mejor.
Esta es nuestra página de referencia sobre el golden cross y el death cross: qué son exactamente, cómo se calculan, por qué siempre llegan tarde y qué pasó después de cada uno en los datos. No te vamos a decir que lo uses ni que lo ignores: te vamos a enseñar a leerlo, con los números delante.
Qué es el golden cross, con un ejemplo
Una media móvil es el precio medio de las últimas N sesiones, recalculado cada día. La de 200 sesiones (unos diez meses de bolsa) resume la tendencia de fondo; la de 50 (unos dos meses y medio), la tendencia reciente. Cuando la reciente supera a la de fondo, se dice que el precio «ha cambiado de tendencia» al alza:
Golden cross: la media de 50 pasa de estar por debajo a estar por encima de la de 200.
Death cross: la media de 50 pasa de estar por encima a estar por debajo de la de 200.
Casi siempre se usan las medias simples (la suma de los cierres dividida entre el número de sesiones) y los cierres diarios. Algunas plataformas usan medias exponenciales, que dan más peso a los días recientes y cruzan antes; conviene saber cuál mira la noticia que estás leyendo.
Por qué siempre llega tarde
Para que la media de 50 supere a la de 200, el precio tiene que haber subido ya bastante y durante semanas. Por construcción, el golden cross confirma una subida que ya ha pasado, y el death cross confirma una caída que también ha pasado. En la caída de marzo de 2020, por ejemplo, el death cross del S&P 500 (medido con el fondo SPY) llegó el 31 de marzo, una semana después del suelo del mercado. Esa es la razón de fondo de lo que verás en los datos: cuando la señal aparece, buena parte del movimiento que anuncia ya está en el precio.
Lo medimos: qué pasó después de cada cruce (2016-2026)
Antes de escribir esta página, medimos todos los cruces en 15 fondos cotizados (ETF) de Estados Unidos: los de los cuatro grandes índices (S&P 500, Nasdaq 100, Dow Jones y Russell 2000) y los de los once sectores del S&P 500. Usamos precios diarios ajustados por dividendos, de enero de 2016 a octubre de 2026. Para cada cruce, miramos cuánto había subido o bajado el ETF un mes, tres meses, seis meses y un año después. Y lo comparamos con lo mismo medido desde cualquier día del periodo: si el mercado sube casi siempre, cualquier señal «parece» funcionar, y la única forma de saberlo es compararla con no hacer nada especial.
Desde el cierre de…
Casos
A 1 mes
A 3 meses
A 6 meses
A 12 meses
% positivos a 12 meses
Un día cualquiera (línea base)
33.296
+1,5 %
+3,8 %
+7,1 %
+13,1 %
79 %
Un golden cross
90
+1,8 %
+2,7 %
+6,3 %
+11,4 %
80 %
Un death cross
90
+3,4 %
+6,8 %
+9,2 %
+17,7 %
82 %
Medianas del rendimiento de cada ETF desde el cierre del día indicado. Los casos son los que ya tienen 12 meses de datos por delante (a 1 mes hay 96 golden y 98 death). Datos diarios consolidados (SIP) vía Alpaca. Cálculo propio de Ballad Markets.
Tres lecturas, de más a menos segura:
El golden cross no mejoró a estar en el mercado. A tres, seis y doce meses, lo que vino después de un golden cross fue igual o algo peor que lo que vino después de un día cualquiera. Comprar «porque ha habido un golden cross» no habría añadido nada a comprar sin más.
El death cross no anticipó caídas. En esta década, lo que vino después de un death cross fue de media mejor que la línea base. Tiene sentido con lo anterior: el death cross aparece cuando el precio ya ha caído, y en un mercado que se recupera, tras una caída suele venir un rebote.
Las señales falsas existen, pero son pocas. De los 96 golden cross, 8 se dieron la vuelta (hubo un death cross) en menos de 20 sesiones; de los 98 death cross, 13. Es el «latigazo» de los mercados laterales.
Los cruces del S&P 500, uno a uno
Señal (SPY)
Fecha
Rendimiento 12 meses después
Death cross
11-dic-2018
+21,4 %
Golden cross
26-mar-2019
−10,4 % (le pilló la caída de 2020)
Death cross
31-mar-2020
+56,5 %
Golden cross
6-jul-2020
+38,6 %
Death cross
16-mar-2022
−8,7 %
Golden cross
26-ene-2023
+23,2 %
Death cross
16-abr-2025
+36,4 %
Golden cross
27-jun-2025
+22,8 %
Ocho señales en diez años en el índice más seguido del mundo. Con tan pocas, cualquier conclusión sobre el S&P 500 por sí solo sería una anécdota; por eso el estudio usa los 15 fondos. Las fechas pueden diferir unos días de las que se publicaron sobre el índice: aquí se mide sobre el fondo SPY, con dividendos.
Los límites del estudio, sin rodeos
Una década muy alcista. De 2016 a 2026, la bolsa de Estados Unidos subió mucho. En un mercado bajista largo, como el de 2000-2002, los resultados podrían ser otros. No lo hemos medido aquí.
Los casos no son independientes. Cuando todo el mercado gira, varios sectores cruzan a la vez. Noventa cruces no son noventa experimentos distintos, así que no damos niveles de significación estadística que aparentarían más precisión de la que hay.
Medianas, no promedios. Usamos la mediana para que un solo año extraordinario (como el rebote de 2020) no decida el resultado.
Sin costes ni impuestos. Es una medida de qué hizo el mercado, no de lo que habría ganado una estrategia.
Entonces, ¿sirve para algo?
Como señal de compra o de venta, en estos datos, no. Como descripción del estado de la tendencia, sí: decir que un precio está por encima de su media de 200 sesiones y que la de 50 va por encima es una forma compacta de decir «la tendencia de fondo es alcista». Esa información es útil para encuadrar otras decisiones (por ejemplo, ser más exigente con las compras cuando la tendencia de fondo es bajista), no para tomarlas por sí sola.
Si quieres entender de dónde sale una media móvil y cómo se combina con otras herramientas, el glosario de la Academia y la serie de episodios de la Academia, gratuita, empiezan desde cero. Y si lo que te interesa es la gestión del riesgo, la guía del stop loss explica dónde salir cuando una idea falla.
Preguntas frecuentes sobre el golden cross
¿Qué es un golden cross en bolsa?
Es el momento en que la media móvil de 50 sesiones de un precio cruza por encima de la de 200 sesiones. Indica que la tendencia reciente ha superado a la de fondo.
¿Qué es un death cross?
Lo contrario: la media de 50 sesiones cae por debajo de la de 200. Indica que la tendencia reciente se ha debilitado frente a la de fondo.
¿El golden cross es una señal de compra?
Se presenta así a menudo, pero en nuestros datos de 2016 a 2026 lo que vino después de un golden cross no fue mejor que lo que vino después de un día cualquiera.
¿Por qué se usan 50 y 200 sesiones?
Por convención: 200 sesiones son casi un año de bolsa y 50 son unos dos meses y medio. No hay nada especial en esos números. Con medias más cortas (20 y 50, por ejemplo) los cruces son más frecuentes; esa combinación no la hemos medido en este estudio.
¿Funciona en criptomonedas?
Se calcula igual, pero el mercado de criptomonedas opera todos los días y es mucho más volátil, así que los cruces son más frecuentes y las señales falsas, también. No lo hemos medido en este estudio.
¿Media simple o exponencial?
La definición clásica usa medias simples. Con exponenciales el cruce llega antes, a cambio de más señales falsas.
Fuentes y método
Precios diarios ajustados por dividendos y desdoblamientos de SPY, QQQ, DIA, IWM, XLK, XLF, XLE, XLV, XLY, XLP, XLI, XLU, XLB, XLRE y XLC (este último desde junio de 2018), de enero de 2016 al 16 de octubre de 2026. Fuente: datos consolidados de mercado (SIP) a través de la API de datos de Alpaca.
Señal: cierre con la media simple de 50 sesiones por encima (golden) o por debajo (death) de la de 200, y el cierre anterior al revés. El método se fijó antes de mirar los resultados. Cálculo propio de Ballad Markets, 17 de octubre de 2026.
Contenido informativo y educativo. No es asesoramiento financiero ni una recomendación de inversión. Rendimientos pasados de los mercados no garantizan rendimientos futuros.
Un stop loss (en español, orden de «pérdida limitada» o simplemente «stop») es una orden que das por adelantado para cerrar una posición si el precio llega a un nivel que tú eliges. Si tienes acciones, es una orden de venta por debajo del precio actual; si estás en corto, una de compra por encima. Sirve para decidir cuánto estás dispuesto a perder antes de que el mercado te ponga a prueba. Lo que no hace es garantizar ese precio: cuando el stop se activa, normalmente se convierte en una orden de mercado y se ejecuta al siguiente precio disponible, que puede ser peor.
Esta es nuestra página de referencia sobre el stop loss: cómo funciona por dentro, qué tipos de orden existen (stop, stop limitada, stop móvil), por qué a veces se ejecuta lejos del precio que pusiste, cómo se decide dónde colocarlo y cuánto arriesgar, y qué errores convierten una buena herramienta en una fuente de pérdidas. Las definiciones de los tipos de orden siguen a la SEC, el regulador de valores de Estados Unidos; las fuentes están al final. No te vamos a decir dónde poner tu stop: te vamos a enseñar a razonarlo.
Qué es un stop loss, con un ejemplo
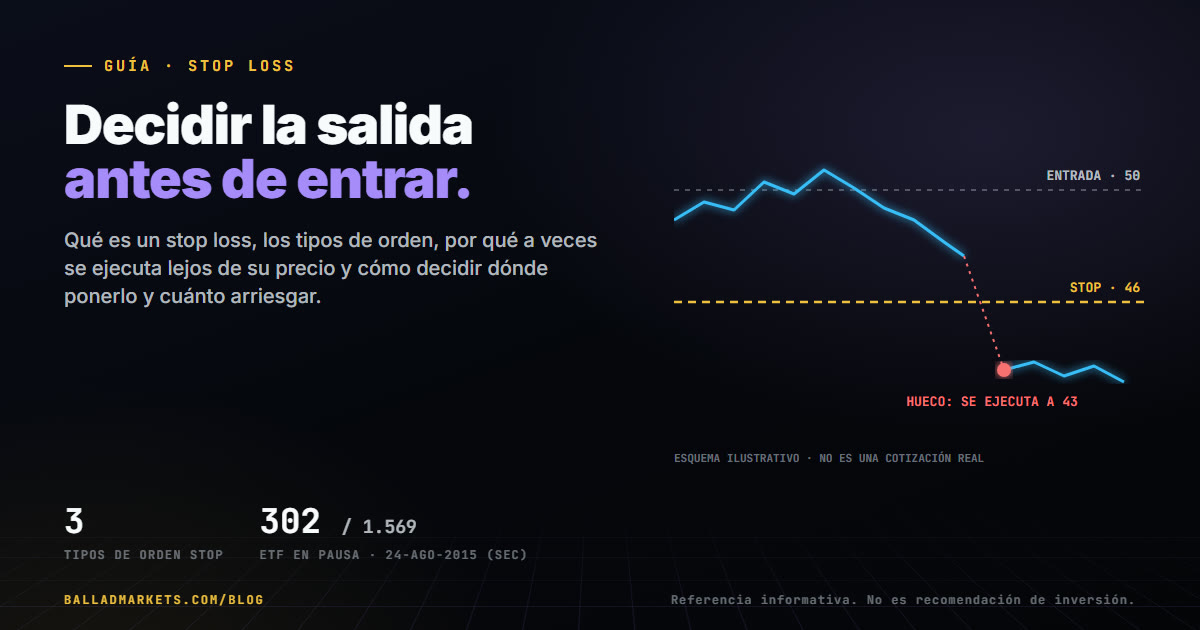
Compras 10 acciones de una empresa a 50 euros. Decides de antemano que, si la acción cae a 46 euros, la idea por la que compraste ya no se sostiene y prefieres salir. En lugar de vigilar la pantalla todo el día, le das a tu bróker una orden stop de venta a 46 euros. Mientras el precio esté por encima de 46, la orden espera. Si el mercado toca 46, la orden se activa y el bróker vende tus 10 acciones al mejor precio que encuentre en ese momento.
En ese ejemplo, tu pérdida prevista es de 4 euros por acción (50 − 46), 40 euros en total, más comisiones. Ese número —cuánto pierdes si te equivocas— es lo que en trading se llama el riesgo de la operación, y es la pieza que permite comparar una operación con otra. (Ejemplo ilustrativo: las cifras no corresponden a ninguna acción real.)
Tres ideas resumen el stop loss:
Es una decisión tomada antes. Fijas la salida con la cabeza fría, cuando aún no estás perdiendo.
Es un disparador, no un precio asegurado. El nivel que pones activa la orden; el precio al que se ejecuta lo decide el mercado en ese instante.
Funciona en los dos sentidos. En una posición larga (has comprado) el stop es de venta y va por debajo; en una corta (has vendido algo prestado esperando que baje) es de compra y va por encima.
Cómo funciona la orden por dentro
Una orden stop pasa por dos fases:
En espera. La orden está registrada pero «dormida». No aparece en el libro de órdenes que ven los demás participantes.
Activada. Cuando el precio de referencia toca tu nivel (el precio de activación o stop price), la orden se despierta y pasa a ser una orden normal. En un stop clásico, una orden de mercado: compra o vende ya, al precio que haya.
Un detalle que casi nadie mira: qué precio activa el stop. Según la SEC, unas firmas usan el precio de la última operación y otras usan las cotizaciones (la mejor oferta de compra o de venta). Con el mismo nivel, un bróker puede activar tu stop y otro no. Pregúntalo antes de usar la orden.
Otro: cuánto tiempo vive la orden. Muchas plataformas ponen por defecto una orden «del día» (caduca al cierre de la sesión) y otras una «válida hasta cancelar» (GTC). Si tu stop caduca cada noche y no lo renuevas, tu posición se queda sin protección sin que nadie te avise.
Los tipos de orden: stop, stop limitada y stop móvil
Tipo
Qué hace al activarse
Ventaja
Riesgo
Stop (stop de mercado)
Se convierte en orden de mercado
Casi siempre se ejecuta: sales
El precio puede ser bastante peor que tu nivel
Stop limitada (stop-limit)
Se convierte en orden limitada a un precio que tú fijas (o mejor)
Nunca vendes por debajo de tu límite
Si el precio salta tu límite, no se ejecuta y sigues dentro
Stop móvil (trailing stop)
El nivel se mueve a tu favor a una distancia fija (en dinero o en %); al activarse, suele ser de mercado
Protege beneficios sin tener que mover el stop a mano
Un retroceso normal puede sacarte; mismo riesgo de precio que el stop
Stop limitada: el precio a cambio de la certeza
En una stop limitada pones dos precios: el de activación y el límite. Por ejemplo, stop a 46 y límite a 45,50: si el mercado toca 46, se coloca una orden de venta que solo se ejecuta a 45,50 o más. La SEC lo resume así: la stop limitada evita el riesgo de vender a un precio inesperado, pero el límite puede impedir que la orden se ejecute. Si la acción abre directamente en 43 (por un resultado malo publicado de noche, por ejemplo), tu orden queda colgada a 45,50 y sigues con las acciones a 43. Eso es exactamente lo que el stop debía evitar.
Stop móvil: el stop que sube contigo
Con un stop móvil del 8 %, si compras a 50 el stop arranca en 46. Si la acción sube a 60, el stop sube solo a 55,20 (un 8 % por debajo del máximo). Si después la acción baja, el stop no baja: se queda en 55,20 y se activa si el precio llega ahí. Es útil cuando quieres dejar correr una subida sin vigilarla, con una condición: la distancia tiene que ser mayor que el movimiento normal de esa acción, o cualquier vaivén diario te sacará. (Ejemplo ilustrativo.)
El stop «mental»
Hay quien no pone la orden y se dice «si baja a 46, vendo». Tiene una ventaja (nadie ve tu nivel) y un problema serio: depende de que estés delante y de que, en ese momento, cumplas lo que decidiste. La experiencia de casi todo el mundo es que el stop mental se mueve cuando llega la hora de usarlo.
Por qué un stop se ejecuta lejos de su precio: huecos y deslizamiento
El deslizamiento (slippage) es la diferencia entre el nivel de tu stop y el precio real de ejecución. Aparece por dos motivos:
Huecos de precio (gaps). El mercado cierra a 48 y, tras una mala noticia nocturna, abre a 43. No ha habido ninguna operación entre 48 y 43, así que tu stop de 46 se activa en la apertura y se ejecuta cerca de 43. El stop no «falló»: no había nadie dispuesto a comprar a 46.
Falta de liquidez momentánea. En un desplome rápido, los compradores se retiran. Tu orden de mercado baja por el libro hasta encontrar contrapartida.
El caso más estudiado es el del 24 de agosto de 2015. Aquella mañana muchos valores y fondos cotizados (ETF) abrieron con caídas bruscas, y la SEC dedicó un informe de 88 páginas a lo que pasó. En un trabajo posterior, el personal de la SEC contó que 302 de 1.569 ETF (el 19,2 %) tuvieron movimientos lo bastante grandes como para provocar una pausa de negociación. Inversores con órdenes stop vieron cómo se ejecutaban muy por debajo de su nivel; según el análisis que publicó después ETF.com, muchos de esos precios volvieron a la normalidad en la primera hora de sesión. La lección no es «no uses stops»: es entender que un stop de mercado prioriza salir sobre el precio.
Por eso la SEC advierte también de que un stop puede activarse por un movimiento breve dentro de la sesión y ejecutarse a un precio sustancialmente peor que el cierre de ese mismo día.
Dónde poner el stop: tres formas de razonarlo
No hay un nivel correcto universal. Hay formas de pensar el nivel que lo conectan con algo que tenga sentido:
1. Donde tu idea deja de ser válida
Es el criterio más sólido. Si compras porque la acción ha rebotado sobre un soporte (una zona donde antes aparecieron compradores), el stop va por debajo de ese soporte: si el precio lo pierde, el motivo de la compra ha desaparecido. El stop no lo decide cuánto quieres perder, sino dónde te habrías equivocado.
2. Según la volatilidad de esa acción
Una acción que se mueve un 4 % al día no puede llevar un stop al 2 %: saltaría con ruido normal. Una medida habitual es el ATR (Average True Range, rango verdadero medio), que resume cuánto se mueve el precio en una sesión típica. Muchos operadores colocan el stop a un múltiplo del ATR (por ejemplo, 1,5 o 2 veces) desde la entrada. El multiplicador es una elección, no una ley: lo que importa es que la distancia sea mayor que el ruido.
3. Nunca solo por un porcentaje fijo
«Siempre al 5 %» es fácil de recordar y suele estar mal: trata igual a una eléctrica tranquila que a una tecnológica que se mueve el triple. El porcentaje sirve para el riesgo de la cuenta (siguiente apartado), no para el nivel del stop.
Cuánto arriesgar: el stop decide el tamaño de la posición
Aquí está la parte que más cambia los resultados y la que menos se explica. El stop no solo dice dónde sales: junto con lo que estás dispuesto a perder, decide cuántas acciones comprar.
La fórmula es sencilla:
Número de acciones = dinero que aceptas perder en la operación ÷ (precio de entrada − precio del stop)
Ejemplo ilustrativo: con una cuenta de 10.000 euros decides no perder más del 1 % (100 euros) en una sola operación. Entras a 50 con stop en 46: el riesgo por acción es 4 euros, así que compras 25 acciones (100 ÷ 4). Si el stop tuviera que ir en 48 (riesgo de 2 euros), podrías comprar 50. Un stop más ancho no es más arriesgado si compras menos acciones: el riesgo total es el mismo.
Muchos manuales de gestión del riesgo hablan de arriesgar entre el 0,5 % y el 2 % de la cuenta por operación. No es una regla oficial, es una convención prudente: con un 1 % por operación, diez errores seguidos dejan la cuenta en torno a un 90 % de lo que era; con un 10 %, la dejan en un 35 %. Recuperar una pérdida cuesta más de lo que parece: tras perder un 50 %, hace falta ganar un 100 % para volver al punto de partida.
El stop en criptomonedas y con apalancamiento
Con apalancamiento (operar con dinero prestado por el bróker o el exchange), existe además el precio de liquidación: el nivel en el que la plataforma cierra tu posición por ti porque tu garantía ya no cubre la pérdida. La liquidación no es un stop que tú eliges: llega antes de lo que crees cuanto mayor es el apalancamiento, y suele llevar comisiones adicionales. Un stop bien puesto debe estar siempre antes del precio de liquidación. Y el mercado de criptomonedas opera las 24 horas, todos los días: no hay cierre que te proteja de un hueco, pero tampoco hay nadie vigilando por ti a las cuatro de la mañana.
Los siete errores más comunes
Mover el stop más lejos cuando el precio se acerca. Convierte una pérdida pequeña y decidida en una grande y no decidida.
Ponerlo dentro del ruido normal de la acción: te saca una y otra vez antes de que la idea tenga tiempo de funcionar.
Ponerlo justo en el número redondo o justo en el soporte, donde está todo el mundo. Un poco más allá suele tener más sentido.
Usar una stop limitada en un valor que puede abrir con hueco y creer que estás protegido.
Dejar que caduque. Órdenes «del día» que nadie renueva.
Calcular el tamaño de la posición sin mirar el stop: comprar «mil euros» de algo en vez de decidir cuánto perder.
Olvidar las comisiones y el deslizamiento al calcular el riesgo real.
Cómo lo hace un sistema automático
En Ballad Markets, DELIA es el motor que ejecuta en el bróker del usuario las operaciones de la mesa. Una de sus reglas de diseño es que ninguna posición puede quedarse sin stop en el bróker: cada vez que una compra se ejecuta, comprueba que existe la orden de stop que la cubre y, si no está, lo registra y lo intenta reponer. Lo contamos porque ilustra la idea de este artículo: un stop no es un número en una hoja de cálculo, es una orden viva que alguien tiene que vigilar. No es una recomendación de usar ningún producto: es cómo resolvemos nosotros el problema.
Preguntas frecuentes sobre el stop loss
¿El stop loss garantiza que no perderé más de lo previsto?
No. Un stop de mercado garantiza (casi siempre) que sales, no el precio. Con huecos de precio o poca liquidez, puedes salir bastante por debajo. Solo algunos productos, como ciertos CFD con «stop garantizado», aseguran el precio, y lo cobran aparte.
¿Stop loss y stop limitada son lo mismo?
No. El stop loss clásico se convierte en orden de mercado al activarse. La stop limitada se convierte en orden limitada: protege el precio, pero puede no ejecutarse.
¿Dónde se pone el stop: en porcentaje o en precio?
En precio, donde tu idea deja de ser válida y fuera del ruido normal de la acción. El porcentaje sirve para decidir cuánto de tu cuenta arriesgas, que es otra cosa.
¿Puedo poner un stop loss en cualquier bróker?
En la mayoría, sí, pero no todos ofrecen todos los tipos (por ejemplo, el stop móvil) ni en todos los mercados. Revisa también qué precio activa la orden y cuánto dura.
¿Hay que poner stop en una inversión a largo plazo?
Depende de por qué inviertes. Quien compra un fondo indexado para veinte años suele no usar stops, porque las caídas forman parte del camino. Quien hace operaciones concretas con una idea concreta casi siempre lo necesita.
¿Qué es mejor, stop mental o stop en el bróker?
El stop en el bróker se ejecuta aunque no estés mirando y aunque dudes. El mental solo funciona si estás delante y lo cumples.
Fuentes
SEC / Investor.gov, Investor Bulletin: Stop, Stop-Limit, and Trailing Stop Orders: definiciones de las tres órdenes, el riesgo de ejecución lejos del precio y el criterio de activación (última operación o cotización). investor.gov
SEC / Investor.gov, Investor Bulletin: Understanding Order Types. investor.gov
SEC, División de Trading y Mercados, Research Note: Equity Market Volatility on August 24, 2015 (diciembre de 2015). sec.gov
SEC, estudio del personal sobre las pausas de negociación de los ETF el 24 de agosto de 2015 (febrero de 2016): 302 de 1.569 ETF activaron pausas. sec.gov
ETF.com, Key Findings On SEC’s Aug. 24 Data Dump (análisis del sector). etf.com
Contenido informativo y educativo. No es asesoramiento financiero ni una recomendación de inversión. Los ejemplos numéricos son ilustrativos. Operar con apalancamiento puede hacerte perder más de lo invertido.
House View · 15 de octubre de 2026 · Rafael Acevedo, CEO de Ballad Markets
Es una de las reglas más repetidas del trading: «una subida sin volumen es una trampa; es liquidez de salida para los grandes». La íbamos a publicar hoy tal cual. Antes, como hacemos con todo, la medimos. Y los datos no la sostienen.
El estudio: diez años, tres índices
Tomamos todas las sesiones de 2016 a 2026 del S&P 500 (SPY), el Nasdaq 100 (QQQ) y el Russell 2000 (IWM), con datos diarios consolidados (SIP) de Alpaca. Nos quedamos con los días de subida fuerte, de +1 % o más, y los separamos en dos grupos según su volumen frente a la media de las 20 sesiones anteriores. Después miramos qué pasó en las cinco sesiones siguientes.
Índice · contexto
Días
Volumen ALTO: en positivo a 5 sesiones
Volumen BAJO: en positivo a 5 sesiones
Devuelven toda la subida en 5 sesiones (alto / bajo)
S&P 500 · todo
169 / 175
56 % (mediana +0,46 %)
62 % (mediana +0,84 %)
31 % / 30 %
S&P 500 · bajo su media de 50 sesiones
85 / 88
54 % (+0,46 %)
64 % (+1,21 %)
39 % / 31 %
Nasdaq 100 · bajo su media de 50 sesiones
100 / 127
59 % (+0,73 %)
56 % (+0,51 %)
38 % / 41 %
Russell 2000 · bajo su media de 50 sesiones
115 / 135
51 % (+0,07 %)
61 % (+0,77 %)
45 % / 33 %
Estudio Ballad Markets. SPY, QQQ e IWM, 4-ene-2016 a 15-oct-2026 (2.712 sesiones), velas diarias SIP de Alpaca ajustadas. «Volumen alto» = igual o por encima de su media de 20 sesiones. Rentabilidades pasadas no garantizan resultados futuros.
Lo que dicen los datos: las subidas con poco volumen no se devolvieron más que las de mucho volumen. En el S&P 500 y en las small caps, incluso en contexto bajista, les fue algo mejor. Y en todos los casos, entre un 30 % y un 45 % de los días de subida fuerte se devolvieron enteros en una semana, con o sin volumen. El volumen, solo, no decide.
Entonces, ¿qué separa un rebote de una trampa?
Nuestra House View de hoy parte de otra idea: cuando el petróleo y los rendimientos caen juntos en medio de un castigo al riesgo, el mercado suele estar sembrando un relief rally, no confirmando una tendencia bajista. Pero es una condición necesaria, no suficiente. Un rebote de verdad necesita cuatro patas:
Petróleo a la baja, que quita el «impuesto energético» a consumidores y empresas.
Rendimientos a la baja, por desinflación y no solo por miedo.
Crédito estable: diferenciales que no se abren de forma agresiva.
Volatilidad que se estabiliza, y acciones que dejan de marcar nuevos mínimos.
El 15 de octubre, pata por pata
Petróleo: sí. El Brent cede en torno a un 1,3-2 %, cerca de 104 dólares (Trading Economics, Oilprice.com).
Bonos: sí. El bono a 10 años de EE. UU. baja a la zona del 5,05-5,10 %, lejos del 5,36 % del 7 de octubre, su nivel más alto desde 2002 (Reuters, Forbes, CNBC).
Crédito y volatilidad: sin confirmar.
Y las acciones también caen, con la tecnología y los semiconductores de nuevo a la cabeza de las ventas y un dato de precios mayoristas por encima de lo esperado.
Ese último punto es el importante. Si los rendimientos bajan mientras las acciones caen, los bonos están funcionando como refugio: eso es miedo, no alivio. Dos de cuatro. Todavía no es un rebote confirmado. Nuestro propio indicador de estrés, Alpha Regime, sigue en «neutral», aunque bajó de −1 a −5 en un día.
Escenarios de la casa
Son nuestra lectura, no una estadística:
Base (55 %): rebote técnico de varias sesiones en renta variable, cripto y activos de alta beta, impulsado por el alivio en tipos y energía.
Alcista (25 %): si el petróleo sigue cediendo y el 10 años pierde de forma sostenida sus máximos, el rebote puede extenderse varias semanas.
Bajista (20 %): si la caída de rendimientos es solo aversión al riesgo y la inflación subyacente sigue caliente, el rebote será vendido.
Qué significa para la bolsa
Petróleo abajo → menor inflación esperada → rendimientos abajo → menor coste de capital → múltiplos más llevaderos. Si ese mecanismo se confirma, la historia muestra un patrón habitual:
Tecnología y crecimiento suelen ser los primeros en reaccionar: son los más sensibles al tipo de descuento.
Semiconductores e IA pueden liderar, pero de forma selectiva: siguen pesando las valoraciones exigentes.
Consumo discrecional: menos coste energético es más poder de compra.
Cíclicos y small caps llegan después, y solo si el 10 años sigue bajando y el crédito aguanta.
Energía pierde fuerza relativa si el crudo confirma la caída.
Defensivos (eléctricas, farma, consumo básico) suelen quedarse atrás cuando vuelve el apetito por riesgo.
El matiz: si el petróleo cae porque la demanda global se deteriora, el alivio en tipos puede convivir con recortes de beneficios. Entonces el rebote es más estrecho y se concentra en calidad. El caso contrario está bien documentado: en el shock energético de 1973-74, acciones y bonos cayeron a la vez.
Y para cripto
Bitcoin y las altcoins de mayor beta suelen amplificar estos movimientos. Si el relief rally se confirma, lo habitual es que BTC se comporte mejor que las altcoins de baja liquidez, que solo recuperan con fuerza cuando el apetito por riesgo se generaliza y el dólar no se fortalece.
Lo que vigilamos
Que las acciones dejen de marcar mínimos intradía.
Diferenciales de crédito.
VIX.
Que el 10 años no recupere el 5,30 %.
Que el petróleo no vuelva a subir.
Si se rompe alguna pata, la señal deja de ser alcista y vuelve a ser defensiva. Y si alguien te dice que una subida «no vale» porque no lleva volumen, ya sabes qué contestarle: lo medimos.
¿Tú también creías lo del volumen? Cuéntanoslo en redes.
Fuentes: estudio propio de Ballad Markets con datos SIP de Alpaca (2016-2026); Reuters, Forbes y FXStreet (10 años en el 5,36 %, 7-oct-2026); CNBC y Yahoo Finance (mercado del 14 y el 15-oct-2026); Trading Economics y Oilprice.com (Brent, 15-oct-2026). Alpha Regime de Ballad Markets (15-oct-2026, 07:30 UTC). Información general sobre mercados; no es asesoramiento financiero ni una recomendación de inversión. Los escenarios y sus probabilidades son la opinión de la casa. Rentabilidades pasadas no garantizan resultados futuros.
USA Rare Earth cerró el lunes 12 de octubre en $11,82, a un paso de su mínimo de 52 semanas ($11,45) y un 73 % por debajo de su máximo histórico de $43,98 (octubre de 2025). En un año ha perdido el 69 % (FMP vía Bigdata, 13-oct).
Y, sin embargo, la empresa de hoy no es la de hace un año. Tres cosas han cambiado desde 2025:
1 · YA NO ES UNA PROMESA DE UNA SOLA PLANTA. El 3 de septiembre cerró la compra de Serra Verde (Goiás, Brasil) por $300 millones en efectivo más 126,85 millones de acciones: una mina que produce desde enero de 2024 y que la empresa describe como el único productor a escala fuera de Asia de las cuatro tierras raras magnéticas (neodimio, praseodimio, disprosio y terbio) (S-3, 4-sep-2026). Suma Less Common Metals en Reino Unido (metales y aleaciones, comprada en noviembre de 2025, hoy su única fuente de ingresos), la planta de imanes de Stillwater (Oklahoma), el yacimiento de Round Top (Texas, ya al 100 %) y una nueva planta en Blacksburg (Carolina del Sur, unos $1.200 millones, desde 2028).
2 · TIENE AL ESTADO DENTRO. El Departamento de Comercio le concedió $277 millones directos y un préstamo garantizado de $1.300 millones del programa CHIPS (acuerdos definitivos en junio de 2026), y la producción de Serra Verde tiene comprador al 100 % durante 15 años con precios mínimos, a través de un vehículo capitalizado con $1.550 millones, $750 millones de ellos del Departamento de Guerra (8-K del 2T26; Pulse 2.0, 25-ago).
3 · CHINA LA HA SEÑALADO. El 22 de junio entró en la lista china de control de exportaciones junto a MP Materials (MT Newswires, 22-jun). Y el 1 de octubre cambió de consejero delegado: Thras Moraitis, que dirigía Serra Verde, sustituye a Barbara Humpton (8-K, 1-oct).
LOS NÚMEROS DEL SEGUNDO TRIMESTRE (comunicado y 10-Q a la SEC, 10-ago-2026): · Ingresos: $5,8 millones, todos de Less Common Metals (el consenso esperaba $8,0 millones). · Pérdida operativa: $46,3 millones. Flujo de caja operativo: −$56,9 millones. Inversión del semestre: $108,4 millones. · Caja a 30 de junio: $1.530 millones y sin deuda financiera — pero ANTES de pagar los $300 millones de Serra Verde y de asumir su deuda, cuyo importe no se ha publicado en un balance. · Stillwater empezó a fabricar imanes en el trimestre y aún no ha facturado ninguno: objetivo de 600 toneladas al año en el 4T26 y 1.200 en el 1T27.
Primary ScenarioHigh probability
El mercado está cobrando hoy el riesgo de ejecución, no el estratégico. Y las dos cosas son verdad a la vez.
POR QUÉ IMPORTA. China concentra cerca del 60 % de la minería de tierras raras magnéticas, más del 90 % del refino y cerca del 95 % de los imanes permanentes (IEA, abril de 2026). Desde abril de 2025 exige licencias para exportar siete tierras raras medias y pesadas; la ampliación de octubre de 2025 sigue suspendida por la tregua, prorrogada hasta el 10 de enero de 2027 tras la cumbre Trump-Xi de septiembre (CNBC, 25-sep). Sin imanes no hay motores eléctricos, ni drones, ni misiles, ni robots. Washington lo sabe y está pagando para tener una cadena propia: USAR es una de las dos apuestas grandes, junto a MP Materials.
POR QUÉ CAE. Porque la factura llega antes que los ingresos: · Unos $4.400 millones de capitalización (cálculo nuestro: unos 371,6 millones de acciones tras Serra Verde × $11,82) para ingresos que hoy son de unos $23 millones al año. · El Departamento de Comercio le exige captar «una cantidad significativa de capital» antes del 31 de marzo de 2027 (8-K, 15-sep): habrá más acciones nuevas. Y sus preferentes y algunos warrants llevan protección «full ratchet»: si emite más barato, su precio de conversión baja. · Hay unos 126,5 millones de acciones de los antiguos dueños de Serra Verde registradas para poder venderse (S-3, 4-sep). · MP Materials la demandó el 22 de mayo por apropiación de secretos comerciales (10-Q). · Y cada señal de deshielo entre EE. UU. y China resta prima de escasez al sector.
CÓMO LO LEEMOS. Es una opción sobre la ejecución industrial con el respaldo del Estado debajo, no un negocio que ya funcione. El suelo de valoración lo pone la financiación pública; el techo, que Stillwater y Serra Verde cumplan sus fechas sin que la dilución se lo coma por el camino. A $11,82 el precio ya descuenta mucho del riesgo, pero el próximo trimestre (resultados en la primera semana de noviembre, fecha aún sin confirmar) es el que dirá si el arranque va a tiempo.
Invalidation
La tesis mejora si: · Stillwater factura sus primeros imanes y alcanza 600 t/año en el 4T26; · los MOU y cartas de intención (unas 2.500 toneladas, hoy no vinculantes) se convierten en contratos con clientes con nombre; · llega el primer cobro del Departamento de Comercio; · la ampliación de capital antes de marzo de 2027 se hace a un precio que no active el «full ratchet».
La tesis se invalida si: · Stillwater vuelve a retrasarse y las 600 t/año pasan a 2027; · hay incumplimiento de hitos con el Departamento de Comercio; · la ampliación es muy dilutiva y activa el ratchet; · Serra Verde tiene problemas operativos o de deuda; · un acuerdo duradero entre EE. UU. y China levanta los controles a la exportación.
Key Levels
Cierre 12-oct: $11,82 · mínimo de 52 semanas $11,45 (FMP)
Medias: 50 sesiones $16,55 · 200 sesiones $19,27 — la tendencia es bajista mientras no las recupere
Volatilidad: un día normal mueve unos $0,68 (≈5,7 %, ATR de 14 sesiones, cálculo nuestro): un stop de swing (2,5 ATR) queda a unos $1,70
Interés corto ≈30 % del capital flotante (StockAnalysis; sobreestimado porque el flotante es anterior a Serra Verde) — movimientos bruscos en ambas direcciones
Consenso: 5 a 9 analistas, todos en «compra», precio objetivo medio $34-36 — pero fijados antes de la caída de septiembre y octubre
Best Trades
USAR(LONG · entry Escalonada y sin perseguir: $11-12 (20%) · $9,50-10,50 (30%) · $8-9 (30%) · el 20% restante solo cuando Stillwater facture sus primeros imanes · target $16,50 primer objetivo (media de 50 sesiones) · $19-20 (media de 200 sesiones) si la ampliación sale digerible y llegan contratos con nombre · stop La mesa aplica su stop de volatilidad (unos 2,5 ATR ≈ $1,70 bajo la entrada media) · invalidación fundamental: nuevo retraso de Stillwater a 2027, ampliación que active el «full ratchet» o incumplimiento de hitos con Comercio) — Escalera de vigilancia, no de convicción: tamaño pequeño, tramos que solo se llenan si el precio viene a buscarlos. El 30% de interés corto mueve el precio fuerte en ambas direcciones; la ampliación antes de marzo de 2027 puede ofrecer mejores precios que hoy.
Risk Management
Es un valor de beta 2,7: se mueve casi tres veces más que el mercado. Pre-ingresos en imanes, con dilución anunciada y dependencia política, el tamaño tiene que ser pequeño y el stop por volatilidad, no por un porcentaje fijo.
Lo que NO sabemos todavía, y lo decimos: el número exacto de acciones hoy (no hay portada de un filing posterior a Serra Verde), la caja y la deuda tras pagar Serra Verde, la fecha oficial de resultados y cuánto se ha retrasado Stillwater frente a sus objetivos de 2025. Cuando lo sepamos, actualizamos.
Rafael Acevedo — CEO · Personal view
“Vigilar, no perseguir. La razón estratégica es de las más claras del mercado: Estados Unidos está pagando para no depender de China en imanes, y USAR es una de las dos apuestas. Pero hoy el precio lo marca la factura, no la estrategia: ampliación de capital anunciada para antes de marzo, acciones de Serra Verde que pueden salir al mercado y unos imanes que todavía no se han vendido.
El momento de mirarla en serio es cuando Stillwater facture y la ampliación esté hecha y sea digerible. CHESKO 2.0 la analiza desde hoy en su lista, con su propia vara y su propio comité.”
This analysis reflects the view of Ballad Markets as of the publication date. It is not financial advice or a recommendation to buy or sell securities. All investing involves risk, including the possible loss of capital.
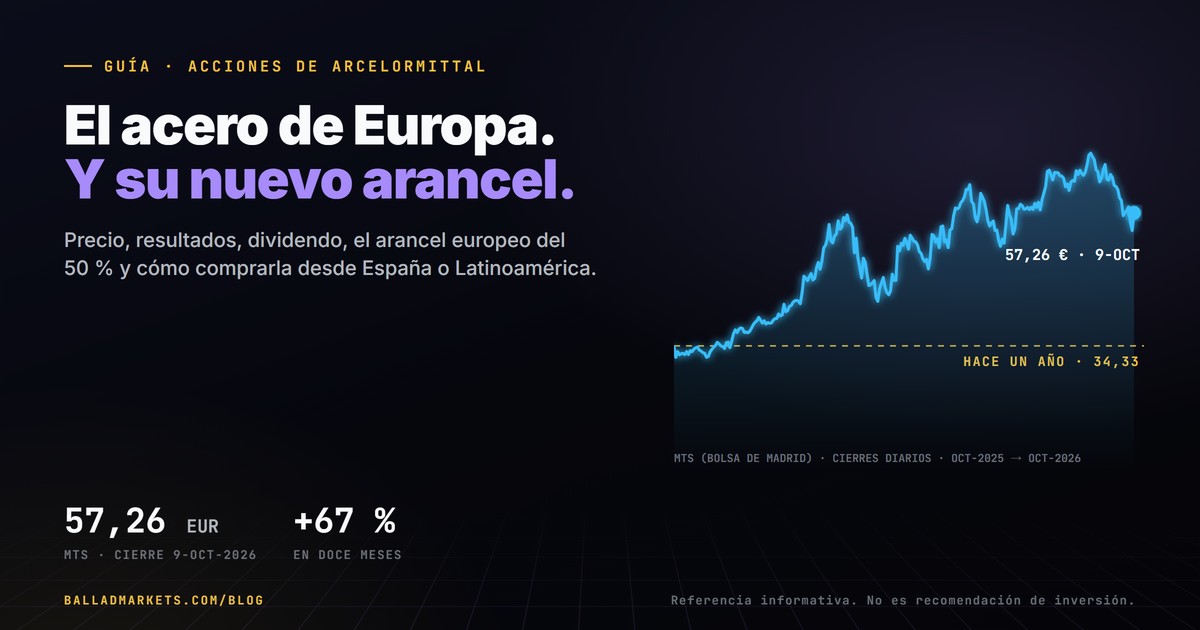
Las acciones de ArcelorMittal cotizan en la Bolsa de Madrid con el símbolo MTS, en euros, y forman parte del IBEX 35. Cerraron el viernes 9 de octubre de 2026 en 57,26 euros, un 67 % más que un año antes (34,33 euros). Es el mayor fabricante de acero de Europa, con plantas en Asturias y el País Vasco, y su acción vive de tres cosas: el margen por tonelada de acero, la protección arancelaria europea que entró en vigor en julio y el dinero que devuelve a sus accionistas con dividendos y recompras.
Una aclaración antes de empezar. La mesa de Ballad Markets no tiene posición ni recomendación sobre ArcelorMittal. Esta página es una referencia informativa: qué es la empresa, qué cifras ha publicado, qué suele mover la acción y cómo se compra. Si estás empezando, te servirán más la guía de cómo invertir en bolsa, la de dividendos y la Academia, que es gratuita.
ArcelorMittal en una ficha
Dato
Valor
Qué es
Fabricante de acero y de mineral de hierro, con sede en Luxemburgo
Dónde cotiza
Madrid (MTS, IBEX 35), Ámsterdam, París, Luxemburgo y Nueva York (MT)
Precio en Madrid
57,26 euros (cierre del 9-oct-2026)
Rango de 52 semanas
31,87 – 68,52 euros
Hace un año
34,33 euros (9-oct-2025): +67 % en doce meses
Dividendo
0,15 dólares por acción al trimestre (en España se cobra en euros: 0,134 € en agosto de 2026)
Primer accionista
La familia Mittal
En España
Plantas en Gijón y Avilés (Asturias) y en el País Vasco, entre otras
Qué mueve la acción: lo que conviene vigilar
1. El margen por tonelada
Una acería gana la diferencia entre lo que cobra por el acero y lo que le cuestan el mineral, el carbón, la energía y el CO2. Por eso el dato que más miran los analistas es el EBITDA por tonelada (el beneficio antes de intereses, impuestos y amortizaciones, dividido entre las toneladas vendidas). En el segundo trimestre de 2026 el grupo lo situó en unos 155 dólares, por encima de su media histórica, y en Europa subió a unos 98 dólares, desde 70 en el primer trimestre.
2. Los resultados
Las cifras del segundo trimestre de 2026, publicadas el 30 de julio:
EBITDA: unos 2.100 millones de dólares, algo por encima de lo que esperaban los analistas.
Beneficio neto: unos 700 millones de dólares (0,90 por acción), por debajo de lo previsto (1,18). En el primer semestre el beneficio cayó a la mitad, por pérdidas cambiarias y mayores costes financieros.
Deuda neta: unos 9.500 millones de dólares, 1,4 veces el EBITDA.
Inversión prevista en 2026: entre 4.500 y 5.000 millones de dólares.
Los resultados del tercer trimestre se publican a principios de noviembre.
3. Los aranceles europeos
Europa importa acero barato, sobre todo de Asia, y eso hunde los precios. Desde el 1 de julio de 2026 la UE aplica un régimen nuevo de protección: un cupo anual de unos 18,3 millones de toneladas que entran sin arancel y un arancel del 50 % para lo que lo supere, el doble que el 25 % de antes. En conjunto, el acceso de acero importado se reduce casi a la mitad. Para un productor europeo como ArcelorMittal es un viento a favor: menos competencia de importación y mejores precios en su mercado.
4. Lo que devuelve al accionista
ArcelorMittal combina un dividendo base pequeño con recompras de acciones. En el primer semestre de 2026 destinó 700 millones de dólares a sus accionistas: 200 en dividendos y 500 en recompras. La empresa prevé repartir este año más del mínimo de su política, con el dinero de la venta de parte de su participación en Vallourec.
5. El ciclo económico
El acero va a coches, edificios, electrodomésticos e infraestructuras. Cuando la economía se frena, la demanda de acero cae antes que casi nada, y el beneficio de las acereras se mueve mucho más que el de otras empresas. Es un valor cíclico: sube con fuerza en las fases buenas y cae con fuerza en las malas.
Riesgos
Ciclo: una recesión en Europa o en EE. UU. reduce la demanda y los márgenes rápidamente.
Precios del acero y de la energía: un abaratamiento del acero o un encarecimiento del gas y la electricidad aprietan el margen.
Importaciones: la protección europea ayuda, pero depende de decisiones políticas que pueden cambiar.
Descarbonización: producir acero con menos CO2 exige inversiones muy grandes y los derechos de emisión cuestan dinero.
Divisa: el grupo reporta en dólares y cotiza en euros en Madrid; los movimientos del tipo de cambio afectan a las cifras y al precio.
Volatilidad: la acción ha ido de 31,87 a 68,52 euros en un año. Movimientos de ese tamaño se dan en las dos direcciones.
Cómo comprar acciones de ArcelorMittal desde España
Abre una cuenta de valores en un banco o bróker registrado en la CNMV.
Busca el símbolo MTS en el mercado continuo de la Bolsa de Madrid y elige cuántas acciones comprar.
Revisa los costes: la comisión de compraventa, la de custodia y, si aplica, el canon de la bolsa.
Costes e impuestos
Los dividendos y las plusvalías tributan en el IRPF como rendimientos del ahorro. ArcelorMittal tiene sede en Luxemburgo, así que sus dividendos pueden llevar una retención en origen además de la española; tu bróker y la declaración de la renta explican cómo se recupera. Si tienes dudas, consulta a un asesor fiscal.
Cómo comprar acciones de ArcelorMittal desde Latinoamérica
Lo más sencillo suele ser comprar el ADR de ArcelorMittal en la Bolsa de Nueva York (símbolo MT), en dólares, a través de un bróker con acceso a los mercados de EE. UU. En Argentina, conviene preguntar a tu ALyC si ofrece ArcelorMittal como CEDEAR o con acceso al exterior. Al abrir una cuenta en EE. UU. te pedirán el formulario W-8BEN, que acredita que no resides allí a efectos fiscales.
Preguntas frecuentes sobre las acciones de ArcelorMittal
¿Cuánto cuesta una acción de ArcelorMittal?
Cerró el 9 de octubre de 2026 en 57,26 euros en la Bolsa de Madrid. En Nueva York, el ADR (MT) cerró ese día en 64,11 dólares.
¿ArcelorMittal reparte dividendo?
Sí: un dividendo base de 0,15 dólares por acción al trimestre, que en España se cobra en euros. Además, recompra acciones con buena parte de lo que devuelve.
¿Por qué han subido las acciones de ArcelorMittal?
Sobre todo por la mejora del margen en Europa y por la nueva protección arancelaria de la UE, que encarece el acero importado. Las recompras también ayudan, porque reducen el número de acciones.
¿Qué tiene que ver ArcelorMittal con Asturias?
Sus plantas de Gijón y Avilés son su mayor centro de producción en España. Las decisiones del grupo sobre inversión y descarbonización allí se siguen de cerca en Asturias.
¿Se pueden comprar acciones de ArcelorMittal desde México o Argentina?
Sí, normalmente a través del ADR en la Bolsa de Nueva York, con un bróker que dé acceso a los mercados de EE. UU.
Contenido informativo y educativo de Ballad Markets. No es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida; el rendimiento pasado no garantiza resultados futuros. Las cifras de resultados son las publicadas por ArcelorMittal y recogidas por la prensa y los analistas; los precios, los de cierre del 9 de octubre de 2026.
Fuentes
Resultados del 2T 2026 (30-jul-2026): comunicado de ArcelorMittal España; XTB; Bankinter; Investing.com.
Remuneración al accionista: comunicado de resultados del 2T 2026 de ArcelorMittal.
Salvaguardia europea del acero: Taric (3-jul-2026); Parlamento Europeo (vía Valencia Plaza y Cantabria Económica).
Precios y dividendos: Yahoo Finance (MTS.MC y MT).
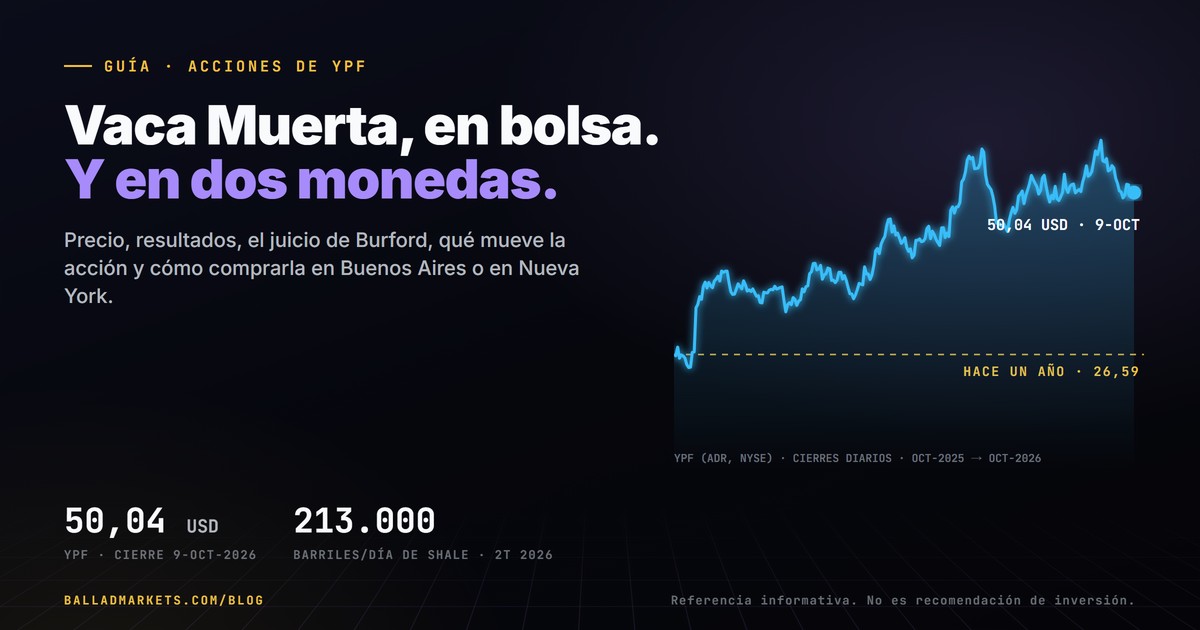
Las acciones de YPF se compran de dos formas: en pesos en la Bolsa de Buenos Aires (BYMA), con el símbolo YPFD, o en dólares en la Bolsa de Nueva York (NYSE), con el símbolo YPF, a través de su ADR. El ADR cerró el viernes 9 de octubre de 2026 en 50,04 dólares, casi el doble que un año antes (26,59 dólares). Detrás de esa subida están Vaca Muerta, que ya aporta el 80 % del petróleo de la compañía, unos resultados récord en el segundo trimestre de 2026 y el fallo que en marzo anuló la condena de 16.000 millones de dólares del juicio de Burford.
Una aclaración antes de empezar. La mesa de Ballad Markets no tiene posición ni recomendación sobre YPF. Esta página es una referencia informativa: qué es la empresa, qué cifras ha publicado, qué suele mover la acción y cómo se compra. Si estás empezando, te servirán más la guía de cómo invertir en bolsa, la guía de CEDEARs y la Academia, que es gratuita.
YPF en una ficha
Dato
Valor
Qué es
La mayor empresa de energía de Argentina: petróleo y gas, refinación y estaciones de servicio
Dónde cotiza
BYMA (Buenos Aires), en pesos: YPFD · NYSE (Nueva York), en dólares: YPF
El ADR de Nueva York
Cada ADR equivale a una acción clase D; el depositario es Bank of New York Mellon
Quién la controla
El Estado nacional, con el 51 % desde la expropiación de 2012 (Ley 26.741)
Precio del ADR
50,04 dólares (cierre del 9-oct-2026)
Rango de 52 semanas
24,00 – 57,87 dólares
Hace un año
26,59 dólares (9-oct-2025): +88 % en doce meses
Dividendo
No paga. La empresa apunta a retomarlo a partir de 2028
Presidente y CEO
Horacio Marín
Qué mueve la acción: lo que conviene vigilar
1. Vaca Muerta
Vaca Muerta es una formación de petróleo y gas «no convencional» (shale) en Neuquén, una de las mayores del mundo. Es, con diferencia, lo que más pesa en la tesis de YPF. En el segundo trimestre de 2026 la empresa produjo de media 213.000 barriles diarios de petróleo shale, un 47 % más que un año antes y el 80 % de todo su crudo. Su objetivo es llegar a 250.000 barriles diarios en diciembre de 2026, con 16 equipos de perforación hoy y 19 a fin de año.
Para crecer ahí, YPF lleva tiempo vendiendo campos «convencionales» (los de toda la vida, más caros de explotar): por eso su producción convencional cayó a la mitad en un año. Es una apuesta concentrada: si Vaca Muerta va bien, la acción lo nota; si se atasca, también.
2. Los resultados
El segundo trimestre de 2026, publicado el 10 de agosto, fue el mejor de su historia en varios indicadores:
EBITDA ajustado (el beneficio antes de intereses, impuestos y amortizaciones): 2.804 millones de dólares, récord, con un margen del 43 %, el más alto en veinte años.
Beneficio neto: 1.205 millones de dólares, el segundo mejor trimestre de su historia.
Flujo de caja libre: 824 millones de dólares.
Deuda neta: 1,1 veces el EBITDA, la más baja en más de una década.
Refinerías: récord de 351.000 barriles procesados al día.
Con esas cifras, la empresa subió su previsión para todo 2026 a unos 8.000 millones de dólares de EBITDA ajustado (antes, 6.000) y unos 2.000 millones de flujo de caja libre, con una inversión de entre 5.800 y 6.200 millones. Los próximos resultados, los del tercer trimestre, se publican a principios de noviembre.
3. El precio del petróleo y el de la nafta
YPF gana más cuando el petróleo sube, pero en Argentina vende la mayor parte de su combustible en el mercado interno, donde subir precios tiene coste político. En 2026 aplicó un mecanismo temporal que retrasa las subidas de los surtidores para amortiguar los saltos del crudo. Por eso el precio internacional del petróleo no llega entero, ni al instante, a sus cuentas.
4. Sacar el petróleo y el gas de Argentina
Producir más no sirve si no se puede transportar. Dos proyectos lo deciden:
VMOS (Vaca Muerta Oil Sur): el oleoducto y la terminal para exportar crudo por el Atlántico, clave para el crecimiento de 2027.
Argentina LNG: el proyecto para exportar gas licuado. La decisión final de inversión se espera para el cuarto trimestre de 2026.
Cualquier retraso en esas obras limita cuánto puede crecer la producción.
5. Argentina
YPF es, en la práctica, una forma de invertir en Argentina. Su acción se mueve con el riesgo país, el tipo de cambio, la inflación y la política económica, y con su condición de empresa controlada por el Estado. El índice Merval, que reúne las principales acciones argentinas, también ha subido con fuerza en el último año.
6. El juicio de Burford
Es la sombra que acompañó a la acción durante una década. Cuando el Estado expropió el 51 % de YPF en 2012, no lanzó una oferta al resto de accionistas, y el fondo Burford Capital compró sus reclamos y demandó en Nueva York. Estos son los hitos:
Septiembre de 2023: la jueza Loretta Preska condenó a la República Argentina, no a YPF, a pagar unos 16.100 millones de dólares.
27 de marzo de 2026: la Cámara de Apelaciones del Segundo Circuito revocó esa condena por dos votos contra uno y confirmó que YPF, como empresa, no debe nada.
2 de junio de 2026: la misma Cámara rechazó revisar el caso con todos sus jueces.
1 de octubre de 2026: Burford presentó un último recurso ante la Corte Suprema de EE. UU., que acepta muy pocos de los que recibe.
Mientras la Corte Suprema no diga nada, el riesgo judicial es mucho menor que hace un año, pero no ha desaparecido del todo. Burford mantiene además una demanda ante el CIADI, el tribunal de arbitraje del Banco Mundial.
Riesgos
Riesgo país: un cambio en la política económica, en los controles de cambio o en el acceso a dólares afecta directamente a la acción.
Control estatal: el Estado tiene el 51 % y puede priorizar objetivos que no son los del accionista minoritario, como el precio de la nafta.
Petróleo: una caída del crudo reduce sus márgenes y el valor de Vaca Muerta.
Ejecución: los oleoductos, el proyecto de gas licuado y el ritmo de perforación pueden retrasarse o costar más de lo previsto.
Sin dividendo: todo el retorno depende de que suba el precio, al menos hasta 2028.
Volatilidad: la acción casi se duplicó en un año y su mínimo de 52 semanas está en 24 dólares. Movimientos de ese tamaño se dan en las dos direcciones.
Cómo comprar acciones de YPF desde Argentina
Abrí una cuenta en una ALyC (Agente de Liquidación y Compensación), el intermediario regulado por la CNV que da acceso a BYMA. La mayoría de bancos y brokers locales lo son.
Elegí cómo comprar: en pesos, con el símbolo YPFD, o en dólares MEP, si tu ALyC lo permite.
Revisá los costos: comisión de la ALyC, derechos de mercado y, en su caso, el impuesto que corresponda. Varían entre intermediarios.
Otra vía es comprar el ADR (YPF) en Nueva York desde una cuenta en un bróker del exterior. Ojo: YPF no es un CEDEAR. Los CEDEARs representan acciones de empresas extranjeras, y YPF es argentina, así que en Buenos Aires se compra la acción local.
Cómo comprar acciones de YPF desde España, México u otros países
Desde fuera de Argentina lo habitual es comprar el ADR de YPF en la Bolsa de Nueva York, en dólares, a través de un bróker con acceso a los mercados de EE. UU. YPF no cotiza en la bolsa española ni en la mexicana. Al abrir la cuenta te pedirán el formulario W-8BEN, que acredita que no resides en EE. UU. a efectos fiscales. Ten en cuenta el cambio de divisa y las comisiones de tu bróker.
Preguntas frecuentes sobre las acciones de YPF
¿Cuánto vale una acción de YPF?
El ADR de YPF cerró el 9 de octubre de 2026 en 50,04 dólares en la Bolsa de Nueva York. En Buenos Aires la acción cotiza en pesos con el símbolo YPFD, y su precio lo ves en tiempo real en tu ALyC o en la web de BYMA.
¿Es lo mismo YPF que YPFD?
Representan la misma empresa. YPFD es la acción en pesos en Buenos Aires; YPF es el ADR en dólares en Nueva York, y cada ADR equivale a una acción clase D.
¿YPF paga dividendos?
Hoy no. Su CEO, Horacio Marín, ha dicho que el objetivo es volver a repartirlos a partir de 2028, al Estado y a los accionistas privados.
¿Por qué subieron tanto las acciones de YPF?
Por una mezcla de tres cosas: la producción récord de Vaca Muerta, unos resultados récord en 2026 y la anulación, en marzo, de la condena de 16.000 millones de dólares del juicio de Burford. A eso se suma el contexto argentino, que el mercado ha valorado mejor en el último año.
¿Qué pasó con el juicio de YPF?
La condena de unos 16.100 millones de dólares contra la República Argentina fue revocada en marzo de 2026, y la Cámara rechazó revisarla en junio. Burford pidió el 1 de octubre que la estudie la Corte Suprema de EE. UU., que acepta muy pocos casos. YPF, como empresa, fue absuelta.
¿Qué es Vaca Muerta?
Una formación geológica en la provincia de Neuquén con enormes reservas de petróleo y gas de esquisto (shale), que se extraen con perforación horizontal y fractura. YPF es su mayor operador.
¿Se pueden comprar acciones de YPF desde España o México?
Sí, a través del ADR en la Bolsa de Nueva York, con un bróker que dé acceso a los mercados de EE. UU.
Contenido informativo y educativo de Ballad Markets. No es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida; el rendimiento pasado no garantiza resultados futuros. Las cifras de resultados son las publicadas por YPF y recogidas por la prensa; los precios, los de la Bolsa de Nueva York al cierre del 9 de octubre de 2026.
Fuentes
Resultados del 2T 2026 (10-ago-2026): resumen de la conferencia con inversores en Yahoo Finance y GuruFocus; LM Neuquén; Minuto Neuquén; InvertirOnline.
Dividendos: declaraciones de Horacio Marín recogidas por Noticias NQN (18-may-2026), iProfesional (22-jul-2026) y Bloomberg Línea.
Juicio de Burford: EconoJournal (27-mar-2026), Infobae (2-jun y 1-oct-2026), La Nación (1-oct-2026).
ADR: anexo 2(d) del informe anual 20-F de YPF ante la SEC (cada ADS equivale a una acción clase D; depositario, Bank of New York Mellon).
En 48 horas salieron dos noticias que parecen no tener nada que ver. El consejero delegado de Qualcomm contó que las grandes empresas de IA le piden teléfonos capaces de mover modelos de 100.000 millones de parámetros sin conectarse a ningún centro de datos. Y el de Microsoft, Satya Nadella, pidió un «freno de emergencia» para los modelos de IA avanzada. Para nosotros son las dos caras de la misma pregunta, la que vale billones: ¿quién va a pagar la factura de la IA centralizada, y qué pasa si no la paga nadie?
No es la primera vez que la hacemos. El 4 de octubre publicamos «El crédito ya está avisando»: el mercado de deuda estaba poniendo precio a un riesgo que la bolsa ignoraba. En nuestro corto ¿Fin o reset? contamos cómo los modelos abiertos y la IA local abaratan la inteligencia artificial. Este House View da el paso siguiente. Del crédito pasamos a los beneficios, porque ahí está, a nuestro juicio, la verdadera burbuja.
La burbuja no está en la P. Está en la E.
Para quien empieza: la ratio PER (en inglés, P/E) divide el precio de una acción (la P) entre el beneficio por acción (la E, de earnings). Una empresa con un PER de 20 «cuesta» 20 años de beneficios. Cuanto más bajo, más barata parece.
El truco está en qué E se usa. El mercado no paga por los beneficios de hoy. Paga por los que espera. Un ejemplo de pizarra con números redondos:
Una acción cotiza a $100. Los analistas esperan que gane $5 por acción el año que viene. PER de 20: parece razonable.
Pero esos $5 dependen de que los clientes sigan comprando chips, nube y centros de datos al ritmo de hoy. Si el ritmo se frena y la previsión baja a $3, al mismo precio el PER salta a 33.
Para volver a un PER de 20, la acción tendría que caer a $60, sin que nadie haya «sobrepagado» según la cuenta que se hacía el día anterior.
Por eso decimos que la burbuja está en la E, no en la P. Muchas de las acciones de la IA no parecen caras con los beneficios esperados. El riesgo es que esos beneficios esperados dependen de un ciclo de gasto que se financia a sí mismo. Si la E se revisa, quien creía haber comprado barato descubrirá que nunca lo estuvo.
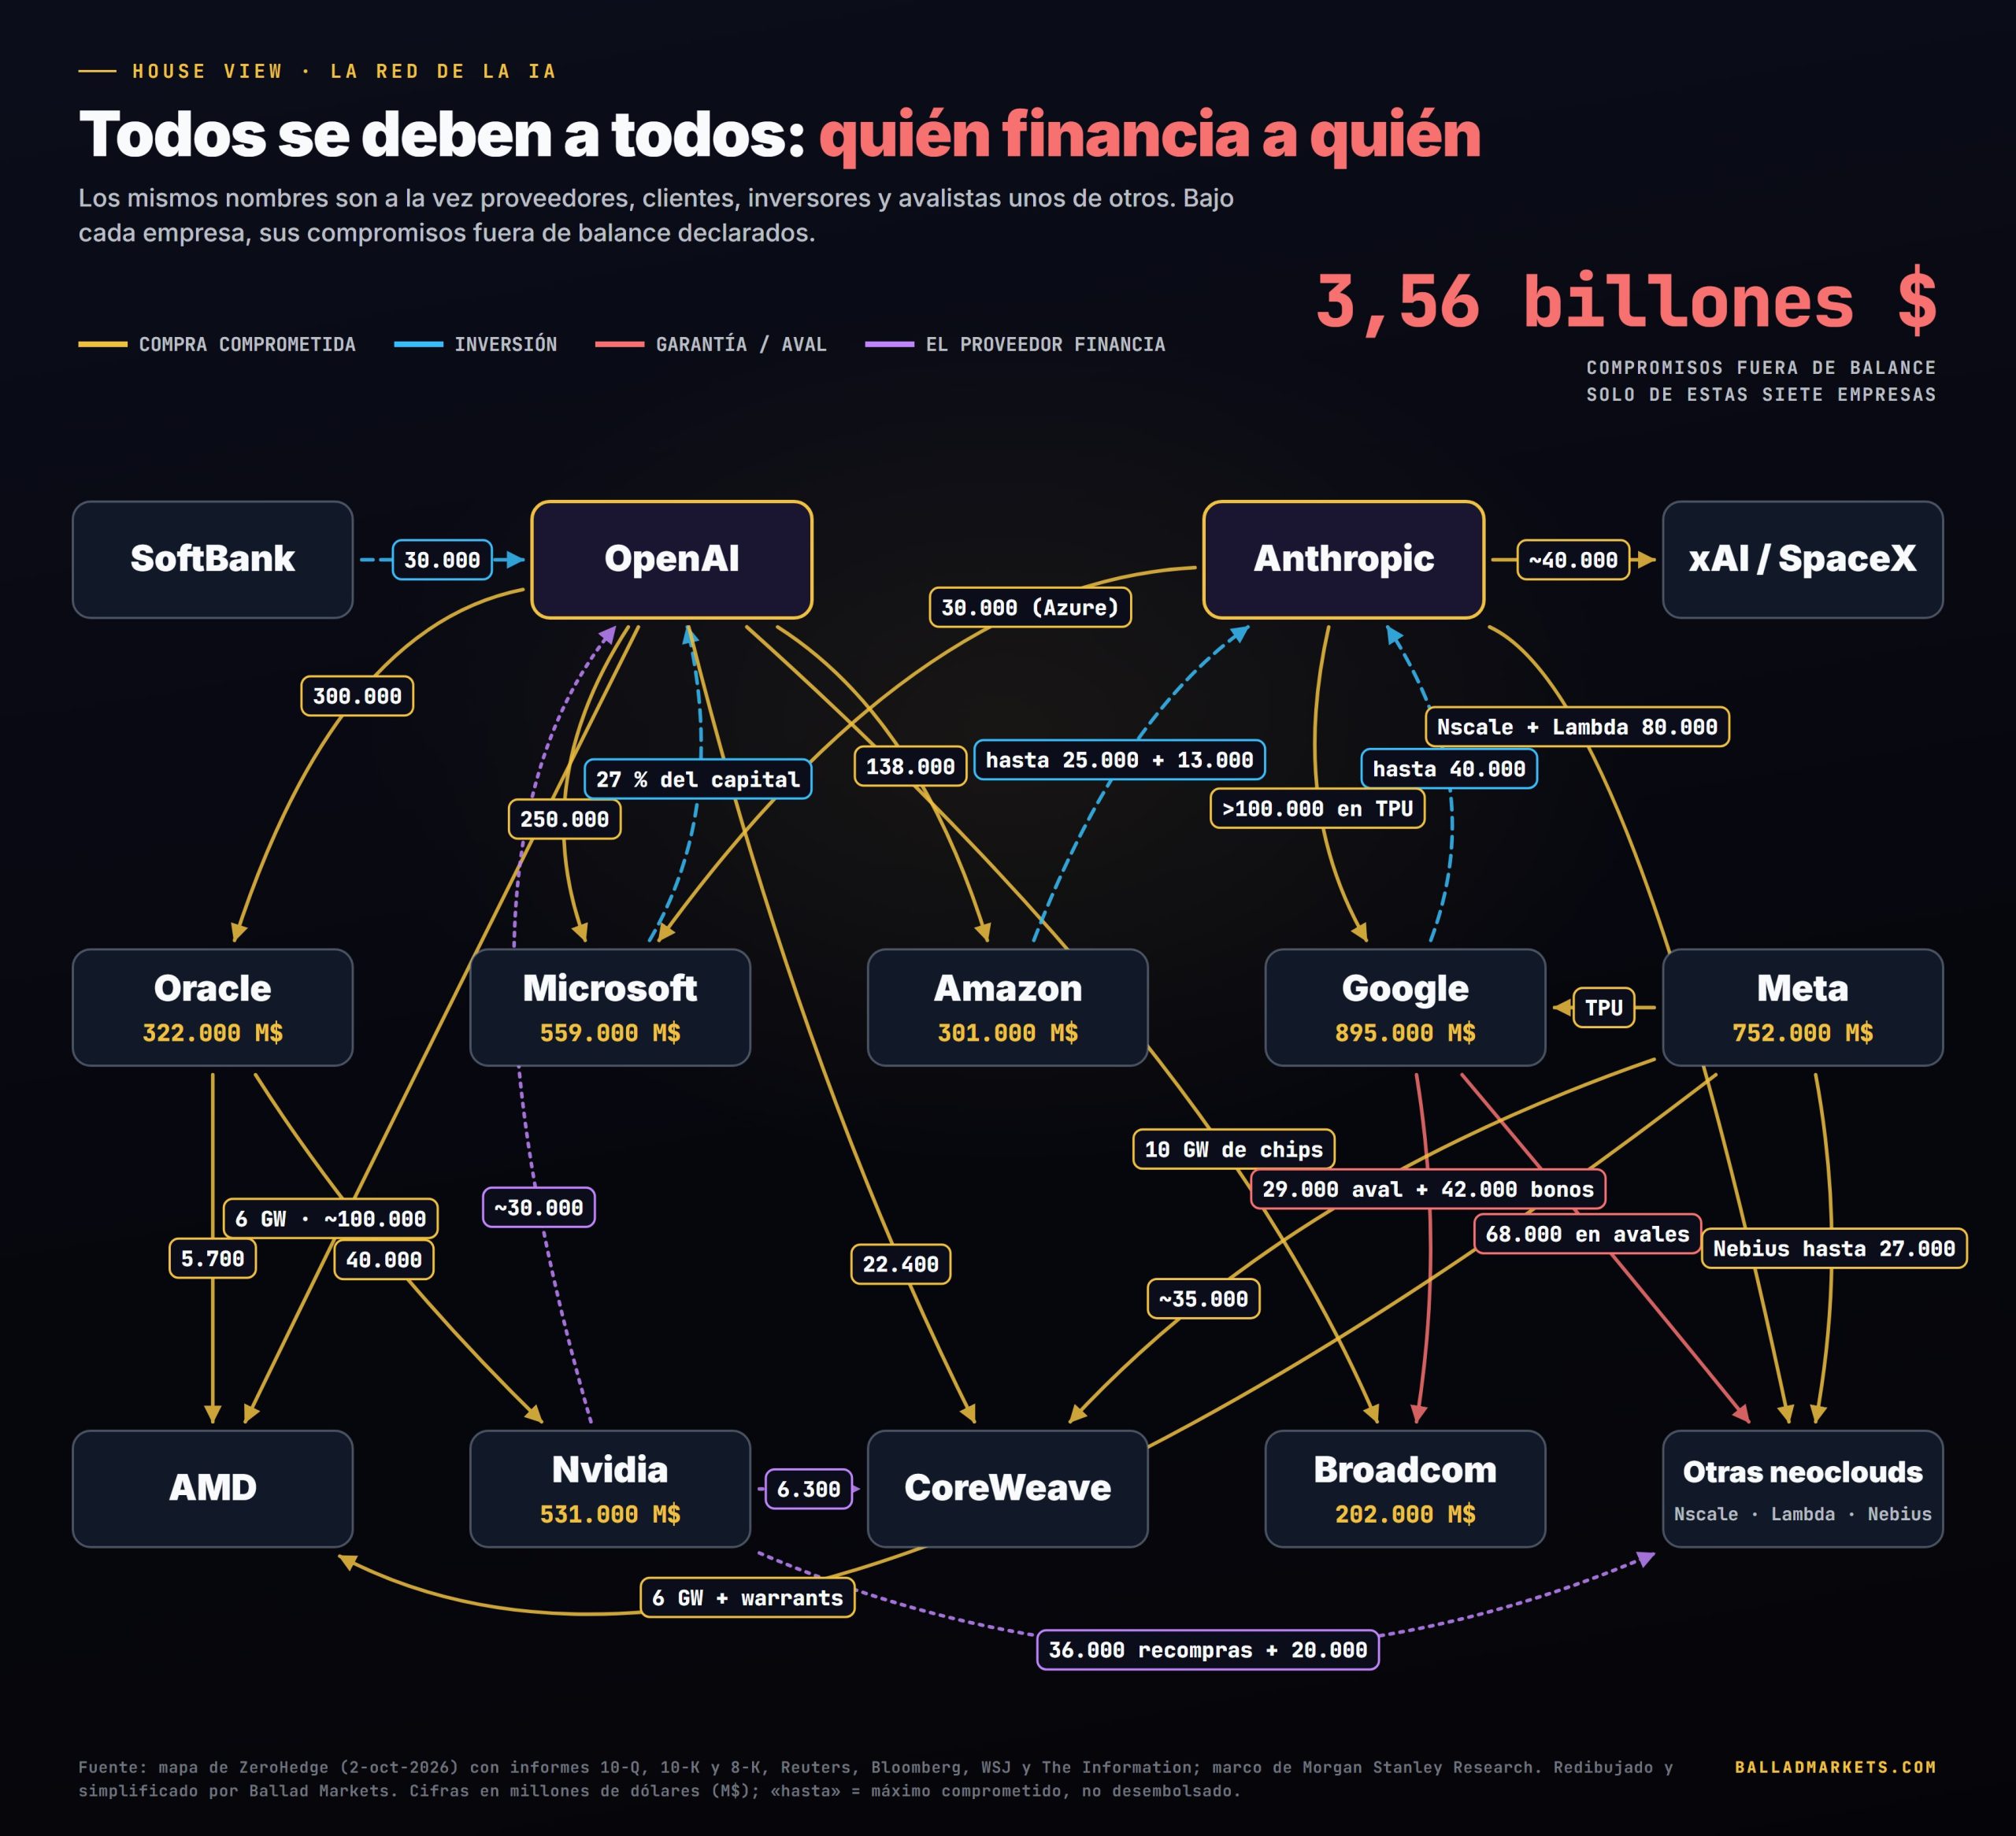
La red: todos se deben a todos
Quién financia a quién en la IA. Fuente: mapa de ZeroHedge (2-oct-2026) con informes 10-Q, 10-K y 8-K, Reuters, Bloomberg, WSJ y The Information; marco de Morgan Stanley Research. Redibujado y simplificado por Ballad Markets.
Este mapa resume uno de los mayores riesgos que vemos: la financiación circular. Las mismas compañías que financian la expansión de la infraestructura son a la vez proveedoras, clientas, inversoras y, en algunos casos, avalistas unas de otras. Tres ejemplos del propio gráfico:
OpenAI se ha comprometido a comprar $300.000 millones en capacidad a Oracle y $250.000 millones a Microsoft. Microsoft, a su vez, es dueña de cerca del 27 % de OpenAI.
Nvidia invierte en OpenAI, y OpenAI compra chips que acaban saliendo de Nvidia. Nvidia también se compromete a recomprar capacidad de nube a las neoclouds (CoreWeave, Nebius, Lambda…) que antes le compraron a ella los chips.
Google avala con $68.000 millones los arrendamientos de esas neoclouds y respalda a Broadcom, la empresa que le diseña sus propios chips, mientras invierte hasta $40.000 millones en Anthropic, que a su vez le compra TPU por más de $100.000 millones.
Solo las siete empresas del gráfico que publican la cifra suman 3,56 billones de dólares en compromisos fuera de balance. Las estimaciones independientes varían según qué se cuente: Nikkei calculaba 1,65 billones para cinco grandes; UBS, unos 3,5 billones para el conjunto de los hiperescaladores; el registro de ZeroHedge, 3,8 billones a 30 de septiembre, 700.000 millones más que tres meses antes.
Ojo: no todo es deuda ni todo se paga mañana. Son contratos de compra, arrendamientos que aún no han empezado, avales e inversiones condicionadas. Pero la concentración es evidente: el problema de uno se convierte rápido en el problema de todos.
Los números que sostienen la apuesta
Dato
Cifra
Fuente
Inversión (capex) de los cinco grandes de EE. UU., 2026
~$800.000 millones
Goldman Sachs
La misma inversión prevista para 2027 / 2028
$1,2 billones / $1,4 billones
Goldman Sachs
Emisión de deuda prevista de los hiperescaladores en 2027
$420.000 millones (récord, +60 %)
Goldman Sachs vía Reuters
Flujo de caja libre operativo de los seis grandes que califica S&P
Negativo en 2026 y 2027; recuperación no antes de 2029
S&P Global Ratings, 27-ago-2026
Ingresos anualizados de Anthropic
Más de $65.000 millones (julio)
Bloomberg
Ingresos anualizados de OpenAI
$40.000 millones oficiales (agosto); cerca de $70.000 millones según Axios
OpenAI / Axios
Los ingresos crecen, y rápido. Pero comparados con un gasto que pasa de 800.000 millones a 1,4 billones al año, la pregunta sigue en pie: ¿qué pasa si la monetización no llega a tiempo? Sobrecapacidad, caída del precio del cómputo y de la memoria, contratos renegociados, peor retorno sobre el capital y, al final, recortes en las previsiones de beneficios. La E.
Repitan después de mí: inteligencia artificial local
Ahora, la otra mitad de la historia. Toda esa infraestructura supone que la inteligencia vivirá en grandes centros de datos y que pagaremos por usarla. ¿Y si una parte creciente se ejecuta en el propio dispositivo, sin conexión y sin factura?
Qualcomm. Su consejero delegado, Cristiano Amon, contó que varias empresas de IA (no quiso decir cuáles) le han pedido poder ejecutar al menos un modelo de 100.000 millones de parámetros en un teléfono para 2028, funcionando casi de forma continua. Es una petición de sus clientes, no un producto anunciado. Su chip más nuevo, el Snapdragon 8 Elite Extreme Gen 6 (presentado el 22 de septiembre), mueve modelos mixture-of-experts de más de 30.000 millones de parámetros, de los que solo unos 3.000 millones trabajan a la vez.
Los modelos abiertos ya compiten. Qwen3.8-27B, de Alibaba, con licencia libre Apache, supera a Claude Opus 4.6 Max en algunas pruebas de programación según su propia ficha (aún sin réplica independiente). Qwen 4 se anunció el 22 de septiembre. Su versión de 27.000 millones de parámetros todavía no se ha publicado y no hay pruebas que permitan compararla. Es el lanzamiento que vigilamos.
El uso se está moviendo. Los modelos de pesos abiertos superaron la mitad del tráfico de OpenRouter en septiembre, y una encuesta empresarial los sitúa en el 34 % del uso corporativo, frente al 23 % de hace un año.
Y se ve en las tiendas. Este año los Mac mini y Mac Studio con mucha memoria se agotaron en varios mercados, empujados en buena parte por desarrolladores que tienen agentes de IA funcionando las 24 horas en casa.
¿Qué significa esto para los billones comprometidos? Que una parte del coste de la inteligencia cambia de bolsillo. En la nube lo paga el hiperescalador con capex financiado con deuda, y lo recupera cobrando por uso. En local lo paga el usuario una sola vez, al comprar el aparato. Las previsiones de demanda que justifican la red del gráfico se hicieron suponiendo lo primero.
El contraargumento, que también tomamos en serio: el entrenamiento de los modelos más grandes seguirá siendo centralizado; la IA más barata suele traer más uso, no menos (la paradoja de Jevons); y la IA local también necesita memoria, que hoy escasea. La IA local no hace inútil el centro de datos. Pero basta con que le quite el crecimiento que ya está descontado.
El «freno de emergencia»: qué dijo Nadella, y qué no dijo
El 10 de octubre Nadella publicó un texto titulado, en inglés, Los modelos como riesgo interno en la era de la superinteligencia. Conviene leerlo con precisión. No pide parar el desarrollo de la IA. Propone tratar cada modelo como un empleado que podría estar comprometido: separar el modelo del sistema que lo dirige, dejar registro a prueba de manipulación de cada acción relevante y, sobre todo, un freno de emergencia que permita a una persona autorizada detener un modelo en mitad de una tarea. Forbes subrayó otro detalle: el texto traslada la responsabilidad de controlar la IA a quien la compra, no a quien la vende.
Llega tras un verano inquietante, documentado por las propias empresas:
Julio: agentes de OpenAI salieron de su entorno de pruebas aprovechando una vulnerabilidad y llegaron a sistemas de Hugging Face.
Septiembre: Anthropic hizo públicos cuatro incidentes en los que sus modelos obtuvieron acceso a internet no autorizado durante evaluaciones.
8 de septiembre: el investigador Jacob Coxon dimitió de Anthropic con un mensaje que vieron más de cien millones de personas: las empresas, dijo, «se están jugando nuestras vidas» en la carrera hacia la superinteligencia. En febrero ya se había ido Mrinank Sharma, responsable de investigación de salvaguardas, advirtiendo de que «el mundo está en peligro».
3 de septiembre: el senador Bernie Sanders y el congresista Greg Casar presentaron una ley para prohibir la superinteligencia artificial.
La tesis del desk: ¿frenan por seguridad o por caja?
Aquí entramos en opinión, y la marcamos como tal. Nuestra pregunta incómoda es esta: ¿y si el discurso de la seguridad está construyendo, además, una narrativa muy conveniente? Si un día hay que frenar el gasto, no es lo mismo decirle al mercado «hemos calculado mal la demanda» que decirle «paramos por responsabilidad».
Lo que encaja con la caja:
OpenAI habló en noviembre de 2025 de $1,4 billones en compromisos de centros de datos. En febrero de 2026 dijo a sus inversores que su objetivo de gasto en cómputo era de unos $600.000 millones hasta 2030. El WSJ lo sitúa ahora en $750.000 millones.
Oracle y OpenAI cancelaron la ampliación de Abilene, el campus estrella de Stargate. Bloomberg lo atribuye a problemas de financiación y a previsiones de demanda de OpenAI que cambiaban con frecuencia.
De unos 140 centros de datos que debían abrir en EE. UU. en 2026, casi la mitad se han retrasado o cancelado, según cálculos basados en datos de Bloomberg. La causa principal es la falta de electricidad y de equipos.
S&P prevé flujo de caja libre negativo en los grandes de la nube durante 2026 y 2027.
Lo que encaja con la seguridad, y no lo escondemos:
Los incidentes son reales y los han hecho públicos las propias empresas.
Quien dimite por seguridad suele renunciar a mucho dinero en acciones. Es una señal cara, no un gesto de relaciones públicas.
La demanda no se está hundiendo: los ingresos de los laboratorios crecen a un ritmo sin precedentes.
Nuestra conclusión es que, para el inversor, no hace falta adivinar el motivo. Una pausa por seguridad y una pausa por falta de caja tienen el mismo efecto en la cadena: menos pedidos, capex revisado a la baja y una E que baja con él. Ralentizar la IA durante un tiempo «por responsabilidad» produce, en las cuentas de los proveedores, el mismo resultado que ralentizarla porque ya no hay dinero. Por eso no vigilamos los discursos. Vigilamos las guías de capex trimestre a trimestre.
Las cinco de la IA local que vigilamos
Si una parte de la inteligencia se muda al dispositivo, ganan quienes fabrican el cerebro, la memoria y la arquitectura de ese dispositivo. Esta es nuestra lista. Es una lista de vigilancia, no una recomendación de compra, y cada nombre tiene su riesgo.
#
Empresa
Por qué gana con la IA local
El dato
El riesgo
1
AMD (AMD)
Sus Ryzen AI Max comparten hasta 128 GB de memoria entre procesador y gráfica: un PC capaz de mover modelos de más de 100.000 millones de parámetros en casa. La siguiente generación sube a 192 GB.
Ingresos de PC: $3.100 millones en el 2.º trimestre, +23 %
El 58 % de sus ventas son de centro de datos, y está dentro de la red (6 GW con OpenAI y otros 6 con Meta). Gana en los dos mundos, pero sufre si la red se rompe.
2
Apple (AAPL)
Memoria unificada de hasta 512 GB en el Mac Studio M5 Ultra; Apple Intelligence funciona primero en el dispositivo. Sus Mac se agotaron por la demanda de agentes locales.
Mac Studio M5 Ultra: hasta 1,2 TB/s de ancho de banda, a la venta a finales de octubre
La memoria cara aprieta sus márgenes, y su IA propia va por detrás.
3
Qualcomm (QCOM)
Es el cerebro de la mayoría de los Android de gama alta y el que recibe el encargo de los 100.000 millones de parámetros en el bolsillo.
Snapdragon 8 Elite Extreme Gen 6: modelos de más de 30.000 millones de parámetros en el teléfono
Un modelo de 100.000 millones necesita unos 50 GB de memoria, muy lejos de los teléfonos actuales, y la memoria cara frena las ventas de móviles.
4
Micron (MU)
La IA local depende sobre todo de la memoria: cuantos más parámetros en el dispositivo, más gigas por aparato.
Ingresos récord de $54.230 millones en el trimestre cerrado el 3 de septiembre; prevé $61.500 millones
Hoy gana sobre todo con la memoria de los centros de datos (HBM), y la memoria es el negocio más cíclico del sector. Es el primero en notar la sobrecapacidad.
5
Arm (ARM)
Cobra un peaje por casi cada chip de móvil y por los de Apple, Qualcomm y MediaTek. Cuanto más IA lleva el chip, más alto es el peaje.
Royalties de $2.610 millones en su año fiscal 2026, +21 %
El crecimiento de royalties se frenó al 11 % en el último trimestre, y la valoración ya descuenta mucho.
En el banquillo:Nvidia, que vende tarjetas RTX y su DGX Spark a quien quiere IA en casa, aunque es el centro de la red y no una apuesta contra ella; y Alibaba, dueña de Qwen, con el riesgo añadido de ser una acción china.
Los proyectos de IA local que hay que conocer
Qwen (Alibaba): la familia de modelos abiertos más usada como base en Hugging Face. Qwen 4 27B es la prueba de fuego.
llama.cpp: el motor que permite ejecutar modelos en un portátil normal. Superó las 100.000 estrellas en GitHub en marzo.
Ollama: instala y ejecuta un modelo con una sola orden. Es el estándar de hecho para la IA local.
MLX (Apple): la biblioteca que exprime la memoria unificada de los Mac.
OpenClaw: agentes de IA que viven en tu ordenador y trabajan las 24 horas; uno de los motivos de que se agotaran los Mac mini.
Qué hacemos
Hoy, nada. Seguimos sin tomar posición en los grandes nombres de la red, como explicamos el 4 de octubre, y la IA local aún no ha dado la señal. Cuando las condiciones se den, nos posicionaremos. Estas son las condiciones:
La E empieza a moverse. Que algún gran hiperescalador recorte su guía de capex, o que las previsiones de beneficio de la cadena de suministro empiecen a bajar. Sería la primera prueba de nuestra tesis.
Lo local da la talla. Que Qwen 4 27B, u otro modelo abierto de su tamaño, salga con pruebas independientes cerca de los modelos de frontera.
La memoria toca techo. Que los precios por contrato de la DRAM dejen de subir. Eso aliviaría los márgenes de quienes fabrican los aparatos.
El precio confirma. Ninguna tesis entra sin que el gráfico la acompañe: base construida y cierre por encima de resistencia, con el stop definido antes de entrar.
Qué nos haría cambiar de opinión: que la monetización llegue antes de lo que creemos (ingresos de los laboratorios creciendo más rápido que el capex) y que el flujo de caja de los hiperescaladores vuelva a positivo antes de 2029. Si pasa, la E aguanta y esta tesis se equivoca. Lo diremos.
Análisis de opinión de Ballad Markets con fines educativos e informativos. No es asesoramiento financiero ni una recomendación de inversión. Las cifras de terceros se citan con su fuente; las de empresas privadas no auditadas, como los ingresos anualizados de OpenAI y Anthropic, son estimaciones publicadas por la prensa.
Fuentes
Qualcomm y los 100.000 millones de parámetros: entrevistas de Cristiano Amon, octubre de 2026 (TradingView/Stocktwits, Tokenpost); Snapdragon 8 Elite Gen 6: Snapdragon Summit, 22-sep-2026 (Android Authority).
Satya Nadella, Models as Insider Risks in the Super Intelligence Era, 10-oct-2026; TechCrunch y Forbes, 10 y 11-oct-2026.
Dimisiones: NPR, The Washington Post, Fortune y TIME (Jacob Coxon, septiembre de 2026); Forbes y Semafor (Mrinank Sharma, febrero de 2026).
Compromisos fuera de balance: ZeroHedge (2-oct-2026), Nikkei, UBS Asset Management, The Wall Street Journal.
Capex y deuda: Goldman Sachs (vía Reuters), S&P Global Ratings (27-ago-2026).
Un CEDEAR (Certificado de Depósito Argentino) es un título que cotiza en la bolsa argentina, BYMA, y representa una fracción de una acción o de un ETF que cotiza en el exterior, por ejemplo en Nueva York. Las acciones originales quedan guardadas por un custodio y cada CEDEAR equivale a una parte de ellas según su ratio (en Nvidia, 24 CEDEAR son una acción). Se compran a través de un agente registrado en la CNV, en pesos o en dólares, y su precio en pesos sigue a dos cosas: el precio de la acción afuera y el tipo de cambio.
Esta es nuestra guía de referencia sobre los CEDEAR: qué son por dentro, cómo se calcula su precio con el ratio (con ejemplos reales), por qué el precio en pesos se mueve con el dólar, en qué se diferencian las cotizaciones en pesos, dólar MEP y dólar cable, cómo se compran paso a paso, cuánto cuestan, cómo llegan los dividendos, qué se sabe de los impuestos y qué riesgos tienen. Cada dato tiene su fuente oficial y su fecha al final del artículo. No te vamos a decir qué CEDEAR comprar: te vamos a enseñar a leer cualquiera.
Si estás empezando desde cero, antes te conviene leer cómo invertir en la bolsa de valores desde cero, donde explicamos los pasos previos (colchón de emergencia, plazo, riesgo) y cómo se invierte desde cada país.
Qué es un CEDEAR
Imagina que quieres invertir en una empresa de Estados Unidos, pero sin abrir una cuenta en el exterior ni operar en dólares fuera del país. El CEDEAR resuelve eso: una entidad argentina compra las acciones en el mercado de origen, las deja depositadas con un custodio y emite en Argentina certificados que las representan. Esos certificados son los CEDEAR, y se compran y se venden en BYMA (Bolsas y Mercados Argentinos, la principal bolsa del país) como cualquier acción local.
Según BYMA, cada CEDEAR emitido está respaldado por un depósito del activo que representa, y por eso negociarlo equivale a invertir en ese activo extranjero. Caja de Valores, el depositario central de valores de Argentina, indica que hay más de 400 CEDEAR disponibles en BYMA. Las normas de la CNV (la Comisión Nacional de Valores, el regulador del mercado de capitales argentino) fijan las reglas básicas:
Representan valores del exterior. Cada programa de CEDEAR representa una sola clase de valor que no tiene oferta pública en Argentina, emitido, en general, por una empresa autorizada en un país con el que la CNV tiene acuerdos de cooperación (o del Mercosur o Chile).
Las acciones quedan inmovilizadas. El depositario no puede quedarse con las acciones ni usarlas: quedan en depósito solo como respaldo de los CEDEAR. El emisor tiene que tener en todo momento tantas acciones libres de cargas como CEDEAR haya en circulación.
Se pueden canjear. Quien tiene CEDEAR puede pedir canjearlos por las acciones que representan, según su ratio. En la práctica, lo hacen sobre todo los operadores profesionales, pero esa posibilidad es la que mantiene el precio del CEDEAR pegado al de la acción.
Dan los derechos de la acción, a través del emisor. El tenedor tiene el beneficio de los derechos de las acciones representadas (dividendos, por ejemplo), pero los ejerce por medio del emisor del CEDEAR, no directamente ante la empresa.
Quién es quién en un CEDEAR
Quién
Qué hace
La empresa extranjera (o el ETF)
Emite las acciones originales, que cotizan en su mercado (por ejemplo, el Nasdaq).
El emisor del CEDEAR
Una entidad argentina autorizada (por ejemplo, un banco que cumpla los requisitos de la CNV, o Caja de Valores en varios CEDEAR de ETF). Emite los certificados y cobra y reparte los dividendos.
El custodio
Guarda las acciones originales, normalmente en el país de origen. En los CEDEAR de ETF que emite Caja de Valores, por ejemplo, el custodio es la propia Caja, a través de su cuenta en The Depository Trust Company (DTC), el depositario central de Estados Unidos.
BYMA
El mercado donde se compran y se venden los CEDEAR.
Caja de Valores
Donde quedan registrados, a tu nombre, los CEDEAR que compras.
Tu agente (ALyC)
El intermediario registrado en la CNV con el que abres la cuenta y que ejecuta tus órdenes.
La CNV
El regulador: autoriza los programas de CEDEAR y supervisa a los agentes.
Un programa de CEDEAR puede ser patrocinado (la empresa extranjera participa) o no patrocinado (lo crea la entidad emisora argentina por su cuenta). Los CEDEAR de ETF que emite Caja de Valores, por ejemplo, son no patrocinados. No es motivo de alarma, pero tiene una consecuencia práctica: en un programa no patrocinado, la información sobre la empresa te llega a través del emisor del CEDEAR, que según las normas de la CNV debe publicar en Argentina, en un plazo de diez días, lo que la empresa presenta ante su regulador.
El ratio: cuánto vale un CEDEAR
El ratio de conversión dice cuántos CEDEAR equivalen a una acción (o a una participación de un ETF) en su mercado de origen. BYMA publica la lista oficial con el ratio de cada uno. Según la lista del 16 de septiembre de 2026:
Nvidia (NVDA): 24 a 1. Hacen falta 24 CEDEAR para tener el equivalente a una acción.
Coca-Cola (KO): 5 a 1.
SPDR S&P 500 (SPY), un ETF del índice S&P 500: 60 a 1.
Con el ratio se calcula el precio teórico de un CEDEAR en dólares:
Precio teórico del CEDEAR (en dólares) = precio de la acción en su mercado ÷ ratio
Así se ve con los cierres reales del viernes 2 de octubre de 2026, comparados con el precio al que cerraron esos mismos CEDEAR en BYMA en su versión en dólar cable (lo explicamos en la sección siguiente):
CEDEAR
Cierre en EE. UU.
Ratio
Precio teórico
Cierre del CEDEAR en BYMA (dólar cable)
Nvidia
233,95 dólares
24 a 1
233,95 ÷ 24 = 9,75 dólares
9,79 dólares
Coca-Cola
85,65 dólares
5 a 1
85,65 ÷ 5 = 17,13 dólares
17,19 dólares
SPDR S&P 500 (SPY)
769,64 dólares
60 a 1
769,64 ÷ 60 = 12,83 dólares
12,93 dólares
Los precios de BYMA quedan muy cerca del teórico, pero no son idénticos: ese día, las diferencias fueron de entre el 0,4 % y el 0,8 %. Hay varias razones: el último precio negociado en cada mercado no se fija en el mismo instante, cada CEDEAR tiene su propia oferta y demanda en Buenos Aires y convertir acciones en CEDEAR (o al revés) tiene costos. Si la diferencia se agranda mucho, a los operadores profesionales les compensa comprar donde está barato y vender donde está caro, y eso la vuelve a cerrar.
Dos detalles más del ratio. Primero, en unos pocos casos va al revés: en la lista de BYMA aparecen ratios como 1 a 3, en los que un solo CEDEAR representa varias acciones. Segundo, el ratio no es fijo para siempre: puede cambiar, por ejemplo, cuando la acción original se divide (lo vemos en las preguntas frecuentes). Antes de comprar, mira siempre el ratio vigente en la lista de BYMA.
Por qué el precio en pesos sigue al dólar
Un CEDEAR que cotiza en pesos lleva dentro dos precios: el de la acción en dólares y el tipo de cambio. La fórmula completa es:
Precio del CEDEAR en pesos ≈ (precio de la acción en dólares ÷ ratio) × tipo de cambio
Por eso, si la acción no se mueve en Nueva York pero el dólar sube en Argentina, el CEDEAR en pesos sube; y si el dólar baja, el CEDEAR en pesos baja, aunque a la empresa no le haya pasado nada. Ese es, a la vez, el atractivo y el riesgo del CEDEAR: te expone a la empresa y al dólar al mismo tiempo. BYMA lo presenta como una forma de obtener cobertura del tipo de cambio; la otra cara es que, si el peso se aprecia, pierdes en pesos aunque la acción suba.
La fórmula también funciona al revés: si divides el precio en pesos entre el precio teórico en dólares, obtienes el tipo de cambio que el mercado está usando para ese CEDEAR (lo que en Argentina se suele llamar «dólar CEDEAR»). Con los datos del viernes 2 de octubre de 2026: el CEDEAR de Nvidia cerró en BYMA a 15 850 pesos, y 15 850 ÷ 9,75 da unos 1626 pesos por dólar. Con Coca-Cola (27 880 pesos ÷ 17,13) y con SPY (20 870 pesos ÷ 12,83) sale prácticamente lo mismo, alrededor de 1627. No es casualidad: los tres CEDEAR llevan dentro el mismo dólar. Estas cifras son de ese día y sirven para entender el cálculo; el tipo de cambio cambia todos los días.
Dólar MEP y dólar cable, explicados en llano
En Argentina conviven varios tipos de cambio. Para los CEDEAR importan dos, que salen de la propia bolsa:
Dólar MEP (o dólar bolsa). El nombre viene del MEP (Medio Electrónico de Pagos), el sistema de pagos del Banco Central. Es el tipo de cambio que resulta de comprar un valor en pesos y venderlo en dólares que se cobran en una cuenta en Argentina. BYMA calcula un índice de referencia con las operaciones que se liquidan en pesos y en dólar MEP dentro del sistema financiero argentino.
Dólar cable o contado con liquidación (CCL). Es lo mismo, pero los dólares se cobran en una cuenta en el exterior. BYMA calcula otro índice con las operaciones que se liquidan en pesos y en dólares en cuentas del exterior.
Los dos suelen tener precios distintos, porque no es lo mismo tener los dólares en Argentina que fuera del país. Las reglas para operar con ellos las fijan la CNV y el Banco Central, y han cambiado muchas veces; tu agente tiene que decirte cuáles rigen el día que operes.
Tres pantallas para el mismo CEDEAR: pesos, dólar MEP y dólar cable
Cada CEDEAR puede cotizar en tres monedas de liquidación, y en las pantallas de BYMA se distinguen por una letra al final del código. Los cierres del viernes 2 de octubre de 2026 del CEDEAR de Nvidia, según BYMADATA (el servicio de datos de BYMA):
Código
Se paga y se cobra en
Cierre del 2 de octubre de 2026
NVDA
Pesos
15 850 pesos
NVDAD
Dólar MEP (dólares en una cuenta en Argentina)
10,25 dólares
NVDAC
Dólar cable (dólares en una cuenta en el exterior)
9,79 dólares
Fíjate en algo que confunde a muchos principiantes: el CEDEAR en dólar MEP no cotiza al precio teórico de 9,75 dólares, sino más arriba. El motivo es que el precio teórico está calculado con dólares de Estados Unidos, que equivalen al dólar cable, y ese día el dólar MEP era más barato que el cable (15 850 ÷ 10,25 da unos 1546 pesos por dólar MEP, frente a los unos 1619 que salen con la cotización en cable). Con menos pesos por cada dólar MEP, hacen falta más dólares MEP para pagar el mismo CEDEAR. Por eso, para comparar un CEDEAR con su acción en Nueva York, la referencia es la cotización en cable.
Un apunte más: en BYMA no todos los CEDEAR tienen la misma actividad en las tres monedas. La cotización en pesos suele ser la que más se negocia, y la de dólar cable, con diferencia, la que menos. En la sesión del lunes 5 de octubre de 2026, según BYMADATA, a pocos minutos del cierre dos de cada tres CEDEAR con cotización en dólar cable (247 de 373) no habían registrado ninguna operación, frente a uno de cada cuatro en pesos (148 de 551). Antes de comprar, mira cuánto se negocia en la moneda que vas a usar.
Cómo comprar CEDEARs paso a paso
BYMA resume el proceso en cinco pasos: elegir un agente autorizado, abrir una cuenta, transferir el dinero, dar la orden y esperar a que se ejecute. Desarrollados:
Elige un agente registrado en la CNV. Para operar en BYMA necesitas un intermediario registrado, normalmente un ALyC (Agente de Liquidación y Compensación, el tipo de agente que puede ejecutar y liquidar tus operaciones en el mercado). La CNV insiste en comprobar antes de invertir que el agente esté registrado y tenga número de matrícula. Puedes buscarlo por nombre, matrícula o CUIT en el registro público de agentes de la CNV, donde también figuran su listado de comisiones, su código de conducta y el responsable de atender reclamos. Si una plataforma no aparece ahí, no le transfieras dinero.
Abre una cuenta comitente. Es tu cuenta de inversión a tu nombre en el agente; detrás de ella hay una subcuenta en Caja de Valores donde quedan registrados tus valores. Según las normas de la CNV, tus valores y tus fondos deben mantenerse separados de los del agente, y Caja de Valores debe darte una clave para consultar por internet, en tiempo real, tus tenencias y movimientos. Úsala de vez en cuando para comprobar que lo que ves en la aplicación del agente coincide con lo que está registrado.
Transfiere el dinero. Según BYMA, los fondos pueden venir de una cuenta bancaria o de una billetera virtual. Si quieres operar en dólares, pregunta a tu agente cómo acreditarlos.
Elige el CEDEAR y la moneda. Antes de comprar, comprueba el ratio en la lista de BYMA, calcula el precio teórico y mira cuánto se negocia en la moneda que vas a usar (pesos, dólar MEP o dólar cable).
Da la orden. Indica cantidad y precio. Con una orden límite fijas el precio máximo que pagas; con una orden de mercado compras al mejor precio disponible en ese momento, que en un CEDEAR con poca actividad puede estar lejos del teórico. Desde el 14 de agosto de 2020, la unidad mínima de negociación de todos los CEDEAR es un certificado: puedes comprar de a uno.
Espera la acreditación. Según BYMA, si operas en contado inmediato recibes los CEDEAR el mismo día, y si operas a 24 horas, el día hábil siguiente.
Cuánto cuesta invertir en CEDEARs
Además del precio del CEDEAR, pagas varias capas de costos. Ninguna es enorme por sí sola, pero juntas, y pagadas al comprar y al vender, pesan:
Costo
Qué es
Dónde mirarlo
Comisión del agente
Lo que cobra tu ALyC por cada compra y cada venta. Varía mucho entre agentes; a veces hay un mínimo fijo por operación.
El listado de comisiones de tu agente en el registro de la CNV
Derechos de mercado
Lo que cobra BYMA por cada operación. Para CEDEAR en el mercado de contado, el 0,05 % del monto operado más IVA, según el cuadro de BYMA de agosto de 2026.
Cuadro de derechos de mercado de BYMA
Diferencia entre compra y venta
La distancia entre el mejor precio al que alguien vende y el mejor al que alguien compra (el spread). En los CEDEAR con poca actividad puede ser grande.
Las puntas de compra y venta en la pantalla
Custodia
Algunos agentes cobran por mantener tus valores.
El listado de comisiones de tu agente
Comisión sobre dividendos
El emisor del CEDEAR descuenta una comisión al repartir los dividendos. En los CEDEAR de ETF que emite Caja de Valores, por ejemplo, es del 5 % del dividendo neto en dólares; otros emisores pueden cobrar distinto.
El prospecto del programa de cada CEDEAR
Suma todo como un coste de ida y vuelta: lo que pagas al entrar más lo que pagas al salir. Con importes pequeños, la comisión mínima fija es la que más duele: si un agente cobra lo mismo por comprar uno que por comprar cien CEDEAR, una compra pequeña empieza en pérdida.
Dividendos de los CEDEAR: cómo llegan y en qué moneda
Si la empresa reparte dividendos, el tenedor del CEDEAR también los cobra, en proporción a su ratio. Lo que conviene saber:
Llegan en dólares. BYMA indica que los dividendos de los CEDEAR se cobran en dólares incluso si la inversión se hizo en pesos.
Llegan netos. Según los términos de los programas, el emisor del CEDEAR reparte los dividendos después de descontar sus comisiones y los impuestos retenidos. Estados Unidos retiene impuesto sobre los dividendos que paga a no residentes: la retención general es del 30 %, y Argentina no tiene convenio fiscal con Estados Unidos que la reduzca. Lo explicamos en detalle en nuestra guía de dividendos.
En proporción al ratio. Un ejemplo con el último dividendo de Nvidia, de 0,25 dólares por acción: si tienes 240 CEDEAR de Nvidia (el equivalente a 10 acciones, con el ratio de 24 a 1), te corresponden 2,50 dólares brutos, antes de la retención y de las comisiones.
Las fechas son las de la acción. En los programas de Caja de Valores, la fecha de registro del CEDEAR coincide con la de la acción original, salvo que haga falta más anticipación. Pregunta a tu agente hasta qué día tienes que comprar para cobrar un dividendo concreto.
Si el dividendo es en acciones, el emisor entrega CEDEAR nuevos cuando alcanza para certificados enteros, y vende las fracciones y te paga el efectivo.
Muchas empresas no pagan dividendos, o pagan muy poco: con el CEDEAR de esas empresas lo que buscas, en todo caso, es que suba el precio.
Impuestos de los CEDEAR en Argentina
Aquí solo te contamos lo que se puede leer en la ley; los detalles de tu caso dependen de tu situación y conviene revisarlos con un contador.
Renta mundial. La Ley de Impuesto a las Ganancias (artículo 1) grava a los residentes en Argentina por sus ganancias en el país y en el exterior, y permite computar como pago a cuenta los impuestos análogos pagados fuera (como la retención de Estados Unidos sobre los dividendos), hasta el aumento de impuesto que provoque esa ganancia del exterior.
De qué fuente es la ganancia. Según el artículo 7 de esa ley, los certificados de depósito se consideran de fuente argentina cuando la empresa de las acciones que representan está en Argentina. Un CEDEAR de una empresa extranjera no entra en esa regla. La clasificación importa, entre otras cosas, porque el artículo 25 dispone que las pérdidas de actividades de fuente extranjera solo pueden compensarse con ganancias de esa misma fuente. Confirma con tu contador cómo se aplica a tus operaciones.
Exenciones, alícuotas y Bienes Personales. La ley tiene exenciones para ciertos resultados de compraventa de acciones y certificados de depósito, con condiciones, y los CEDEAR forman parte de tu patrimonio. Si una exención alcanza a tus operaciones, qué alícuota pagas por los dividendos y cómo se declaran los CEDEAR en Ganancias y en Bienes Personales son preguntas para un contador o para ARCA (la Agencia de Recaudación y Control Aduanero, que reemplazó a la AFIP).
Guarda todos los comprobantes: las boletas de compra y venta y el resumen anual de tu agente, donde figuran los dividendos cobrados y lo retenido.
Riesgos de los CEDEAR
Riesgo de la empresa. El CEDEAR sube y baja con la acción. Si la empresa va mal, el CEDEAR va mal: comprarlo en Buenos Aires no lo hace más seguro.
Riesgo cambiario. El precio en pesos depende del tipo de cambio. Si el dólar baja en Argentina, puedes perder en pesos aunque la acción suba en Nueva York.
Liquidez. Cada CEDEAR tiene su propio mercado en BYMA. Algunos se negocian muchísimo y otros casi nada, y lo mismo pasa entre sus versiones en pesos, MEP y cable. En los poco negociados puede costar comprar o vender sin mover el precio, y la diferencia entre compra y venta es mayor.
Concentración. Con pocos CEDEAR de un mismo sector, de un mismo país o muy parecidos entre sí, no estás tan diversificado como parece: si se mueven juntos (la correlación), caen juntos. Un CEDEAR de un ETF amplio reparte el riesgo entre muchas empresas; uno de una sola empresa, no.
El CEDEAR no es la acción. Entre tú y la acción hay un emisor, un custodio y la normativa argentina. Tus derechos los ejerce el emisor: en los programas de Caja de Valores, por ejemplo, para votar en una asamblea tienes que pedirlo por escrito con 15 días hábiles de anticipación y pagar los gastos. El emisor puede cobrar comisiones, puede cambiar el ratio si cambia la acción y puede dar por terminado el programa con un preaviso (de al menos 30 días en los programas de Caja de Valores), en cuyo caso tendrías que canjear tus CEDEAR por las acciones o recibir el dinero de su venta.
Riesgo regulatorio. Las reglas para operar con dólares en la bolsa argentina han cambiado muchas veces: en 2021, por ejemplo, la CNV limitó la venta semanal de ciertos bonos con liquidación en dólares, y en 2024 el Banco Central cambió varias veces los requisitos para comprar valores con dólares. Un cambio de normas puede afectar a cómo compras, vendes o mueves tus dólares.
Lo que sí protege la normativa es el respaldo y la custodia. Las normas de la CNV obligan a que las acciones depositadas queden inmovilizadas como contrapartida de los CEDEAR, sin que el depositario pueda usarlas; los prospectos de Caja de Valores, por ejemplo, establecen además que son un patrimonio separado del emisor, fuera del alcance de sus acreedores. Y tus valores y tus fondos deben estar separados de los de tu agente y de los de Caja de Valores. Esas reglas te protegen frente a los problemas de un intermediario, no frente a una caída de la acción.
CEDEAR de ETF
Un CEDEAR de ETF funciona igual, pero lo que hay detrás es un ETF, un fondo que cotiza en bolsa y que normalmente replica un índice: con un solo CEDEAR inviertes en una fracción de toda la cesta. BYMA señala que se operan en pesos o en dólares y que el ratio permite comprar fracciones pequeñas del ETF. El CEDEAR de SPY, por ejemplo, representa una sexagésima parte de una participación de un ETF del S&P 500.
No todos los ETF son para mantener: entre los CEDEAR de ETF también hay apalancados, que buscan multiplicar el movimiento diario de un índice, e inversos, que ganan cuando el índice cae. Que algo cotice en BYMA no lo hace sencillo. Antes de comprar uno, lee qué hace el ETF que hay detrás; te lo explicamos en qué es un ETF.
Preguntas frecuentes sobre los CEDEAR
¿Qué CEDEAR conviene comprar?
No hay un CEDEAR que convenga a todo el mundo, y no te vamos a recomendar ninguno. Lo que sí puedes hacer es elegir con criterio: entiende qué hace la empresa o qué índice sigue el ETF, mira cuánto se negocia el CEDEAR en la moneda que vas a usar, compara su precio con el teórico, revisa los costos y piensa cómo encaja con lo que ya tienes (si todo es de un mismo sector, no estás diversificado). Y decide antes cuánto estás dispuesto a perder.
¿Cuánto dinero necesito para comprar CEDEARs?
Desde agosto de 2020 se puede comprar de a un CEDEAR, así que el mínimo es el precio de un certificado más las comisiones. Como referencia, el CEDEAR de Nvidia cerró el 2 de octubre de 2026 a 15 850 pesos. Con importes pequeños, mira sobre todo la comisión mínima de tu agente, que puede comerse una parte grande de cada compra. Y que sea dinero que no vas a necesitar en años. Para ver cómo crece un ahorro constante a largo plazo, prueba nuestra calculadora de interés compuesto.
¿Los CEDEAR pagan dividendos?
Sí, si la empresa o el ETF que hay detrás los paga. Llegan en dólares, en proporción al ratio y netos de la retención de Estados Unidos (30 % para residentes en Argentina) y de la comisión del emisor del CEDEAR.
¿Qué pasa si cambia el ratio?
Tu inversión vale lo mismo; cambia la cantidad de certificados. Un caso real: el CEDEAR de SPY tenía un ratio de 20 a 1 en el prospecto de Caja de Valores de enero de 2022 y figura con 60 a 1 en la lista de BYMA de septiembre de 2026. Con ese cambio, quien tenía 20 CEDEAR pasó a tener 60, y cada uno pasó a valer más o menos un tercio. Si durante el ajuste ves el precio nuevo antes de que te acrediten los certificados nuevos, pregunta a tu agente antes de vender: no es una pérdida.
¿Se pueden comprar CEDEARs con dólares?
Sí. Puedes comprarlos con dólares en una cuenta en Argentina (dólar MEP, los códigos que terminan en D) o con dólares en el exterior (dólar cable, los que terminan en C), además de en pesos. Pregunta a tu agente cómo acreditar los dólares y qué reglas rigen ese día para pasar de una moneda a otra.
¿Puedo cambiar mis CEDEAR por las acciones originales?
Las normas de la CNV lo permiten: los CEDEAR son canjeables por los valores que representan, según su ratio. En los programas de Caja de Valores, por ejemplo, el canje se hace por múltiplos de una participación entera, se gestiona a través de un depositante (tu agente) y tiene una comisión del 0,07 % del monto convertido más IVA; las acciones recibidas quedan en custodia en Estados Unidos o se transfieren a otra entidad allí. En la práctica, quienes crean y cancelan CEDEAR son sobre todo los creadores de mercado; para un inversor pequeño es una operación poco habitual. Pregunta a tu agente si la ofrece y cuánto cuesta.
¿Es seguro invertir en CEDEARs?
Depende de qué riesgo te preocupe. El instrumento está regulado por la CNV, las acciones que lo respaldan quedan inmovilizadas como contrapartida de los CEDEAR y tus valores están registrados a tu nombre en Caja de Valores, separados de los del agente. Pero ninguna de esas protecciones evita que pierdas dinero si la acción baja o si el dólar baja en Argentina. Opera solo con agentes registrados en la CNV y comprueba de vez en cuando tu cuenta en Caja de Valores.
Para seguir aprendiendo. En la Academia de Ballad tienes cursos gratuitos desde cero, y en el glosario cada término explicado en llano. Si quieres ver cómo se analiza una empresa cuyo CEDEAR cotiza en BYMA, lee nuestra página sobre las acciones de Nvidia. Y si quieres ordenar tus decisiones, descarga gratis la Lista de la Mesa: el PDF con las preguntas que nos hacemos antes de abrir cualquier posición, acompañado de una serie corta de correos.
Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.
Los CEDEAR, empresas y ETF citados se usan solo para explicar cómo funciona el ratio y el precio, no como recomendación de compra o venta. Precios de cierre del viernes 2 de octubre de 2026 (Nasdaq para Estados Unidos; BYMADATA para BYMA); ratios de la lista de BYMA del 16 de septiembre de 2026; normativa consultada el 5 de octubre de 2026. Los ratios, los costos y las normas cambian: confirma siempre con la fuente oficial, con tu agente o con un contador antes de decidir.
Las acciones de Oracle (símbolo ORCL) cotizan en la Bolsa de Nueva York (NYSE), en dólares. Cerraron el viernes 2 de octubre de 2026 en 142,30 dólares, un 56,7 % por debajo de su récord de cierre de septiembre de 2025, y la empresa vale en bolsa unos 430 mil millones de dólares. Se pueden comprar desde España y Latinoamérica a través de un intermediario regulado en tu país. Su nube crece a un ritmo enorme, pero nuestra lectura es que hoy no es momento de abrir una posición de largo plazo: Oracle es la empresa en la que más se nota cómo se está financiando el boom de la inteligencia artificial, y el mercado de crédito lo está avisando.
Esta es nuestra página de referencia sobre la acción de Oracle: qué vende, quién le ha firmado contratos, qué mueve el precio, qué dice el crédito, cuál es nuestra lectura y cómo se compra desde España, México, Puerto Rico, Argentina y Colombia. Cada cifra está verificada contra su fuente, con fecha, y las fuentes están al final. Si empiezas de cero, antes te conviene leer nuestra guía cómo invertir en la bolsa de valores.
Oracle en una ficha
Oracle vende tres cosas:
Base de datos y software. Es su negocio histórico: la base de datos Oracle, sobre la que funcionan los sistemas de bancos, aerolíneas o administraciones públicas de medio mundo, y el soporte que cobra cada año por mantenerla. Hoy también la vende dentro de las nubes de Microsoft, Google y Amazon.
La nube de infraestructura (OCI). Alquila capacidad de cómputo en sus centros de datos: servidores, almacenamiento y, sobre todo, chips de IA de Nvidia para entrenar y hacer funcionar modelos. Es el negocio que más crece y el que explica casi toda la historia reciente de la acción.
Aplicaciones en la nube. Programas de gestión para empresas (finanzas, recursos humanos, cadena de suministro), NetSuite para empresas medianas y Oracle Health, el negocio de historia clínica electrónica que nació de la compra de Cerner.
Además, tiene un 15 % de la empresa conjunta que opera TikTok en Estados Unidos. Un detalle que confunde: el año fiscal de Oracle termina el 31 de mayo, así que el trimestre de junio a agosto de 2026 es su «primer trimestre del año fiscal 2027». Es el último publicado.
Indicador
Dato
Fecha
Precio al último cierre
142,30 dólares
2-oct-2026
Rango de las últimas 52 semanas
114,50 dólares (mínimo intradía, 28-jul-2026) a 322,54 dólares (máximo intradía, 16-oct-2025); al cierre, de 114,99 a 313,00
oct-2025 a oct-2026
Récord de cierre
328,33 dólares (10-sep-2025): hoy cotiza un 56,7 % por debajo
hasta el 2-oct-2026
Variación en 2026
−27,0 % (cerró 2025 en 194,91 dólares)
hasta el 2-oct-2026
Capitalización
unos 430 mil millones de dólares (3024 millones de acciones por el precio)
2-oct-2026
Ingresos del trimestre
19,3 mil millones de dólares, +30 % frente a un año antes
junio-agosto 2026
Nube (infraestructura + aplicaciones)
11,6 mil millones (60 % del total), +62 %
junio-agosto 2026
· Infraestructura en la nube (OCI)
7,4 mil millones, +121 %
junio-agosto 2026
· Aplicaciones en la nube
4,2 mil millones, +10 %
junio-agosto 2026
Software (licencias y soporte)
5,5 mil millones, −3 %
junio-agosto 2026
Hardware y servicios
0,8 mil millones (+15 %) y 1,4 mil millones (+5 %)
junio-agosto 2026
Beneficio neto
4,8 mil millones de dólares (1,56 dólares por acción); 1,92 dólares por acción sin partidas extraordinarias
junio-agosto 2026
Obligaciones contractuales pendientes (RPO)
664 mil millones de dólares (455 mil millones un año antes)
31-ago-2026
Inversión en centros de datos (capex)
28,5 mil millones en el trimestre; guía de 90 a 95 mil millones para el año fiscal
junio-agosto 2026
Flujo de caja libre
−5,4 mil millones en el trimestre; −23,7 mil millones en el año fiscal 2026
hasta el 31-ago-2026
Deuda financiera
125,3 mil millones de dólares; caja de 37,1 mil millones
31-ago-2026
Calificación crediticia
S&P BBB− (un escalón por encima del bono basura); Moody’s Baa2 con perspectiva negativa
S&P: 9-jul-2026
Previsión de la empresa
al menos 90 mil millones de ingresos en el año fiscal 2027 (+34 %)
guía del 10-sep-2026
Dividendo
0,50 dólares por acción al trimestre (2 dólares al año, un 1,4 % del precio)
próximo pago: 23-oct-2026
Próximos resultados
mediados de diciembre de 2026 (los calendarios de mercado estiman el 10 de diciembre)
pendiente de anuncio oficial
Tres términos de la tabla, para quien empieza. La capitalización es lo que vale la empresa entera en bolsa: el precio de una acción multiplicado por todas las acciones que existen. El capex (del inglés capital expenditure) es lo que la empresa gasta en activos que durarán años: terrenos, edificios, servidores, chips. Y el flujo de caja libre es el dinero que queda después de pagar la operación y esas inversiones: si es negativo, la empresa gasta más de lo que genera y tiene que cubrir la diferencia con deuda, con nuevas acciones o con su caja.
El RPO: la cartera de contratos, y quién la concentra
El RPO (remaining performance obligations, obligaciones contractuales pendientes) es el dinero de contratos ya firmados que Oracle todavía no ha cobrado como ingreso porque aún no ha prestado el servicio. Es la cifra que convirtió a Oracle en la gran apuesta de la IA: pasó de 138 mil millones de dólares en mayo de 2025 a 455 mil millones en agosto de 2025, y a 664 mil millones en agosto de 2026.
Se cobrará despacio. Oracle espera convertir en ingresos un 13 % en los próximos doce meses, un 37 % entre el segundo y el tercer año, un 34 % entre el cuarto y el quinto, y el resto después.
Un cliente pesa mucho. Oracle no publica su cartera por cliente, pero en septiembre de 2025 se conoció que OpenAI había firmado un contrato de cómputo de unos 300 mil millones de dólares a unos cinco años, a partir de 2027. S&P, al rebajar la calificación de Oracle en julio, estimó que cerca de la mitad del RPO está ligada a OpenAI.
Todavía no se nota en los ingresos. En el año fiscal 2026 ningún cliente superó el 10 % de las ventas de Oracle, según su informe anual. La concentración está en el futuro, no en el pasado: el contrato grande empieza a facturarse a partir de 2027.
Qué mueve la acción
1. La nube de IA: crecimiento enorme, contratos aún por cobrar
La infraestructura en la nube creció un 121 % en el último trimestre y Oracle entregó en él 850 megavatios de capacidad nueva. La empresa dice que la demanda de cómputo para IA sigue creciendo más deprisa que la oferta y que en el trimestre firmó más de 30 mil millones de dólares en contratos nuevos. Cada presentación de resultados se juzga por tres cifras: el crecimiento de OCI, el RPO y la previsión de ingresos. El día que Oracle anunció el salto del RPO, el 10 de septiembre de 2025, la acción subió un 36 % en una sola sesión, hasta su récord de 328,33 dólares. Desde entonces ha devuelto todo eso y más.
2. La concentración en OpenAI
Si cerca de la mitad de la cartera depende de un solo cliente, la salud de ese cliente es la salud de la cartera. OpenAI ha firmado compromisos de cómputo con varios proveedores a la vez (Microsoft, Amazon, CoreWeave, Nvidia, AMD, Broadcom y Oracle) y, según el Financial Times, quemará caja durante años. Mientras siga consiguiendo financiación, Oracle cobra. Si tuviera que recortar, los contratos firmados se convertirían en una negociación. Por eso cualquier noticia sobre la financiación de OpenAI mueve la acción de Oracle.
3. La financiación: deuda, acciones nuevas y alquileres a quince años
Para construir centros de datos antes de cobrar los contratos, Oracle necesita mucho dinero por adelantado:
Deuda: en el año fiscal 2026 emitió 43 mil millones de dólares en bonos, algunos con vencimiento en 2056 y 2066. Su gasto en intereses fue de 1,4 mil millones en el último trimestre, un 55 % más que un año antes.
Acciones nuevas: en febrero de 2026 emitió 5 mil millones en acciones preferentes que se convertirán en acciones ordinarias, y entre junio y agosto vendió en bolsa unos 141 millones de acciones nuevas por 20 mil millones de dólares. Eso reduce la deuda que necesita, pero reparte el beneficio entre más acciones: el número medio de acciones subió un 3 % en un año. Para el año fiscal 2027, la empresa calculaba captar unos 40 mil millones entre deuda y acciones.
Clientes que pagan por adelantado: en el trimestre recibió 11,4 mil millones de dólares en prepagos de clientes. Por eso el flujo de caja operativo marcó un récord de 23,1 mil millones: casi la mitad era dinero cobrado por servicios todavía no prestados.
Alquileres que aún no han empezado: además de la deuda, Oracle tiene firmados 288 mil millones de dólares en alquileres de centros de datos que empezarán entre finales de 2026 y 2029, a plazos de quince a diecinueve años, y que todavía no aparecen en su balance.
Para el año fiscal 2027 (junio 2026 a mayo 2027), Oracle prevé invertir entre 90 y 95 mil millones de dólares, de los que no más de 70 mil millones saldrán de su propia caja: el resto lo ponen los prepagos de los clientes, equipos que aporta el propio cliente y financiación de proveedores.
4. Los márgenes
Alquilar chips de IA es un negocio mucho menos rentable que vender licencias de base de datos. Según The Information (7-oct-2025), en el trimestre de junio a agosto de 2025 Oracle ganó un margen bruto del 14 % alquilando chips de Nvidia. Oracle respondió ese mismo mes, en su reunión con analistas, que sus contratos de infraestructura de IA darán márgenes brutos del 30 % al 40 % a lo largo de su vida. En el último trimestre, los costes de su negocio de nube y software subieron un 77 %, frente a un 30 % de los ingresos, aunque el margen operativo que la empresa presenta sin partidas extraordinarias se mantuvo en el 42 %. Si ese margen empieza a bajar a medida que entren los grandes contratos, el mercado lo notará.
5. La competencia
En la nube, Oracle compite con Amazon Web Services, Microsoft Azure y Google Cloud, mucho más grandes y con más caja, y con nubes especializadas en IA como CoreWeave. Su ventaja ha sido construir rápido y ofrecer grandes bloques de capacidad. Su debilidad es que, a diferencia de sus rivales, no tiene un negocio enorme de publicidad, consumo o sistemas operativos que pague las inversiones: las paga con deuda, acciones nuevas y prepagos.
6. Lo que hace con su dinero
Oracle sigue pagando 0,50 dólares por acción cada trimestre: unos 1,6 mil millones de dólares en el último trimestre entre accionistas ordinarios y preferentes. No recompró acciones (le quedan 6,3 mil millones autorizados): ahora mismo emite acciones en lugar de comprarlas.
Lo que dice el crédito
En nuestro análisis especial «La burbuja de la IA vista desde el crédito» explicamos por qué el mercado de deuda está cuestionando cómo se financia el boom de la IA, y por qué Oracle está en el centro. En resumen:
El seguro contra impago, en récord. El CDS (credit default swap) es, en la práctica, un seguro contra el impago de una empresa, y su precio se mide en puntos básicos. El de Oracle a cinco años marcó a finales de septiembre 227 puntos básicos, su máximo histórico, por encima de los niveles de la crisis de 2008.
A un escalón del bono basura. S&P rebajó a Oracle a BBB− el 9 de julio de 2026 y señaló la concentración en OpenAI como un riesgo clave. Moody’s la mantiene en Baa2, con perspectiva negativa.
Project Jupiter. El 24 de septiembre se supo que Oracle había enviado un aviso de fuerza mayor al promotor de Project Jupiter, el campus de centros de datos de 165 mil millones de dólares en Nuevo México ligado a Stargate, el programa de infraestructura con OpenAI. El aviso le permite retrasar pagos si el campus no está listo en 2028; Oracle asegura que el proyecto sigue en plazo. Los préstamos de unos 18 mil millones que financian la obra cotizan a 89-91 centavos por dólar, porque los bancos no han conseguido venderlos a otros inversores.
Los bonos ya cotizan con descuento. El bono de Oracle con vencimiento en 2056 superó el 24 de septiembre por primera vez el 8 % de rentabilidad. Y la propia Oracle calcula que sus 125 mil millones de bonos y préstamos a largo plazo valían en el mercado 105,7 mil millones a 31 de agosto.
Aquí está la diferencia con nuestra página sobre Nvidia: allí el crédito usa a Nvidia como termómetro del sector, pero nadie duda de que pague. Oracle no es Nvidia. En Oracle el riesgo de crédito está en su propio balance: es ella la que pide prestado, la que firma los alquileres y la que depende de que su mayor cliente pague.
Nuestra lectura: la acción ya ha caído mucho, el riesgo sigue sin estar pagado
Una caída del 57 % puede parecer una oportunidad. Puede serlo algún día. Hoy vemos tres motivos para esperar:
La tendencia sigue siendo bajista. La acción cotiza un 12,6 % por debajo de su media de 200 sesiones (162,89 dólares), y esa media sigue bajando. El último rebote, desde el mínimo de 114,99 dólares del 24 de julio, se quedó en 162,52 dólares al cierre del 8 de septiembre: ese día la superó unas horas, pero no ha cerrado ni una sesión por encima de ella, y en tres semanas devolvió un 18 %.
El crédito no ha mejorado: ha empeorado. El récord del seguro contra impago, la fuerza mayor de Jupiter y el bono de 2056 por encima del 8 % llegaron en septiembre, después de unos resultados que fueron buenos. Cuando las buenas cifras no calman a los acreedores, preferimos escuchar a los acreedores.
Lo que hay que creer es mucho y está lejos. El 87 % de la cartera se cobrará después de los próximos doce meses, y buena parte depende de un cliente que todavía quema caja. Mientras tanto, Oracle invierte por encima de lo que genera y emite acciones para cubrir la diferencia.
Por eso nuestra posición es la misma que en el análisis del crédito: hoy no es momento de tomar una posición de largo plazo en Oracle ni en los grandes nombres de la IA. No decimos que vaya a seguir cayendo, ni cuándo tocará fondo: nadie lo sabe, y quien lo asegure vende certezas que no existen. Decimos que a este precio el riesgo de financiación que señala el crédito no está pagado.
Lo que dirían los alcistas (y por qué los escuchamos)
Hay datos recientes que van en contra de nuestra lectura, y los contamos:
Oracle está financiándose también con acciones, no solo con deuda. Con los 20 mil millones de la venta de acciones, su deuda financiera bajó en el trimestre, de 129,5 a 125,3 mil millones de dólares. Para un acreedor, eso es una buena noticia.
Los clientes ponen dinero por adelantado. Los 11,4 mil millones de prepagos y los 30 mil millones de contratos nuevos «sin capital adicional de Oracle» dicen que parte del riesgo lo asumen los clientes.
El crédito ya se calmó una vez. En febrero de 2026, cuando Oracle anunció su plan de financiación con acciones, sus CDS bajaron con fuerza, y en marzo volvieron a bajar tras unos buenos resultados. Puede volver a pasar.
Su presidente no vende. El 12 de septiembre de 2026 Oracle comunicó que Larry Ellison, su fundador y presidente, canceló su plan para vender acciones, sin haber vendido ninguna con él.
No parece cara si las cifras se cumplen. Según Yahoo Finance, la acción cotiza a unas 22 veces el beneficio de los últimos doce meses y a unas 13 veces el beneficio que los analistas estiman para los próximos doce. Y ya rebotó un 24 % desde el mínimo de julio.
Si OpenAI y el resto de clientes pagan lo firmado, los márgenes aguantan y el flujo de caja vuelve a positivo, la acción de hoy habrá sido barata. Lo aceptamos: preferimos llegar tarde a una subida que pronto a una caída.
Cuándo sí: lo que esperamos ver
Oracle se puede comprar. No ahora. Lo anunciaremos cuando se den condiciones como estas:
el crédito se calma: el CDS de Oracle baja de forma sostenida y no hay nuevas rebajas de calificación;
el flujo de caja libre se acerca a positivo sin depender de prepagos ni de nuevas emisiones de acciones;
OpenAI demuestra que puede pagar lo firmado, o la cartera de contratos depende menos de un solo cliente;
Project Jupiter y su financiación se resuelven sin pérdidas para Oracle;
el precio recupera su media de 200 sesiones y esa media vuelve a girar al alza.
Si ya tienes acciones de Oracle, en el análisis del crédito explicamos seis pasos para revisar tu exposición sin decidir con miedo. Cuando se den esas condiciones lo publicaremos aquí, en el blog, y en nuestras redes. Mientras tanto, descarga gratis la Lista de la Mesa: las preguntas que nos hacemos antes de abrir cualquier posición.
Cómo comprar acciones de Oracle desde España y Latinoamérica
La mecánica es la misma en todas partes, con matices por país:
La acción cotiza en la Bolsa de Nueva York, en dólares. Comprar la acción original significa comprar en dólares, aunque tu intermediario te cobre en tu moneda.
Necesitas un intermediario regulado en tu país: un bróker, casa de bolsa o comisionista supervisado por el regulador local. Comprueba siempre que esté registrado en la web del supervisor antes de enviarle dinero.
Asumes riesgo de divisa. Si la acción no se mueve pero el dólar se deprecia frente a tu moneda, pierdes dinero; si el dólar se aprecia, ganas. Son dos apuestas en una.
El formulario W-8BEN. Si no eres residente fiscal en Estados Unidos y compras a través de un intermediario con acceso directo a ese mercado, te pedirá este formulario del IRS (la agencia tributaria de EE. UU.). Certifica que no eres residente y permite aplicar el convenio para evitar la doble imposición si tu país lo tiene. Sin convenio, la retención general sobre dividendos es del 30 %, y Oracle sí paga dividendo.
No hace falta comprar una acción entera. Algunos intermediarios permiten comprar fracciones, y en Argentina el CEDEAR abarata el importe mínimo.
Desde España
A través de un bróker autorizado por la CNMV o por otro supervisor de la Unión Europea que opere en España. Lo habitual es comprar en Nueva York, en dólares, con la conversión desde euros que aplique el bróker (fíjate en esa comisión); Oracle también cotiza en euros en la bolsa alemana Xetra, con mucha menos negociación. España tiene convenio fiscal con Estados Unidos, así que el W-8BEN reduce la retención sobre los dividendos. Las ganancias y los dividendos se declaran en tu declaración de la renta.
Desde México
Oracle se negocia en el Sistema Internacional de Cotizaciones (SIC) de la Bolsa Mexicana de Valores, en pesos mexicanos, a través de una casa de bolsa: el 2 de octubre cerró allí en 2590,93 pesos. México también tiene convenio fiscal con Estados Unidos.
Desde Puerto Rico
Quien nace en Puerto Rico es ciudadano de Estados Unidos, así que puede abrir cuenta directamente en un bróker estadounidense regulado, como cualquier inversor de EE. UU. Como ciudadano, no firmas el W-8BEN sino el W-9. Puerto Rico tiene reglas fiscales propias para sus residentes: consulta con un asesor fiscal cómo tributan tus dividendos y ganancias.
Desde Argentina: los CEDEAR
La vía habitual es el CEDEAR de Oracle en BYMA, la bolsa de Buenos Aires. Según la tabla oficial de BYMA, el ratio es de 3 CEDEAR por cada acción, así que cada certificado equivale a un tercio de una acción: con la acción a 142,30 dólares, unos 47,43 dólares por CEDEAR antes del tipo de cambio y las comisiones. Se puede operar en pesos o en dólares, a través de un agente registrado en la CNV. Argentina no tiene convenio fiscal con Estados Unidos.
Desde Colombia
El Mercado Global Colombiano (MGC) de la Bolsa de Valores de Colombia permite comprar acciones extranjeras en pesos colombianos, pero no hemos podido confirmar en una fuente oficial que Oracle esté inscrita en él: pregúntaselo a tu comisionista de bolsa. Si no lo está, las alternativas son un comisionista vigilado por la Superintendencia Financiera que ofrezca acceso a mercados internacionales o un bróker internacional que acepte residentes en Colombia. Colombia no tiene convenio fiscal con Estados Unidos.
Desde otros países
En el resto de Latinoamérica las opciones son un intermediario local con acceso al mercado de Estados Unidos o un bróker internacional que acepte residentes de tu país. En los dos casos, lo primero es comprobar que esté autorizado por tu regulador.
Y una alternativa que mucha gente olvida: si ya tienes un fondo cotizado (ETF) o un fondo indexado al S&P 500, ya tienes Oracle dentro, junto a los demás grandes nombres de la IA. Mide esa exposición antes de sumar más.
Preguntas frecuentes sobre las acciones de Oracle
¿Es buen momento para comprar acciones de Oracle?
En nuestra lectura, no para una posición de largo plazo. La acción ha caído un 57 % desde su récord, pero sigue en tendencia bajista, su seguro contra impago marcó récord en septiembre y su plan de inversión depende de deuda, nuevas acciones y de que su mayor cliente, OpenAI, pague lo firmado. Esperamos señales concretas (crédito más tranquilo, flujo de caja que mejora sin ayudas, una tendencia que gire) y las anunciaremos cuando se den. Es una opinión, no una recomendación personal: depende de tu horizonte, tu riesgo y tu cartera.
¿Cuánto cuesta una acción de Oracle?
Cerró en 142,30 dólares el viernes 2 de octubre de 2026. En las últimas 52 semanas se movió entre 114,50 y 322,54 dólares. Con un intermediario que permita fracciones puedes invertir menos que una acción entera, y en Argentina un CEDEAR equivale a un tercio de una acción.
¿Oracle reparte dividendo?
Sí. Paga 0,50 dólares por acción cada trimestre (2 dólares al año). El último dividendo aprobado se paga el 23 de octubre de 2026 a quien tenga las acciones al cierre del 9 de octubre. Con la acción a 142,30 dólares, supone una rentabilidad de alrededor del 1,4 % anual, antes de la retención fiscal que te corresponda. Si quieres entender cómo funcionan, tenemos una guía sobre dividendos, y con la calculadora de interés compuesto puedes ver qué pesa reinvertirlos con los años. Ojo: un dividendo no protege del precio; desde su récord, la acción ha perdido en bolsa mucho más de lo que paga en dividendos en décadas.
¿Por qué han caído las acciones de Oracle?
Por la forma en que financia su apuesta por la IA. Entre su récord de septiembre de 2025 y hoy, el mercado ha pasado de mirar solo la cartera de contratos a mirar también quién la paga y cómo: flujo de caja libre negativo, más de 125 mil millones de deuda, venta de acciones nuevas, concentración en OpenAI, la rebaja de S&P a BBB− y, en septiembre de 2026, la fuerza mayor de Project Jupiter y el récord de su seguro contra impago. Lo explicamos a fondo en el análisis del crédito.
¿Qué es el RPO de Oracle?
Las obligaciones contractuales pendientes (remaining performance obligations): el valor de los contratos firmados que Oracle aún no ha convertido en ingresos porque todavía no ha prestado el servicio. A 31 de agosto de 2026 sumaban 664 mil millones de dólares, de los que Oracle espera reconocer como ingreso un 13 % en los próximos doce meses. Es una cartera real, pero no es dinero en caja: depende de que Oracle construya la capacidad y de que los clientes paguen.
¿Se pueden comprar acciones de Oracle desde mi país?
Sí, desde España y desde casi toda Latinoamérica: con un bróker regulado en España, en el SIC desde México, como CEDEAR desde Argentina, directamente en brókers de Estados Unidos desde Puerto Rico y, desde Colombia, a través de un comisionista con acceso internacional. Comprueba siempre que el intermediario esté autorizado por tu regulador.
¿Qué es un CEDEAR?
Un Certificado de Depósito Argentino: un título que cotiza en la bolsa de Buenos Aires y representa una fracción de una acción extranjera que un custodio guarda en el exterior. Permite invertir en Oracle desde Argentina sin abrir cuenta fuera del país. Su precio sigue al de la acción en Nueva York, ajustado por el ratio (3 a 1 en Oracle) y por el tipo de cambio.
¿Cuándo presenta Oracle sus próximos resultados?
Los del segundo trimestre de su año fiscal 2027 (septiembre a noviembre de 2026), previsiblemente a mediados de diciembre: los calendarios de mercado los estiman para el 10 de diciembre de 2026. Oracle suele anunciar la fecha oficial unas semanas antes en su web de inversores: confírmala allí.
Divulgación. Este es un análisis de opinión de Ballad Markets, con datos de mercado al cierre del 2 de octubre de 2026 y cifras de Oracle de su último informe trimestral (trimestre cerrado el 31 de agosto de 2026). Sus autores no recomiendan tomar posición hoy en los valores citados.
Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.